ABONNEZ-VOUS A MA NEWSLETTER : CLIQUEZ ICI
Chaque semaine, vous recevrez des infos, des bons plans, des astuces, des liens vers des discussions utiles et intéressantes...
Affichage des articles dont le libellé est impôts. Afficher tous les articles

jeudi 14 novembre 2024

Comment défiscaliser avant le 31/12


C'est une question qui peut heurter ceux qui aiment les impôts (des autres). Mais l'Etat lui-même nous ouvre tout un champ des possibles pour réduire sa ponction. Ca lui permet de flécher notre argent là où ça l'intéresse.

C'est moins vrai en ce qui concerne l'Urssaf et la Carpimko, comme vous le savez. Ces deux-là sont des meules de Comté, alors que l'impôt sur le revenu est un Emmental.


Je ne vous parlerai pas ici des placements dont les gains sont défiscalisés : assurance vie, livret A, livret de développement durable, plan d'épargne logement, plan d'épargne en actions, statut de loueur en meublé non professionnel, etc. Ceux-là permettent de créer des revenus secondaires (intérêts, plus-values, dividendes, loyers) sans être matraqué par l'horrible barème progressif de l'impôt sur le revenu. C'est déjà bien.

Mais en cette fin d'année, il peut être urgent de taper plus fort sur l'impôt sur le revenu ; notamment si vous avez beaucoup travaillé. Donc focalisons-nous plutôt sur la défiscalisation qui fait réellement baisser la facture de Bercy. Voici 8 pistes concrètes.
 

1) Faire des frais pro

N'oubliez pas de déduire la moindre dépense pro. Si vous achetez des stylos pour le cabinet en faisant vos courses à Auchan, n'oubliez pas de les payer à part avec votre compte pro, par exemple. C'est plus long parce qu'on paie ses courses en deux temps, mais il n'y a aucune raison de faire un cadeau au fisc quand on vit dans un enfer fiscal. On pourrait être plus magnanime si on vivait au Luxembourg ou aux îles Caïman...

Attention, ne faites pas de frais superflus, contrairement à ce qu'on nous dit souvent : faire des frais uniquement pour faire baisser les impôts, ça ne dégage aucun argent privé qui pourrait être épargné ou dépensé pour soi.

Quand on gagne 100 € et qu'on les dépense dans une boîte Ortho Edition, on peut abaisser ses taxes de 50 €. Donc au total on a fait une dépense pro de 50 €, ce qui paraît être un bon plan. Mais si la boîte dort sur une étagère on a juste stérilisé 50 €.


Quand on gagne 100 € et qu'on les met sur le compte privé, on paie les taxes mais il reste 50 € pour dépenser ou épargner.

2) Utiliser le crédit d'impôt pour la formation professionnelle

Si vous n'avez pas encore utilisé votre quota annuel de 40 heures, vous pouvez encore prendre des formations (ex : celles de So Spitch) sur 2024. Notamment en e-learning. Le fisc vous paiera 2 x 11,88 € par heure.

Attention, ça ne fonctionne pas en Micro-BNC. Et si vous finissez le visionnage en 2025, normalement le crédit d'impôt ne sera pas celui de 2024.

3) Investir dans un Plan d'Épargne Retraite (PER)

Les versements effectués sur un PER sont déductibles de votre revenu imposable, dans certaines limites, ce qui peut réduire votre impôt tout en préparant votre retraite et/ou l'achat de votre résidence principale.

Il est assez magique d'épargner de l'argent brut, de l'argent qui n'a pas encore subi l'impôt sur le revenu. C'est complètement impossible avec l'assurance vie.


Inconvénients :

  • C'est une prison volontaire : l'argent est coincé pendant des années, voire des décennies. Impossible de le sortir si votre voiture vous lâche ou si votre enfant part étudier à Harvard, par exemple.
  • La récupération du capital est fiscalisée lors de la retraite. Même chose si vous optez pour une rente viagère. Donc le PER est un pari sur le fait de payer moins d'impôts en fin de vie.
Où faire ça : par exemple chez Linxea ou Boursobank.

4) Acheter des parts de FIP ou de FCPI


Investir dans des Fonds d'Investissement de Proximité (FIP) ou des Fonds Communs de Placement dans l'Innovation (FCPI) permet de bénéficier d'une réduction d'impôt sur le revenu. Actuellement cette réduction est de 18 % des sommes investies.

Inconvénients :
  • Placements risqués avec possibilité de perte en capital (surtout avec les FCPI)
  • Période de blocage des fonds de 5 à 10 ans.
  • Frais d'entrée et de gestion souvent élevés.
Où acheter ça : par exemple chez Meilleurtaux Placement ou à l'UFF.

5) Acheter des parts de SOFICA

Les Sociétés pour le Financement de l'Industrie Cinématographique et Audiovisuelle (SOFICA) offrent une réduction d'impôt pouvant atteindre 48 % des sommes placées, dans la limite de 18 000 € investis par an. C'est une défiscalisation très puissante, que j'ai utilisée plusieurs fois à la fin d'années fastes. J'achète mes parts grâce à l'entremise de l'Union Financière de France du Havre.


Inconvénients :
  • Placement risqué et non garanti, avec une perte en capital possible (voire probable, mais généralement inférieure aux 48 %).
  • Longue période de blocage : minimum 5 ans.
  • Marché de niche : peu de liquidité et peu de transparence.
Où acheter ça : par exemple chez Meilleurtaux Placement ou à l"UFF.

6) Le Girardin

Ca concerne l'Outre-Mer. Vous pouvez y financer des entreprises (Girardin industriel) ou la construction de logements sociaux (Girardin social). Voici une synthèse :


Avec qui faire ça : un conseiller en gestion de patrimoine ou un conseiller fiscal. Là il faut vraiment un spécialiste pour éviter les risques de redressement fiscal.

7) Investir dans les SCPI fiscales

Les Sociétés Civiles de Placement Immobilier fiscales sont des véhicules d’investissement permettant de bénéficier de lois de défiscalisation (Pinel, Denormandie, Malraux, déficit foncier) en investissant dans des biens immobiliers à travers une société de gestion. Donc pas de souci de robinet qui fuit alors que vous êtes au milieu d'un test chronométré avec un patient. La réduction d'impôt commence dès l’année de souscription et s'étale sur plusieurs années.

Les SCPI ont un ticket d’entrée relativement bas (à partir de quelques milliers d’euros), ce qui est plus accessible que l'achat d'un bien immobilier en direct.

Inconvénients :
  • L'immobilier est vraiment dans la panade en ce moment, sans visibilité quant à une résilience à venir.
  • La défiscalisation est étalée sur plusieurs années.
  • L'argent est bloqué pendant plusieurs années en attendant la dissolution de la SCPI.
  • La sortie de la SCPI (quand elle revend ses biens) peut se passer à un mauvais moment, donc dans de mauvaises conditions.
  • Le rendement locatif (dividendes perçus / argent investi) est généralement médiocre, donc c'est vraiment une opération fiscale.
Où : chez des courtiers comme celui-ci.

8) La forêt, le vin, les champs


Si vous visez le long terme, vous pouvez investir dans les groupements fonciers forestiers, ou viticoles, ou agricoles. Ca peut atteindre 18 % de réduction d'impôt. Mais l'argent est bloqué très longtemps.

Plus de renseignements ici.

Attention au plafond de 10 000 €

Pendant la dernière crise financière, le gouvernement de Nicolas Sarkozy a voulu restreindre l'utilisation de la défiscalisation. Il a donc instauré un plafond de 10 000 € par foyer fiscal, au-delà duquel les impôts ne peuvent plus baisser. Ca concerne par exemple l'emploi à domicile et la loi Pinel.

Il y a aussi des plafonds spécifiques (ex : 18 000 € pour les Sofica).
Et il existe encore des niches fiscales complètement déplafonnées, comme la loi sur les monuments historiques. Mais là on arrive dans des montants généralement inaccessibles aux auxiliaires médicaux.

vendredi 19 juillet 2024

Le jour de libération fiscale des orthophonistes

Mercredi 17/07/24, c'était le jour de libération fiscale des Français : le 1er jour de l'année où ils travaillaient pour eux, après 7 mois et demi passés à travailler pour les impôts et les charges sociales.


Vous trouverez la méthodologie ici.

L'économiste Milton Friedman proposait même une nouvelle fête nationale  : "Le Jour de l'Indépendance personnelle : le jour de l'année où nous cesserions de travailler pour payer les dépenses du gouvernement et où nous commencerions à payer pour les biens que nous choisissons (individuellement ou à plusieurs) à la lumière de nos besoins et de nos désirs."

Bien entendu, depuis son invention en 1948, ce concept est critiqué par ceux qui aiment les impôts (des autres). Et il ne met pas en regard les services publics offerts par toutes ces taxes.

Il n'en demeure pas moins que ce jour est facile à comparer avec celui des autres pays comparables : 5/07 pour l'Allemagne, 3/07 pour l'Italie, 8/06 pour l'Espagne (voir ici). Il est aussi intéressant de le suivre sur la tendance longue : par exemple, dans la France de 2017, c'était le 31 juillet. Donc la ponction baisse.

Qu'en est-il pour les paramédicaux libéraux ?

Nous payons beaucoup moins de charges sociales que les salariés, en proportion. Alors a priori nous étions déjà libres avant-hier. Peut-être même en juin ? Vérifions !

Prenons les dernières statistiques de l'AGAO concernant les orthophonistes libérales :
  • recette moyenne : 57 115 €
  • charges du cabinet : 17 335 €
  • total avant les ponctions de l'Etat : 39 780 €
Mettons ça dans le simulateur de l'Urssaf :


Sur les 39 780 €, il ne reste que 27 102 € pour soi. Le pays a pris 12 678 €. Pour mieux comparer, il faut encore ajouter 1900 € de TVA, comme pour les salariés. On arrive à 14 578 €, soit 37 %.


En moyenne, nous sommes donc libres le 12 mai.


Deux mois avant les salariés !

Nous avons l'impression de payer énormément de charges sociales et d'impôts parce que nous les voyons sortir de nos comptes bancaires. Les salariés ne les voient que s'ils lisent leur fiche de paie. Simplement, ils ont l'impression qu'ils sont mal payés alors que leur entreprise paie plus de deux fois leur salaire.

Notre bonus de deux mois tient surtout à l'absence de charges sociales patronales, qui sont en fait quand même des cotisations qu'on prend au salarié. Bien entendu, la contrepartie est une protection sociale anémique pour nous : quasiment pas de chômage, IJ ridicules en cas de maladie et de grossesse, retraite en berne (surtout pour les carrières amorcées après 2008), pas de protection contre les maladies professionnelles dans le forfait de base, etc.

Mais ces deux mois de liberté nous permettent de fabriquer notre protection par nous-mêmes par l'épargne, hors des fourches caudines de Papa Etat. En fait les salariés sont surprotégés, donc moins libres. Un peu comme un ado qui n'a jamais le droit de sortir parce que sa mère veut contrôler sa vie. Il ne lui arrive rien, mais sa vie est terne.

A nous le vent du grand large, la responsabilité, l'autoprotection, l'auto-cotisation patronale !


Bon, du calme. C'est quand même le 12 mai, pas le 12 mars.

Il ne reste plus qu'à payer la taxe foncière, la taxe sur les carburants, la taxe de séjour, les taxes écologiques sur l'électricité... Mais les salariés aussi. Et nous ne sommes pas tous propriétaires, ni possesseurs d'un véhicule, ni touristes. Entrer dans ces considérations introduirait trop de paramètres personnels.

mardi 19 décembre 2023

PER : la solution pour tuer l'impôt ?


En cette fin d'année, il peut être tentant de faire un gros apport ponctuel sur son plan d'épargne retraite (PER) pour réduire son impôt sur le revenu.

Rappelons d'emblée que ça ne fera pas du tout baisser vos charges sociales. C'est purement fiscal.

Quelle sera la baisse d'impôt ?

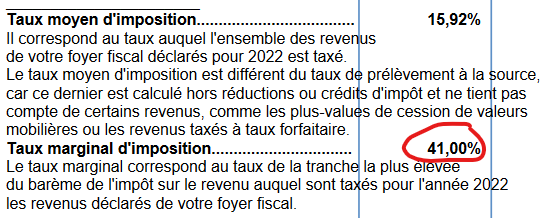
Tout dépend de votre tranche marginale d'imposition. Si vous êtes dans la tranche à 30 % comme beaucoup de paramédicaux, un apport de 1000 € avant le 31 décembre fera baisser votre impôt de 300 €. Le fisc ne l'apprendra qu'en juin de l'année suivante, mais il régularisera dans le bon sens.

Vous trouverez votre taux à la fin de votre avis d'imposition :

Si vous êtes dans la tranche à 11 %, c'est évidemment beaucoup moins intéressant. Il y a des solutions de défiscalisation plus puissantes dans ce cas : Sofica, FIP, FCPI, SCPI Malraux... Et pour l'épargne de long terme il y a le PEA et l'assurance vie, la tontine, les contrats de capitalisation...

2035 ou 2042 ?

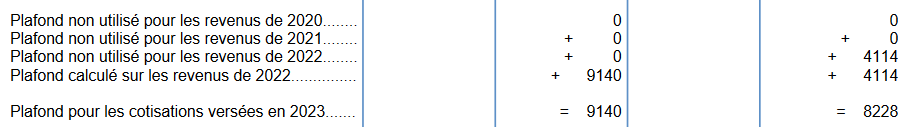
Si vous avez vraiment fait une excellente année et que le PER vous attire, vous pouvez dépasser le plafond annuel en utilisant les plafonds non utilisés pendant les années précédentes. Vous trouverez l'info sur la dernière page de votre avis d'imposition :

Pour ce faire, il faut déduire le PER sur la déclaration perso (la 2042), au lieu de la 2035. Mais si vous n'avez pas d'anciens plafonds à utiliser, il vaut mieux passer par la 2035 :

  • Votre revenu pro sera plus bas et ça peut vous donner accès à certaines prestations sociales.
  • Les plafonds annuels sont plus hauts quand on passe par la 2035. Ce sont les plafonds de l'ancien Madelin retraite, alors que sur la 2042 ce sont ceux de l'ancien PERP (voir cet article). Le PER de Bruno le Maire a remplacé ces deux dispositifs à la fois.

Le triple effet Kiss Cool du PER

Non seulement cet apport fera baisser votre douloureuse l'an prochain, mais en plus cet argent pourra être libéré avant la retraite si vous achetez votre résidence principale ! Jamais le Madelin retraite n'a permis ça.

Rappelons aussi que vous pourrez reprendre votre argent sous forme de capital, et pas forcément sous la forme d'une rente viagère. La rente obligatoire était l'énorme inconvénient du Madelin. Vous ne pouviez y échapper qu'en ayant un mini-contrat, avec quasiment pas d'argent dessus. Mais à quoi bon...

Mieux encore : en cas de gros pépin (ex : une invalidité) avant la retraite, vous pouvez récupérer l'argent du PER sans subir la fiscalité habituelle ! Le PER est une prévoyance qui s'ignore (voir cet article).

Est-ce la panacée ?

La panacée n'existe pas, en matière d'impôt. En général, quand vous avez une niche fiscale, il y a un loup quelque part.


  • L'argent va dans une autre poche que la vôtre parce qu'on vous fait acheter un bien surestimé (ex : certains biens immobiliers Pinel ou Bouvard-Censi).
  • L'argent part dans des montages fiscaux complexes que le fisc aime démonter s'il le peut (ex : le Girardin industriel).
  • On vous fait prendre des risques que vous n'auriez pas pris autrement, avec des contrats gavés de frais (ex : les FCPI).
  • L'Etat vous attire artificiellement vers des placements au rendement atone (ex : les groupements forestiers).

Alors où est le loup dans le cas du PER ?

Il  est dans la récupération de l'avantage fiscal.

Reprenons l'exemple des 1000 € apportés cette année et des 300 € d'impôt gagnés. Si vous récupérez vos 1000 € en 2050 et que vous êtes toujours dans la tranche à 30 %, le fisc vous reprendra 300 € ! Et si vous avez perçu des intérêts, il les taxera aussi.

Pire : si vous atteignez la tranche à 41 % en 2050, l'Etat vous reprendra 410 € au lieu de 300.

En fait l'Etat vous attend au tournant. Le seul moyen de sortir gagnant d'un PER, c'est de descendre d'une tranche ou deux lors de son départ en retraite. Si vous descendez dans la tranche à 11 %, le fisc ne vous reprendra que 110 € en 2050, au lieu de 300.

Le PER est un pari sur l'appauvrissement qui vous guette pendant vos vieux jours. Les assureurs mettent en avant le fait qu'il est fort probable que cela vous arrive.

Mais si vous êtes actuellement dans la tranche à 11 % grâce à vos enfants et à un conjoint qui gagne mal sa vie, il est tout à fait possible que vous finissiez à 30 % à 70 ans. Dans ce cas de figure, l'Etat sera le gagnant du pari-PER.

Et en cas de stagnation ?

 
Si vous ne changez pas de tranche, le fisc reprendra ce qu'il vous aura donné.

Il y a deux manières de voir ça.

Manière optimiste : pendant ce temps, vous aurez pu épargner une partie de vos impôts, au lieu de les voir partir dans le tonneau des Danaïdes. Et 300 € de 2023 ne sont pas 300 € de 2060.

Manière pessimiste : c'est un coup d'épée dans l'eau. Et puis on n'a aucune idée du barème d'imposition de 2060 ou 2080. Le barème actuel n'a d'ailleurs rien à voir avec celui du début des années 2000. Les politiques sont joueurs.

Que faire ?


 Je ne suis pas conseiller en gestion de patrimoine, donc je ne peux que vous décrire mon angle de vue. Un CGP pourrait analyser vos besoins et vos stratégies, puis vous conseiller plus précisément.

Je fais des apports ponctuels sur mon PER parce que je suis dans un cas de figure qui s'y prête :

  • J'ai 53 ans. Je commence à avoir une idée de ma situation et de celle de l'Etat pour le jour de mes 67 ans. Dans les années 90, j'excluais totalement l'idée d'un Madelin retraite.
  • Je suis dans la tranche à 41 %. Je peux miser sur une stagnation de mon imposition, ou plus probablement une descente dans la tranche à 30.
  • Je ne mise pas sur ce seul cheval pour réduire ma facture fiscale, ni pour bâtir une vraie retraite à côté de celle de la Carpimko.

Miser, d'accord, mais sur quels fonds du PER ?

Ici encore, il n'y a pas de réponse universelle. Si vous avez beaucoup de temps devant vous et que votre estomac est bien accroché, les actions offrent traditionnellement un meilleur rendement que le reste. 

Dans un PER, les actions sont généralement incluses dans des SICAV ou des fonds communs de placement. Plus rarement, les PER donnent accès à des ETF (appelés aussi "trackers") : des fonds qui se contentent de suivre un indice boursier. 

Quand je n'y connaissais rien, je n'utilisais qu'un ETF, qui était basé sur l'indice mondial : le MSCI World. Sur le long terme, les bourses montent parce que l'économie se développe. Donc je pensais que j'allais suivre, et c'est ce qui s'est passé. J'ai mis ce type d'ETF dans mon PEA, puis dans mon PER.

Mais si vous voulez sécuriser votre capital en renonçant au rendement des actions, vous pouvez miser sur le fonds en euros de votre PER.

Entre les deux, il y a le risque mesuré : les SICAV obligataires et les fonds immobiliers (qui font grise mine cette année), si votre PER en propose. C'est le cas de Linxea Spirit, par exemple.

Ca devient compliqué...

Oui. M'enfin ce n'est pas non plus réservé aux Polytechniciens.

Comme toujours en matière d'épargne, il y a trois méthodes :

  • Se méfier de tout de tout le monde tout en rejetant le système, donc ne rien faire ; puis découvrir à 67 ans que la Carpimko n'est qu'une peau de chagrin.
  • Préparer l'avenir en refusant de s'en occuper, donc déléguer à des conseillers qui vivront sur les frais... et le rendement.
  • Apprendre, ne serait-ce que pour comprendre les propositions des conseillers (exemple pris au hasard : apprendre avec ma formation sur le PER).

mardi 14 novembre 2023

Faut-il laisser 50 % sur le compte pro ?

La règle des 50 % est un conseil qu'on donne souvent aux orthophonistes libéraux débutants : "Ne prends que 50 % de tes honoraires pour toi. Le reste va payer le cabinet, l'Urssaf et la Carpimko. Si tu ne fais pas ça, tu seras mal quand tu recevras les régularisations".

Version alternative, qui veut dire la même chose : "Verse-toi un salaire qui sera la moitié de ta recette".

A première vue, c'est du bon sens. 

D'ailleurs, si ce n'était pas le cas, ce conseil n'aurait pas tant de succès.

En début de carrière, l'Urssaf et la Carpimko ne savent pas combien vous gagnez mais ils vous taxent quand même. Ils estiment donc votre revenu au doigt mouillé : 19% du plafond annuel de la sécurité sociale (PASS), soit 8 358 € en 2023 (regardez ici si vous me lisez après 2023). 

Il faut bien mettre un chiffre... mais évidemment, c'est beaucoup trop bas pour nous, qui sommes attendus comme le Messie dans la plupart des régions à l'heure actuelle. Il est plus probable d'atteindre d'emblée 30 000 à 50 000 € de bénéfice en année pleine que de plafonner à 8 358. C'est l'un des bonheurs de l'exercice libéral.

Conséquence : quand les taxmen s'aperçoivent de leur sous-estimation flagrante, ils récupèrent leur dû. Ils prennent tout ce qu'ils n'ont pas pris auparavant. C'est ça, une régularisation.


Soit dit en passant, on peut aussi avoir des régularisations dans le bon sens : par exemple après un accouchement ou une maladie qui a fait chuter l'activité. Mais elles augmentent le bénéfice quand elles tombent, donc elles génèrent des régularisations dans le mauvais sens l'année d'après.

Tout ça tangue beaucoup parce que l'Urssaf ajuste la cotisation provisionnelle de l'année en cours, en plus de la régularisation de la cotisation de l'année d'avant. Le régime de base de la Carpimko et le fisc fonctionnent aussi comme ça, ce qui ne fait qu'empirer le tangage.

Prévoir 50 % pour tout le pro permet de se rassurer.

On sait qu'en gros, on aura de quoi payer ce qu'on doit. On laisse sur le compte pro l'argent qui n'est pas vraiment à soi, mais à l'Etat français.


On peut optimiser un peu en se démensualisant et en plaçant l'argent qui n'est pas à soi sur le livret A ou le LDDS, voire sur le livret d'épargne populaire si on y a droit ; puis en le récupérant in extremis, juste avant que l'Urssaf et la Carpimko viennent se servir. Avec la remontée des taux liée à l'inflation, ça a du sens.

Mais alors, pourquoi avoir écrit "à première vue" ?

Parce que si la moitié des honoraires part dans le cabinet, on commence à gagner sa vie le 1er juillet de chaque année. C'est déjà une idée sinistre.

Puis on paie :

  • l'impôt sur le revenu
  • le logement : loyer ou remboursement, factures d'énergie, internet, éventuelle taxe foncière
  • les assurances

Le "reste à vivre", comme disent les économistes, n'intervient qu'ensuite. En gros, vous travaillez pour ça en novembre et décembre. Ajoutez octobre si vous menez bien votre barque. Et même là-dessus, vous payez encore la TVA, voire l'énorme taxe sur les carburants.

N'oublions pas non plus qu'il y a généralement une partie de ce reste à vivre qui nous sert à épargner comme un adulte responsable...

Que faire quand le bon sens est en fait une idée sinistre ?

Nous exerçons un métier où les dépenses augmentent beaucoup plus vite que les tarifs. Quelques exemples, rien que cette année :

  • +11 % sur le régime invalidité décès de la Carpimko
  • +5 % sur la cotisation forfaitaire du régime complémentaire de la Carpimko, qui se rapproche dangereusement des 2 000 € dans un silence assourdissant
  • +7 % sur les valeurs locatives qui sous-tendent la taxe foncière et la CFE ; sans parler des hausses de pourcentages de taxation des collectivités locales
  •  +7 % sur l'ILAT qui sert à calculer les loyers des baux professionnels

En fait nous travaillons de plus en plus pour les autres.

Si vous admettez la règle des 50 % de dépenses pro, il est clair qu'un jour ce sera 60%. Votre reste à vivre ne sera qu'une peau de chagrin. Comment continuer à travailler avec le sourire, dans ces conditions ?

Il faut donc absolument viser 30 % de dépenses pro.

Même si vous n'atteignez que 35 %, la différence sera significative. Vous ne travaillerez plus pour rien la moitié de l'année.

Bien sûr, c'est plus facile à Marly-Gomont que sur les Champs-Elysées.

Mais de toute manière, comme le martèle Mapie Jaujay dans son podcast, l'exercice de l'orthophonie à Paris n'est plus vraiment rentable. L'AMO est un T-shirt à taille unique. Il offre donc de belles opportunités dans les vastes zones où le marché immobilier est détendu. Tout y est moins cher et on vous subventionne pour y aller : énorme avantage fiscal des ZRR, primes de la sécu, mairies qui pratiquent des loyers faibles... En plus on y vit tellement mieux ! Et si le prix de l'essence vous effraie, passez à l'électrique, dont les prix s'écroulent sur la Centrale. Pur bonheur en perspective.

Mais le déménagement n'est pas la seule manière de viser les 30 %. Je vous renvoie à cet article où j'ai détaillé huit stratégies qui m'ont permis de descendre si bas :
https://orthogestion.blogspot.com/2018/08/orthophonie-comment-passer-de-50-30-de.html

L'idée, c'est de sortir de la rat race.

On peut travailler davantage pour descendre à 30 % de dépenses professionnelles. C'est l'une des stratégies : paradoxalement, travailler davantage, ce n'est pas une entrée dans la rat race. C'est une sortie. Vos charges fixes pèsent de moins en moins. Vous devenez plus rentable, donc vous améliorez votre reste à vivre. 

Vous pouvez même dépasser le seuil du bonheur, au-delà duquel la Carpimko prend 5% au lieu de 13.

Bien sûr, le fisc va chercher à en profiter. Mais vous pouvez défiscaliser. Les niches fiscales ne manquent pas pour les classes moyennes : FIP, SOFICA, SCPI défiscalisantes, FCPI, dispositif IR-PME, PER, déficit foncier... Il est beaucoup plus facile de faire baisser l'impôt sur le revenu que les charges sociales.

Cette stratégie n'est pas forcément facile à appliquer quand on a de jeunes enfants et que le conjoint n'est pas disponible. Mais il y en a d'autres : se former en DPC, s'associer, lutter contre l'absentéisme (certains vont jusqu'au surbooking), fabriquer son matériel de rééducation au lieu de l'acheter...

Il faut aussi s'ôter de la tête l'idée qu'il faut "faire des frais" pour payer moins de taxes. Il faut se tranformer en cost-killer : réduire les frais tant que possible, pour augmenter son bénéfice et donc son reste à vivre ; puis éventuellement défiscaliser, tout en épargnant intelligemment.

Nous travaillons pour les autres : toute notre activité est tournée vers eux. Mais de là à en faire un sacerdoce, il y a une marge.


Travailler pour soi seulement en novembre et en décembre, c'est se faire moine ou nonne. Or, nous ne sommes pas entrés dans les ordres après nos études. Il faut donc tout faire pour ne pas avoir besoin de la règle des 50 % !

vendredi 25 août 2023

URSSAF vs CARPIMKO vs Fisc en 2023 : partie 2


B. Le Maire avec H. Morin,
l'homme qui a bien connu le Débarquement de juin 44

Dans l'article précédent, j'ai montré que l'Urssaf était relativement linéaire : son taux de taxation fluctue peu quand on travaille plus. La Carpimko, elle, privilégie ceux qui travaillent beaucoup.

Cette semaine, regardons l'influence du 3ème taxman : Bruno Le Maire.

Avec l'impôt sur le revenu, Bercy contre-balance évidemment l'influence de la Carpimko. On sait que c'est un impôt à taux progressif, alors que la Carpimko a un taux dégressif.

Mais lequel l'emporte ?

C'est une question importante, parce qu'il faut savoir si ça vaut la peine de travailler davantage. Beaucoup de Français de la classe moyenne pensent qu'à un moment on bosse pour l'Etat. Mieux vaut en faire moins. L'impôt sur le revenu, théoriquement juste, a réussi à installer cette idée sinistre qui finit par nuire au pays.

Alors reprenons le tableau de la semaine dernière et regardons ce qu'il en est vraiment pour les auxiliaires médicaux en 2023. J'ai pris le cas extrême : celui d'un célibataire (la famille est une niche fiscale). Je vous montre les tableaux puis je vous les résume en quelques mots.


Pression des 3 taxmen sur le revenu moyen des orthophonistes


Pression des 3 taxmen sur 2 fois le revenu moyen des orthophonistes

En résumé, voici ce qui se passe si vous doublez vos revenus : 

  • L'Urssaf passe de 14 à 16 %.
  • La Carpimko passe de 23 à 16 %.
  • L'impôt sur le revenu passe de 7 à 18 %
  • La confiscation totale passe de 43 à 50 %. 

Ouf, l'honneur du pays est sauf : il s'en prend quand même plus à ceux qui travaillent plus.


De notre point de vue, c'est moins reluisant : le fisc compense largement la dégressivité de la Carpimko. Globalement, le système nous décourage de soigner plus de gens.

Heureusement, ce n'est qu'une apparence. L'impôt sur le revenu est aussi troué qu'un emmental. Il y a cinq cents niches fiscales ! Il est beaucoup plus difficile de faire baisser les charges sociales que l'impôt.

J'ai utilisé plusieurs de ces niches au fil du temps : 

  • Deux enfants
  • Madelin
  • Plan épargne retraite
  • Déficit foncier
  • Sofica
  • Crédit d'impôt formation
  • Dons

D'autres utilisent le Pinel, les FCPI, les FIP, la loi Malraux, la loi sur les monuments historiques... Il y a aussi le livret A, le LEP, le PEL, le PEA et l'assurance vie, mais ces niches-là n'abaissent pas l'impôt. Elles l'empêchent jusque de croître. 

 J'ai expliqué tout ça dans La défiscalisation pour tous :


L'emmental de Bruno Le Maire aboutit à une conclusion heureuse : en France, on ne paie l'impôt plein pot que si on le souhaite

Corollaire : la dégressivité de la Carpimko peut finalement reprendre le dessus et nous inciter à travailler davantage. D'autant qu'en travaillant moins, on n'a pas la surface financière qui donne accès aux niches fiscales efficaces.

Et on ne le répétera jamais assez : s'il est relativement facile d'utiliser les niches fiscales, il est quasiment impossible de faire baisser l'Urssaf et la Carpimko. Or, si vous travaillez moins, vous allez payer bien plus de charges sociales que d'impôts. Vous manquerez donc de moyens d'action. Le système vous coincera.

Si nous travaillons plus, le système fiscal mité nous transforme en adultes responsables, et non en victimes du découragement organisé. A nous de nous adapter en utilisant les leviers qu'on met à notre disposition.

La difficulté survient quand on est contraint de travailler moins pour des raisons familiales. Là, on peut se sentir cerné (et surtout cernée, les choses étant ce qu'elles sont) entre le matraquage de la Carpimko et l'absence de niche sociale.

lundi 23 janvier 2023

Fisc, Urssaf, Carpimko : qui vous taxe le plus ?


Vivre en France implique l'acceptation d'une fiscalité débridée assortie de services publics en perdition et de dettes faramineuses. Mais vous allez voir que tout n'est pas si noir.

Première idée à battre en brèche : on entend souvent dire que moins de la moitié des Français paie des impôts. Ca rend amers beaucoup de membres de la classe moyenne. En fait ça ne concerne que l'impôt sur le revenu. Déjà, le "G" de "CSG" signifie "généralisée" : cet impôt touche tous les revenus et tout le monde. Mais la TVA aussi. Or, la CSG et la TVA prélèvent des dizaines de milliards par an.

Maintenant, focalisons-nous sur les 3 grands taxmen des paramédicaux libéraux.

Qui vous taxe le plus ?

  • l'impôt sur le revenu ? 
  • l'Urssaf ?
  • la Carpimko ?

Quel est le total ? Est-il supportable ? Et peut-on réduire la pression ici ou là ?

Voilà des questions intéressantes pour des gens qui ont plus de libertés que les autres. Plus de capacité d'adaptation.

Avant d'aller plus loin, je précise que je suis au courant du fait qu'officiellement, l'Urssaf et la Carpimko ne perçoivent pas des impôts, mais des cotisations sociales : l'impôt a une fonction redistributive, alors que les charges sociales sont du revenu différé ; une sorte d'avance sur les prestations qu'on percevra plus tard.


Mais ça, c'est de l'angélisme bien-pensant. Dans les faits, l'Urssaf et la Carpimko redistribuent les revenus :

  • de ceux qui n'ont pas droit aux prestations familiales (enfants, APL) vers ceux qui y ont droit
  • des actifs vers les boomers qui ont beaucoup moins cotisé qu'eux
  • de ceux qui n'utilisent pas le FIF-PL vers ceux qui s'en servent
  • de ceux qui se fichent des URPS vers ceux qui sont heureux de leur existence (il doit bien en exister un ou deux)
  • des campagnards qui paient la CSG sans trouver de médecin traitant vers ceux qui habitent dans l'archipel des grandes villes.

Alors quels sont les résultats du tiercé ?

J'ai passé à la moulinette de Libre Office 3 revenus : 30 000 €, 45 000 et 60 000 €. Pour rappel, le revenu est le bénéfice : recette - dépenses pro. La Carpimko et l'Urssaf font partie de ces dépenses pro. Donc quand elles augmentent, vous devez travailler davantage pour obtenir le même bénéfice. Elles agissent en amont du bénéfice en vous contraignant à augmenter votre recette (donc à faire des heures), alors que l'impôt sur le revenu agit en aval en prenant une partie du net.

Autre précision : j'ai pris l'impôt sur le revenu des célibataires, sans revenus annexes ni niches fiscales.

Voici ce que ça donne en régime de croisière, donc en gagnant la même chose tous les ans :

J'ai bien évidemment utilisé les barèmes officiels de 2023. Si vous voulez voir le détail de mes calculs, le tableau complet se trouve sur le groupe Facebook des Clés de la Réussite (cliquez ici).

La première chose qui saute aux yeux est l'inversion des proportions : quand on gagne 30 000 €, la Carpimko prend beaucoup plus que l'impôt sur le revenu, même quand on est célibataire. Ca s'équilibre à 45 000 €, puis ça s'inverse à 60 000 où l'impôt devient démentiel.

L'impôt sur le revenu a un taux progressif : sa ponction passe de 9 à 19 % du revenu.

La Carpimko a un taux dégressif qui compense partiellement : elle passe de 22 à 15 % ! On en parle peu, mais c'est une caisse qui nous encourage à travailler dur. Elle taxe fortement les bas revenus pour leur assurer un socle de retraite et de protection contre la maladie, l'invalidité et le décès.

Entre les deux : l'Urssaf, qui a un taux à peu près constant : elle vous prend 13 à 15 % de votre revenu.

Bien sûr, la ponction totale augmente si on additionne les trois taxmen. C'est vrai en valeur absolue, mais aussi en proportion du revenu :

  • ils prennent 45 % d'un revenu de 30 000 €
  • 48 % si vous passez à 45 000 €
  • 49 % si vous passez à 60 000 €.


Mais on aurait pu s'attendre à pire.

Passer de 45 à 49 %, c'est finalement assez supportable quand on double son revenu. La dégressivité de la Carpimko agit puissamment dans le bon sens.

Tout ceci bat en brèche une idée largement répandue : il n'est pas inutile de travailler davantage. Il n'y a pas un moment où la France vous punit en vous prenant le fruit de vos efforts.

On peut même dire qu'il est utile de travailler suffisamment pour dégager des revenus qui correspondent à nos besoins et à nos envies. Le système nous le permet. C'est une excellente nouvelle, d'autant que la demande est infinie quasiment partout.

On peut chercher à réduire son activité pour des motifs personnels et familiaux : frais de garde, volonté de voir grandir ses enfants au lieu des enfants des autres, prévention du burn-out... Mais on ne peut pas le faire en utilisant l'argument de la fiscalité démentielle.


Mieux : il y a des portes de sortie dans la fiscalité !

Vous aurez du mal à abaisser artificiellement la pression de l'Urssaf et de la Carpimko. Mais l'impôt sur le revenu français est mité, à défaut d'être miteux : on ne le paie que si on le veut vraiment.

L'Etat cherche à flécher vos investissements dans des domaines où ça l'intéresse, un peu comme la sécu cherche à vous faire aller dans des CPTS grâce au FAMI. A vous de voir si la carotte mérite de vous faire aller dans le sens qu'on vous propose. 

Pour apprendre à réduire la partie jaune du graphique, vous avez ma formation en ligne sur la défiscalisation. Tous les détails sont ici :

 
En résumé, non seulement la progressivité globale des 3 taxmen s'avère supportable, mais en plus vous pouvez taper sur la part qui croît le plus : l'impôt sur le revenu. Le système nous incite vraiment à travailler, alors qu'en général on pense le contraire.

Quel beau pays nous avons là, finalement !


mardi 11 janvier 2022

Orthophonie : quel avenir ? Grains ou éclaircies à l'horizon ?


J'ai pris cette photo sur une plage normande, un jour d'octobre où les grains et les éclaircies se succédaient.

C'est aussi le spectacle qu'offre l'orthophonie d'aujourd'hui. Les grains apparaissent à l'horizon, mais aussi les éclaircies. En pareille circonstance, on se demande toujours si on va s'en sortir sec, ou essoré.


Commençons par énumérer les grains : ça nous permettra de finir sur une tonalité plus joyeuse.

1) L'inflation

L'inflation est de retour :
https://www.capital.fr/entreprises-marches/france-inflation-de-2-8-sur-un-an-en-decembre-3-4-en-donnees-harmonisees-1424386

Les économistes hésitent encore sur cette hausse des prix : est-ce juste un effet covid momentané, ou un retour durable dû à des causes profondes (ex : la transition énergétique, horriblement coûteuse mais nécessaire) ? Un critère important sera l'enclenchement de la boucle prix-salaires : si les salaires augmentent après les prix, nous pourrions avoir une vraie inflation durable, auto-alimentée.

Pour nous qui avons des tarifs réglementés, l'inflation est un grain extrêmement menaçant : nous n'avons plus de boucle prix-tarifs depuis le tournant de la rigueur de 1983. Ca date.

2) Les négociations conventionnelles

L'inflation, c'est un mouvement permanent. Mais les négociations conventionnelles avec la sécu, c'est tous les cinq ans. Pourquoi ? On ne sait pas.

Quoi qu'il en soit, on ne rattrape jamais cinq ans d'inflation, même en combinant une hausse de l'AMO et quelques modifications de la nomenclature.

Lors des dernières négociations, en 2017, nos représentants ont même accepté de signer un accord sans hausse de l'AMO, alors que le C des médecins prenait 9 % dans le même temps.

Cette année, c'est reparti pour un tour : la lettre de cadrage du ministère exclut une hausse de l'AMO. La présidente de la FNO s'en est émue :
https://fno.fr/actualites/vie-syndicale/declaration-liminaire-lue-par-anne-dehetre-presidente-a-louverture-des-negociations-conventionnelles/

Que peut-on attendre, dans ces conditions ? L'avenant 16 a tracé la voie :

  • quelques petits forfaits ; rappelons que la rémunération à l'acte est considérée comme une horreur par une partie de l'intelligentsia française et que la forfait est un excellent moyen d'abaisser notre taux horaire ;
  • un saupoudrage de dixièmes de coefficients dans la nomenclature ;
  • une hausse des aides à l'installation dans les zones très sous-dotées (avec un zonage qui permet de nier la réalité du terrain).

En somme : rien ne compensera 3% d'inflation par an. Et si l'inflation dérape carrément ? Eh bien... aucun dispositif n'est prévu. Un assouplissement des dépassements d'honoraires, par exemple pour monétiser une compétence poussée, nous offrirait une bouffée d'oxygène. Mais nos représentants ne le revendiquent pas. Bien sûr, il y aurait de l'injustice sociale dans une mesure de cet ordre. 

Mais à force de refuser l'injustice sociale pour les autres, nous l'admettons pour nous : pendant que nos tarifs décrochaient de l'inflation, le pouvoir d'achat global de la population n'a cessé d'augmenter, bien qu'elle ait eu le sentiment inverse. Les chiffres sont têtus.

Imaginez un restaurateur qui s'alignerait sur les tarifs du restaurant universitaire pour être socialement juste. C'est ce que nous faisons.

3) CARPIMKO = régime spécial ?

Le pouvoir a laissé entrevoir les contours de la réforme Delevoye v.2. Il est fort probable que nous y ayons droit au second semestre, en cas de réélection.

On commence à comprendre qu'ils réfléchissent à un nouveau décalage de l'âge de départ, ce qui n'est pas trop grave. Même si nos bornes actuelles de 62 et 67 ans deviennent 64 et 69, ça ne changera pas la face du monde.

Plus gênant : les régimes autonomes comme la CARPIMKO n'existent pas dans la communication du pouvoir. Nous restons donc assimilés aux régimes spéciaux comme ceux d'EDF et de la SNCF, qu'il veut voir disparaître. 

La CARPIMKO elle-même ne communique pas sur ce thème. Elle donne l'impression de se laisser assimiler aux régimes spéciaux. Peut-être a-t-elle une stratégie visant à nous défendre. Dans ce cas, elle le cache bien.

On nous prépare donc un retour du matraquage qu'on voulait nous infliger en 2019. Nos représentants avaient cautionné une compensation par la baisse de la CSG. Mais elle était inconstitutionnelle, d'après les avocats. Et elle ne protégeait absolument pas ceux qui avaient le malheur de dépasser 41 136 € de bénéfice. Après tout, ces collègues n'ont qu'à payer, non ? Ils ont l'habitude.

En fait, le passage aux fameux 28% de cotisation retraite serait une grosse incitation à soigner le moins de patients possible : à quoi bon s'échiner, si c'est juste pour payer les retraites des baby boomers et si ça contribue à être abandonné dans la tourmente par ses pairs ?

4) La pression de la demande

Que vous soyez en zone sous-dotée, intermédiaire ou très dotée, vous avez probablement une liste d'attente. Rares sont les endroits où nous faisons face à la demande.

Dans les faits, pour beaucoup de patients potentiels, nous n'existons plus. Ecouter les messages du répondeur est un exercice angoissant pour tout professionnel de santé doté d'un minimum d'empathie.

5) le délire administratif 


La glorieuse administration française aime consommer le temps des citoyens. Nous n'échappons pas à ce gaspillage d'énergie, avec :

  • des comptes rendus de bilans dont seule la conclusion intéresse la plupart des médecins
  • l'obligation de s'inscrire à mssanté, alors que les médecins sont chez Apicrypt
  • l'obligation de déclaration d'indicateurs
  • la DAP papier maintenue dans tant de départements, à l'heure où la Poste impose des augmentations délirantes sur les timbres
  • la double prise en charge : conventions à lire, à renvoyer, puis factures à fabriquer, puis vérification du fait que les centres paient réellement (plusieurs semaines plus tard)
  • les mutuelles non gérées par la carte Vitale, avec tous les défauts de paiement que cela peut induire pour ceux qui rendent service à leurs patients avec le tiers payant intégral
  • CFE : déclaration peu compréhensible, paiement compliqué qu'il faut aller trouver soi-même depuis qu'ils ne daignent même plus envoyer une facture (un comble du masochisme : allez chercher vous-même votre claque)
  • Déclaration DSPAMC : il y a 20 ans, il y avait trois fois moins de cases sur la déclaration d'URSSAF ; si le fisc et l'URSSAF échangeaient leurs fichiers, tout serait simple ! Trop simple pour la glorieuse Administration française.

La plupart de ces points ne concernent que ces dernières années. On voit mal pourquoi le délire cesserait subitement. Prenons les paris !


Passons aux éclaircies

J'ai pris cette photo le même jour que celle du début de l'article, à Yport (76).

Il est hors de question de ne voir que les nuages sombres à l'horizon ! Entre deux grains, il y a toujours une éclaircie.

1) Un état d'esprit extrêmement positif

Nous avons une profession vivante, créative, réactive (cf rééducation de l'anosmie), assoiffée de nouveaux savoirs.

Nous nous formons sans cesse, de diverses manières.

Nous partageons nos trouvailles. Le merveilleux site PONTT le prouve chaque jour depuis de nombreuses années. Les réseaux sociaux fourmillent d'idées et de conseils.

La semaine dernière, j'ai ouvert un compte Instagram pro : @lefebvreortho. J'ai été accueilli avec une bienveillance émouvante. J'ai découvert une nouvelle preuve du dynamisme de notre profession. Si vous voulez vous rebooster, allez voir le hashtag #orthophonie et les stories des collègues ! C'est un bouillonnement permanent. Vraiment impressionnant. 


Instagram ne se cantonne pas au partage de photos de son chat ou de couchers de soleil flous avec un horizon penché et des couleurs délavées. Allez voir l'Insta orthophonique : c'est bon pour le moral.

2) Votre métier en a encore sous le pied

Faisons les comptes :

  • En moyenne, les relevés individuels d'activité de la sécu disent que l'acte moyen est un AMO 13.
  • Sans aller trop loin dans le surmenage, on peut imaginer 60 actes par semaine, sur 45 semaines par an. Certains font nettement plus, d'autres nettement moins.
  • Total : 45 x 60 x 13 x 2,50 = 87 750 € de recette.

3) Vous pouvez optimiser 

Vous pouvez optimiser vos dépenses pro pour garder 2/3 pour vous (cf cet article : Comment passer de 50 à 30 % de charges ?) : votre revenu sera alors de 58 500 €, soit 4875 € par mois. C'est très honorable pour des bac +3 à 5.

Alors oui, nos tarifs sont quasiment gelés. Mais heureusement, ils partaient de haut au début des années 80, avant que l'inflation commence à les grignoter.

4) Avec 4875 € par mois, vous pouvez épargner.

En tout cas, c'est possible en Province. Et là, le cercle vertueux s'enclenche : une partie de vos revenus se transforme en épargne de précaution, puis en génération de revenus complémentaires. Non seulement vous vous prémunissez contre une mauvaise chute ou une rencontre inopinée avec un sanglier, mais en plus vous commencez à vous détendre face au blocage de l'AMO. Et vous n'avez plus de raison de pester contre notre protection sociale faiblarde par rapport à celle des salariés.


La plupart de mes formations en ligne vous aident à enclencher et à développer ce cercle vertueux. Ma newsletter vous parle très souvent d'épargne, entre autres (cliquez ici pour ne rien manquer de l'actu ortho). Mais le préalable, c'est de constituer le ratio bénéfice / recettes qui vous laissera une capacité d'action. Vous savez aussi que plus vous développez vos recettes, moins les charges fixes vous pèsent. Mieux : la CARPIMKO ne vous prend plus grand-chose à partir de 41 136 € de bénéfice ! la vie est belle, sans réforme Delevoye.

5) Renouveler son intérêt pour le métier

L'orthophonie est une passion pour beaucoup d'entre nous. Le travail sur la langue, le contact, le sentiment d'utilité, les évolutions permanentes des savoirs et des techniques : il y a de quoi s'y absorber pendant 45 ans sans s'ennuyer.

Mais si la lassitude vous saisit, ce métier vous offre de nombreuses possibilités :

  • vous former intensément sur un sujet donné et le faire savoir auprès des médecins
  • changer votre approche (ex : la formation d'Isabelle Bobillier-Chaumont, qui vous retournera la tête) 
  • ajouter des cordes à votre arc : apprendre la LSF, apprendre à dessiner avec Samuel Bruder, acheter une imprimante 3D pour fabriquer du matériel...
  • militer : participer à la FNO, à une URPS, à une CPD, à des manifs si vous voulez entraîner votre voix...


5) Créer une activité secondaire pour vivre de sa passion

Si vous voulez vous ouvrir à d'autres horizons éclaircis, vous pouvez développer une activité secondaire. Les conditions n'ont jamais été aussi favorables, grâce à internet qui vous permet de vous faire connaître.

L'éventail des possibilités est quasiment infini. Dans ma formation Contourner le blocage de l'AMO, je vous ai proposé une méthode sans risque financier. Sans risque tout court, en fait. Mais il y en a des milliers d'autres.


Alors, grains ou éclaircies ?

Tout est une question d'état d'esprit. 

J'ai longtemps vu les grains. Il est évident que l'orthophonie française est une profession prise en étau. C'est le lot de tous les auxiliaires médicaux. Il est vrai aussi que la politique de nos propres représentants nous désarçonne souvent : des années d'efforts sur l'exercice salarié, l'écriture inclusive  et l'accès direct, plutôt que sur l'AMO, par exemple. Quand on voit un glaive et qu'on doute de son bouclier, on peut être inquiet.

Mais tout de même, si on se tourne vers les éclaircies, on voit que la profession a de beaux restes et qu'elle conserve un ressort impressionnant. Une vivacité. Et puis tant de portes restent ouvertes vers l'épanouissement professionnel, dans l'orthophonie ou en parallèle !

Réjouissons-nous. Râler, c'est mauvais pour nos artères. Il sera bien temps de nous faire du mouron si la réforme des retraites s'abat sur nous comme une falaise normande.

vendredi 12 novembre 2021

Chèques vacances : faisons le point


Il y a deux ans, j'ai écrit un article sur les chèques vacances pour les indépendants :
https://orthogestion.blogspot.com/2019/02/les-cheques-vacances-pour-les.html

Cet article est rapidement devenu l'un des plus lus du blog. A ce jour, il en est à 18 145 vues.

Rappelons le principe, en quelques points :

  • Vous achetez des chèques auprès de l'ANCV.
  • Montant annuel maximum : 1 SMIC mensuel brut. Vous trouverez le montant actuel ici. C'est 1709 € au 1er janvier 2023.
  • Vous les déduisez. Donc Bercy vous paie une partie de vos loisirs : 11, 30, 41 ou 45 % selon votre tranche marginale d'imposition. Suivez ce lien pour savoir dans quelle tranche vous êtes, et donc quel cadeau le fisc vous fait sur vos loisirs.
  • C'est impossible si vous êtes en régime Micro-BNC. Il faut faire une 2035.
  • C'est inutile si vous n'êtes pas imposable, d'autant que les AGA considèrent à présent que ce n'est pas déductible de l'URSSAF et de la CARPIMKO.

 J'ai publié un tuto vidéo sur la procédure d'achat des chèques :


Dans l'article, je vous disais que les AGA n'étaient pas d'accord entre elles sur le traitement des chèques vacances. C'était l'effet de la nouveauté : elles n'interprétaient pas les textes officiels de la même manière. Par exemple, l'ANGAK disait qu'il ne fallait rien déduire sur la 2035, contrairement à l'AGAO.

A présent, la plupart des AGA (mais pas l'AGAO) recommandent de déduire les chèques vacances au moment où on passe le BNC de la 2035 vers la 2042 (la déclaration de Monsieur Toulemonde). L'inconvénient, c'est que le fisc ne voit pas le même revenu sur les deux déclarations : il manque environ 1600 € dans la 2042. Mais on peut le justifier.

Les comptables ont aussi émis plusieurs sons de cloches. Certains continuent même à penser que nous n'avons pas droit aux chèques vacances. D'autres disent qu'on a le droit de déduire 30 % d'un SMIC brut sur l'URSSAF et la CARPIMKO, outre la déduction fiscale.

Malgré tout, il semble qu'on s'oriente vers une forme de consensus sur les points que j'ai énumérés plus haut. Les instructions des AGA convergent. L'AGAO elle-même, qui s'est longtemps singularisée, tend à s'aligner sur les autres, sur le principe. Cela dit, je ne peux que vous inciter à vérifier la position de votre propre AGA et de votre éventuel comptable.

En cette fin 2021, j'ai trois nouvelles choses à vous signaler.


Chargez votre badge


Jusqu'à l'an dernier, vous pouviez mettre jusqu'à 150 € sur votre badge de télépéage d'autoroute, valable aussi dans certains parkings. A présent, c'est 250 €. Il faut dire que les péages augmentent sans cesse...

APRR, par exemple, explique la procédure ici :
https://voyage.aprr.fr/aide-contact/offres-telepeage/comment-profiter-du-telepeage-grace-mes-cheques-vacances

Vous pouvez vous procurer ce badge par correspondance ou vous rendre dans un local commercial d'une société d'autoroutes. J'ai tout fait à distance en 2020. Depuis lors, j'envoie mes chèques en recommandé à Bobigny, en croisant les doigts pour qu'un postier ne les vole pas.


Commandez après Noël

Notez ça dans votre agenda !

En 2020, j'ai attendu la dernière semaine de l'année pour commander mes chèques vacances. L'ANCV n'a traité cette commande que début janvier. Donc je les ai déduits sur 2020, mais ils sont datés de 2021. Ils ont gagné un an de validité : au lieu d'être périmés à la fin 2022, ce sera fin 2023.

C'est la raison pour laquelle je n'ai rien commandé depuis janvier. J'attends patiemment la magie de Noël.


Echangez vos chèques périmés

Si vos chèques ne sont plus valables, l'ANCV accepte de les reprendre et de vous en envoyer d'autres. Vous trouverez un tuto complet ici :
https://www.fonctionpublique-chequesvacances.fr/cv/web/documents/pdf/Pas_a_pas_Beneficiaire_demande_echanges.pdf

Attention, ça ne fonctionne pas en permanence. L'ANCV ouvre des fenêtres de tir. Cette année, elle a accepté de reprendre les chèques périmés émis en 2019, mais uniquement entre le 1er janvier et le 31 mars 2021. Elle annoncera bientôt la fenêtre de tir pour les chèques de périmés de 2020. Comme le dit Frédéric :


Les chèques vacances sont un grand bonheur, dont il serait dommage de ne pas profiter. Les Whoppers à -41% ont un goût plus savoureux ! Et avec les petits aménagements récents, ce bonheur est encore plus intense.


Merci à Estelle pour l'idée de cet article.