ABONNEZ-VOUS A MA NEWSLETTER : CLIQUEZ ICI
Chaque semaine, vous recevrez des infos, des bons plans, des astuces, des liens vers des discussions utiles et intéressantes...
Affichage des articles dont le libellé est kiné. Afficher tous les articles

lundi 1 juillet 2024

Avis Carpimko : que veulent dire les "points" ?

Dans l'article précédent, je vous ai fait un tuto pour comprendre votre avis de Carpimko. Suite à cela, un collègue m'a demandé :

"La semaine dernière, tu expliquais clairement l'avis d'appel des cotisations de la Carpimko et ça y est, j'ai enfin compris ce drôle de papier que j'imprimais tous les ans et parcourais vaguement depuis quelques années !!

En revanche, je ne comprends toujours pas les "points" qui sont indiqués sur ce même document. Est-ce qu'il te serait possible de faire un petit "point" dessus[...] :) ?"

Effectivement, il y a des indications de points :

Fun fact : elles sont grisées comme si rien n'était sûr.

Je ne vais pas vous faire fumer le cerveau, mais expliquons rapidement les choses.

Déjà, il y a une logique : nous payons 6 cotisations retraite. Chacune nous attribue des points. Plus on travaille, plus on accumule de points, mais c'est plus une courbe logarithmique que linéaire (comme les cotisations).

Le jour où vous prendrez votre retraite, la Carpimko regardera combien de points vous avez cumulé en tout et elle traduira ça en euros bruts. Ensuite elle prélèvera les cotisations sociales pour calculer votre pension nette.

Evidemment, pour faire compliqué, les points de chaque régime n'ont pas le même montant. Prenez votre avis 2024 et multipliez vos points par leur valeur pour savoir combien d'euros vous avez cumulé en un an :
  • Régime de base : 1 point = 0,6399 € cette année. Donc si un retraité a cumulé 10 000 points pendant sa carrière, le régime de base lui verse 10 000 x 0,6399 = 6399 € bruts par an.
  • Régime complémentaire : 1 point = 20,88 €. Donc évidemment, on nous donne beaucoup moins de points que dans le régime de base.
  • ASV : 1 point = 1,47 € s'il a été acquis avant la catastrophe de 2008 (effondrement de ce régime).
Prenons maintenant ligne par ligne :
  • Régime de base, tranche 1 : vous cumulez 525 points à partir de 46 368 euros de revenu (BNC + Madelin + PER). Donc si vous gagnez par exemple la moitié, vous cumulez 525 / 2 = 263 points. Plus ça va, moins vous cumulez de points, à revenu constant. C'est une réforme des retraite annuelle, rampante, incidieuse.
  • Régime de base, tranche 2 : très anecdotique. 25 points maxi pour un revenu de 231 840 € (vous avez bien lu). En fait cette tranche est plus de l'argent perdu qu'autre chose.
  • Régime complémentaire, cotisation forfaitaire (2176 € pour tous) : 8 points.
  • Régime complémentaire, cotisation proportionnelle aux revenus : 22 points maxi, si vous atteignez 203 446 € de revenu.
  • ASV, cotisation forfaitaire (219 € pour tous) : 24,5 points. C'était quasiment le double avant 2008, avec une cotisation trois fois moins chère ! Comment avoir confiance après ça ?
  • ASV, cotisation proportionnelle aux revenus : (Revenu x 0,4%) / (219 x 3) x 24,5.
Je vous mets un tableau sur le groupe des Clés pour transformer les points de vos avis en euros nets et pour projeter ça sur 43 ans. Attention, les points ne sont que des promesses de retraite. Depuis l'effondrement de l'ASV en 2008, puis la crise grecque de 2011, je me dis que tout est possible. Un Etat qui fait n'importe quoi ne peut pas affirmer que ses points de retraites sont solides comme le roc.

lundi 15 avril 2024

Combien gagne une orthophoniste libérale ? Mise à jour


Estimer le revenu d'une profession n'est pas chose simple quand on n'a pas accès aux chiffres nationaux du fisc. Mais on peut quand même tenter d'approcher la réponse à quelques questions, ne serait-ce que pour renseigner les jeunes qui envisagent ce métier :

  • Quelle est notre recette moyenne (le chiffre d'affaire : honoraires + primes) ?
  • Quel est notre revenu (le bénéfice : recette - dépenses pro) ?
  • Est-ce qu'on a enfin digéré 2020, annus horribilis ?
  • Sommes-nous très groupés autour des chiffres moyens, ou très répartis ?
  • Quel est le temps de travail moyen ? 
  • Sommes-nous mieux lotis que les autres paramédicaux conventionnés ?

Les données les plus fouillées ont toujours été celles de la FNAGA relayées par l'AGAO, l'association de gestion la plus utilisée par les orthophonistes. Les dernières concernent 2021: on n'a pas encore 2022 (et encore moins 2023 qui n'a pas encore été déclarée)

La FNO vient de publier des chiffres sur 2022, mais ils proviennent de la base de données de "l'Assurance maladie SNDS". Or l'Assurance maladie ne connaît pas nos revenus issus des centres qui nous paient directement (IME, SESSAD, CMPP et certains EHPAD). La double prise en charge reste décidément une plaie : elle va jusqu'à fausser les statistiques.

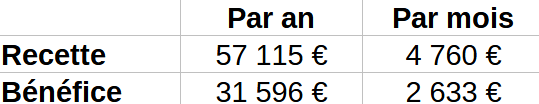
Voici donc les derniers chiffres communiqués par l'AGAO et la FNAGA pour les orthophonistes (merci à Florence de me les avoir transmis) :


Petit bémol : ces données incluent les orthophonistes en exercice mixte (libéral + salarié), qui font forcément baisser les moyennes puisque leur salaire n'est par inclus dans le tableau. La FNO nous dit qu'ils sont 9 % des orthophonistes libéraux (cf l'Orthophoniste n°437, p.10). Les 91 % restants ont donc une moyenne plus haute, mais on ne la connaît pas.

Est-ce que la baisse de 2020 est oubliée ?

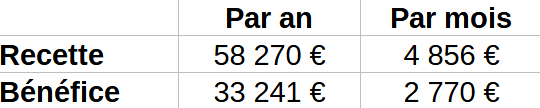
Quasiment. Voici le tableau de 2019 :


Comme vous le voyez, les chiffres de 2021 s'approchent de ceux de 2019.

Mieux : il est fort probable que nos recettes aient dépassé celles de 2019 sur la période récente grâce aux revalorisations de tarifs négociées par la FNO dans les avenants 19 et 20


Sommes-nous une profession homogène ?

Pas du tout.


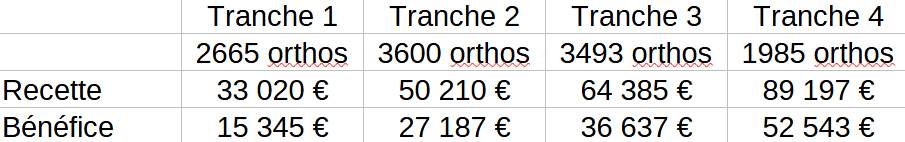
 L'AGAO nous répartit en quatre tranches :


En luttant contre les dépenses pro (cf cet article) et en optimisant son lieu d'installation, il reste possible d'atteindre un revenu net de 60 000 € par an, soit 5 000 € par mois. Certains membres de la tranche 4 le font. C'est quand même très appréciable en France pour un bac +3 à 5.

Ça représente combien d'heures de travail par semaine ?

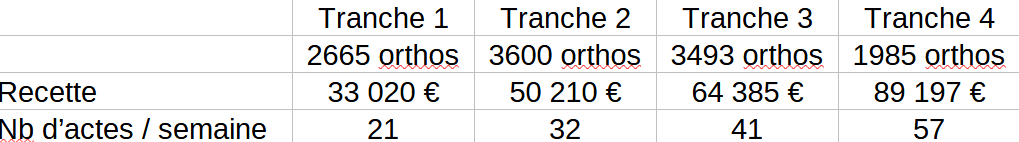
Regardons déjà combien d'actes hebdomadaires cela représente.

Les relevés d'activité de la sécu nous disent que nous tournons autour de 1 AMO 13 par acte, soit 33,80 € en métropole. Voici ce que ça donne avec 46 semaines de travail (5 semaines de vacances + quelques jours fériés hors vacances) :

La FNO dit qu'en 2022, nous avons tourné à 35 actes moyens par semaine (mais elle pense que nous prenons dix semaines de vacances). Elle donne aussi le nombre d'actes moyen de chaque mois de l'année. On y voit le gros impact des vacances scolaires sur notre activité.


35 actes de 30 minutes, ça fait un mi-temps en fait ?

La FNO dit que nous travaillons moins que les autres paramédicaux, mais elle ne va pas jusqu'à écrire que nous sommes à mi-temps. Ce serait royal, avec les deux mois et demi de vacances qu'elle nous prête.

Elle affirme que nous avons dix heures de travail non rémunéré par semaine. Il y a effectivement de quoi faire :

  • préparation des séances
  • contacts avec les autres intervenants
  • rédaction de comptes rendus et de notes d'évolution
  • comptabilité
  • paperasse : sécu, facturation des centres qui paient directement, gestion des impayés...
  • entretien du cabinet.


N'oublions pas non plus que les actes les mieux payés durent plus de 30 minutes, qu'il s'agisse des séances de neurologie (45 minutes sauf si le patient s'avère trop fatigable) ou des bilans.

En résumé : on ne connaît pas notre temps de travail moyen. Personnellement, j'ai culminé à 53 heures par semaine quand j'avais 90 à 95 actes prévus par semaine. Ca donne un ordre d'idée, mais c'est juste un exemple.

Comment nous situons-nous par rapport aux autres paramédicaux conventionnés ?

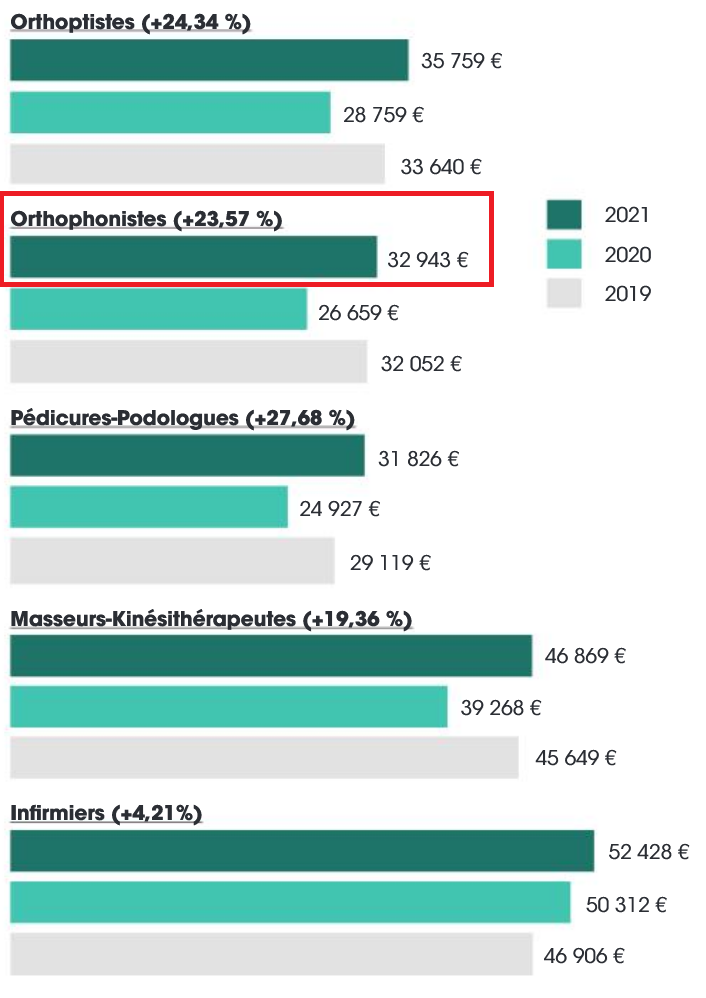
Dans son dernier bulletin, la Carpimko nous explique que nous sommes avant-derniers à présent, en matière de bénéfice : les orthoptistes nous ont dépassés.

Vous remarquerez que notre BNC 2021 ne coïncide pas parfaitement avec celui de l'AGAO
cité plus haut, mais qu'il en est assez proche.
 

Conclusion joyeuse

Bien sûr, tout irait mieux si nos tarifs avaient suivi l'inflation. Dans les années 70, ils augmentaient une ou deux fois pas an pour suivre l'inflation. Mais ils ont commencé à geler en 1983 avec le tournant de la rigueur du président Mitterrand. L'inflation a pu caracoler en tête, malgré quelques soubresauts de plus en plus espacés.

Il faut donc recevoir de plus en plus de patients pour maintenir un revenu constant. Cela peut pousser certains collègues vers le burn-out.

Ce n'est même pas une question de politique politicienne : tous les gouvernements nous ont laissés décrocher depuis 1983. La baisse du pouvoir d'achat, aggravée par l'appétit gargantuesque de la Carpimko, fait maintenant partie de notre identité professionnelle collective. Il en est de même pour les salaires de début de carrière des fonctionnaires... mais ensuite ils ont de l'avancement.


CELA DIT

Nous avons de beaux restes, après quarante ans de déclin :

  • un bénéfice moyen supérieur au revenu médian du pays
  • un revenu confortable dès le début de carrière, sans forcément avoir besoin de se tuer au travail
  • la possibilité de pousser vers les 5000 € par mois : aucun quota (nombre d'actes maximal) n'a été imposé par la sécu, même si c'était dans l'air dans les années 90 ; ce fut une grande victoire syndicale.
  • le libre choix de nos méthodes et de notre organisation.

Pourvu que ça dure ! Et merci à la FNO d'appuyer sur la pédale de frein depuis quarante ans pour ralentir notre décrochage de l'inflation.

vendredi 5 mai 2023

TUTO : la nouvelle déclaration d'Urssaf et de Carpimko

Vous êtes un paramédical libéral et vous avez eu du mal à comprendre le fonctionnement de la déclaration d'Urssaf et de Carpimko sur Net Entreprises ?

Après avoir noué votre cerveau dans tous les sens, vous avez tout de même réussi à dominer les cases A à W et à mémoriser leur fonctionnement ?

Eh bien... on efface tout et on recommence !

La déclaration Dspamc sur Net-Entreprises n'a même pas existé dix ans. J'ai encore sous les yeux un courrier de la FNO qui nous expliquait le fonctionnement de ce nouveau site en 2018.

Dès 2022, les frères Rap'tout nous ont expliqué que dans un esprit de simplification, tout allait se passer désormais sur impot.gouv.fr. Ca ressemblait à une bonne nouvelle.

Mais ces gens sont joueurs. A moins qu'ils manquent légèrement d'empathie ? Je n'ose le croire.

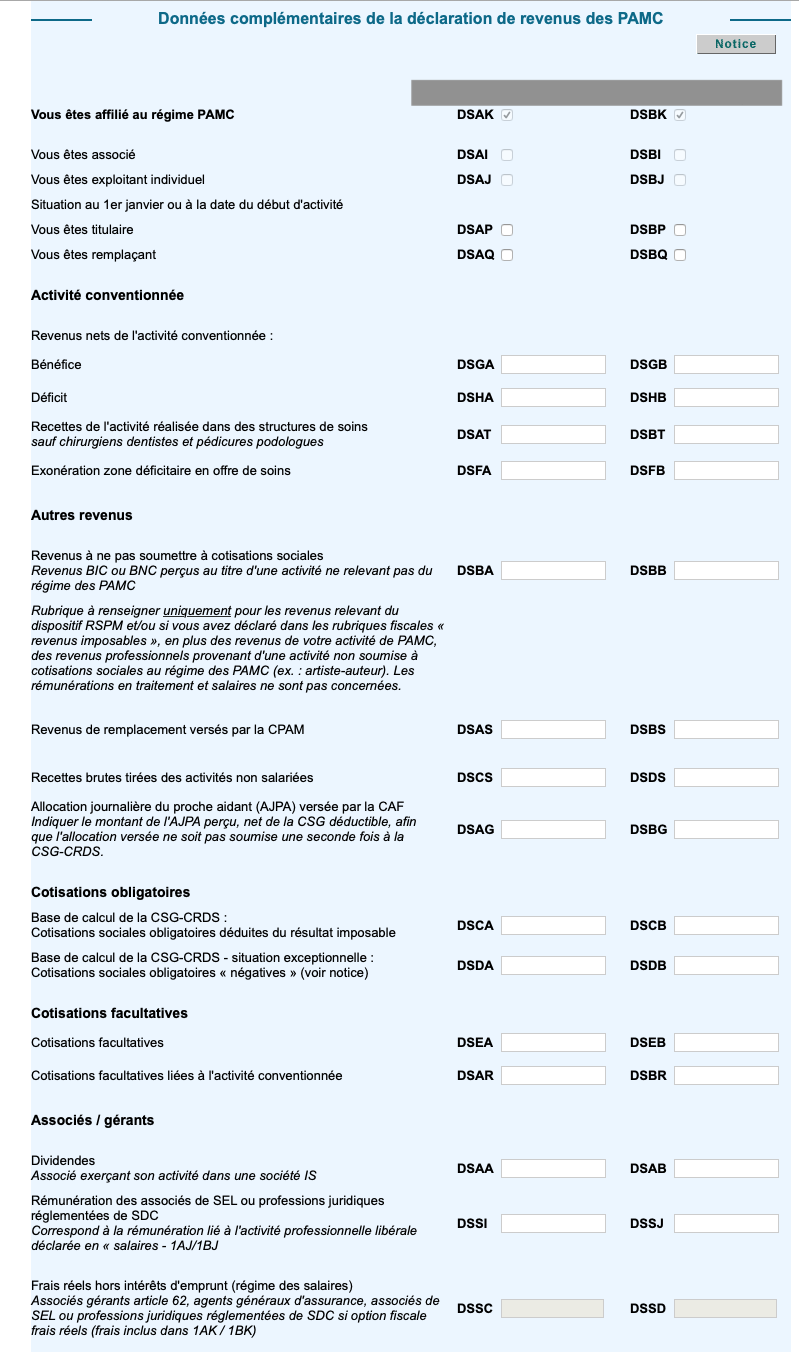
Nous découvrons le pot aux roses en ce doux printemps 2023. Le fisc a "simplifié" la Dspamc en remplaçant toutes les cases que nous avions patiemment apprises par celles-ci :

 
Amusant, non ? Heureusement, Bercy fait bien les choses : ils vous proposent une notice de 17 pages. Le plus cocasse, c'est que cette lecture rédigée dans un sabir confus vous servira... à vous faire taxer. Voilà qui donne envie de s'y plonger.
 
 
Comment s'en sortir sans lire les 17 pages ?


Déjà, il faut faire preuve d'empathie (nous, nous savons le faire) et chercher à comprendre pourquoi ils nous posent toutes ces questions.
 
L'Urssaf et la Carpimko ne peuvent pas se satisfaire de notre déclaration 2035, et encore moins de la déclaration 2042. Par exemple, elles ont besoin de savoir si une partie de nos revenus est non conventionnée : l'Urssaf surtaxe ce type de revenus, alors que la Carpimko les détaxe légèrement.
 
Une fois qu'on capte l'utilité de la chose, on s'énerve déjà un peu moins. Mais quand on regarde le détail, on constate quand même que la plupart de ces cases auraient pu être calculées par le fisc lui-même, sur la base de la 2035 et du relevé SNIR. La FNO dit que notre temps est précieux. Le fisc pense l'inverse : c'est un service public qui estime que la population est à son service. Qui sert qui ? La réponse est limpide, malheureusement.

Mais jetons-nous dans cette mare et voyons si nous arrivons à y nager.


Prenons les cases avec méthode, d'abord pour ceux qui font une 2035 :

Je vous mets ici le résumé de ce que j'ai lu sur le sujet pour l'instant. Par exemple ici, entre autres. J'affinerai si besoin en éditant cet article a posteriori. 
 
Je mets en rouge les cases qui servent le plus.

DSGA, c'est la partie conventionnée de votre bénéfice :
BNC (case CP de la 2035 + DSAS) x recettes conventionnées (case DSAV) / total des recettes (cases AA + AF). Source  : FMF. Ancienne case O.
 
DSAT : recettes (honoraires bruts) versées directement par des IME, CMPP, CAMSP et autres établissements qui nous compliquent la vie avec la double prise en charge. Il faut être conventionné avec eux et appliquer  les tarifs normaux de la sécu, sinon c'est du revenu non conventionné et ça ne va pas dans cette case. C'est l'ancienne case Q, mais en recettes alors qu'à l'époque c'était du bénéfice.

DSFA : revenus exonérés à réintégrer si vous en avez : case CI de la 2035, pour les médecins. Et aussi les exonérations ZRR et ZFU. Ancienne case G. Attention, l'AGAO tient un autre discours. Consultez votre AGA si ça vous concerne...

DSBA : les sommes déjà soumises aux cotisations sociales. Par exemple des droits d'auteur. 
 
DSAS :  IJ CPAM (ancienne case L de Net-Entreprises), pour éviter une double taxation.

DSCS : totalité des recettes brutes : AG dans la 2035. Ancienne case W.
 
DSCA : charges sociales obligatoires : BT dans la 2035. Cette case sert à calculer la CSG, parce que cet impôt taxe les cotisations sociales. Ancienne case J.

DSEA : Madelin + PER : BZ + BU dans la 2035. Ancienne case K.

DSAR : DSEA x recettes conventionnées (DSAV) / total des recettes (DSCS). Ancienne case OF.

Associés-gérants : je laisse courir parce que si vous êtes concerné(e), vous avez sûrement un comptable.

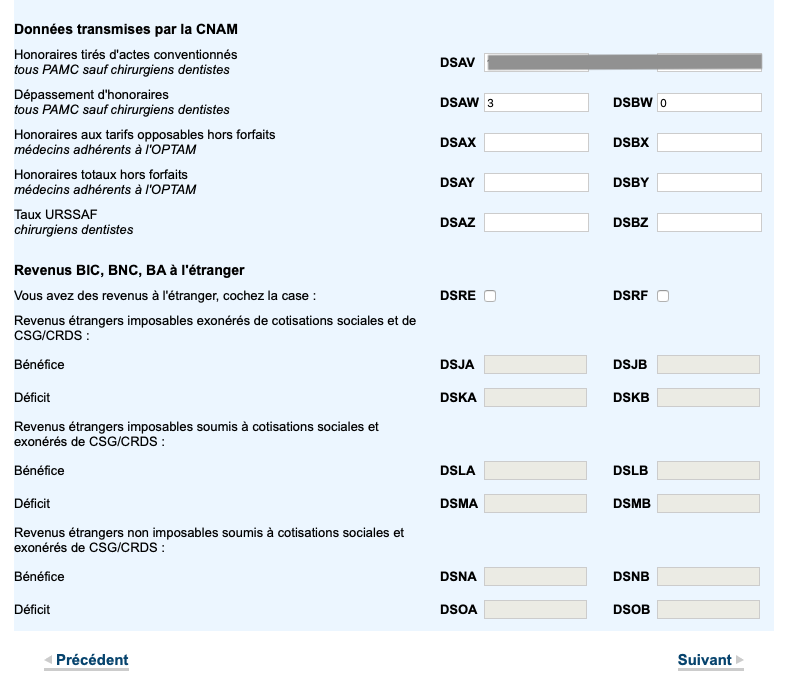
DSAV : recette conventionnée. Ancienne case R pré-remplie par le relevé SNIR. La FNO disait de la corriger si besoin.

DSAW : dépassements d'honoraires. Ancienne case S pré-remplie par le relevé SNIR. La FNO disait aussi de la corriger si besoin.


Passons maintenant au cas des collègues en Micro-BNC :

 
En l'absence de déclaration 2035, la source est dans la 2042 elle-même :

DSGA : 5HP + (5HQ x 0,66). Si vous avez des revenus non conventionnés, il faut les enlever de cette case.
 
DSAT : recettes (honoraires bruts) versées directement par des IME, CMPP, CAMSP et autres établissements qui nous compliquent la vie avec la double prise en charge. Il faut être conventionné avec eux et appliquer  les tarifs normaux de la sécu, sinon c'est du revenu non conventionné et ça ne va pas dans cette case.

DSFA : 5HP (source FMF).

DSBA : les bénéfices (honoraires x 0,66) déjà soumises aux cotisations sociales. Par exemple les droits d'auteur. 
 
DSAS :  0 (source : FMF).

DSCS : 5HP / 0,66 + 5HQ
 
DSCA : Cotisations CARPIMKO + URSSAF -  CURPS - CFP - CSG - CRDS.

DSEA : 0.

DSAR : 0.
 
Associés-gérants : je laisse courir parce que si vous êtes concerné(e), vous avez sûrement un comptable.

DSAV : recette conventionnée. Ancienne case R pré-remplie par le relevé SNIR. La FNO disait de la corriger si besoin.

DSAW : dépassements d'honoraires. Ancienne case S pré-remplie par le relevé SNIR. La FNO disait aussi de la corriger si besoin.

La suite ne concerne pas les lecteurs de ce blog, donc je laisse courir aussi.


Ouf ! Vous avez gagné... le droit de rejouer l'an prochain.

Au final, on retrouve la plupart de ses petits quand on est habitué à l'ancienne déclaration.

Une chose m'inquiète : c'est la case DSAT, qui demande une recette alors qu'avant on raisonnait sur un bénéfice. Je vérifierai si l'URSSAF applique les bonnes formules quand je recevrai mon avis de ponction au début de l'été.

lundi 2 mai 2022

CARPIMKO : mon amie de 30 ans - On fait le bilan !


C'est souvent en regardant les évolutions sur le long terme qu'on identifie les tendances de fond.

En début d'année, quand la CARPIMKO publie son barème, je vous fais souvent part du pourcentage de hausse que cela représente. Mais je le fais d'une année sur l'autre. Aujourd'hui, je vais le faire sur 30 ans grâce à un papier que j'ai retrouvé dans mes archives.

Pour mémoire, la CARPIMKO nous prélève 7 cotisations :

  • 2 pour le régime de base, qui sont les mêmes pour toutes les professions libérales sauf les avocats
  • 2 pour le régime complémentaire, en forte hausse tous les ans
  • 2 pour le régime des praticiens conventionnés
  • 1 pour le régime invalidité-décès, en forte hausse cette année

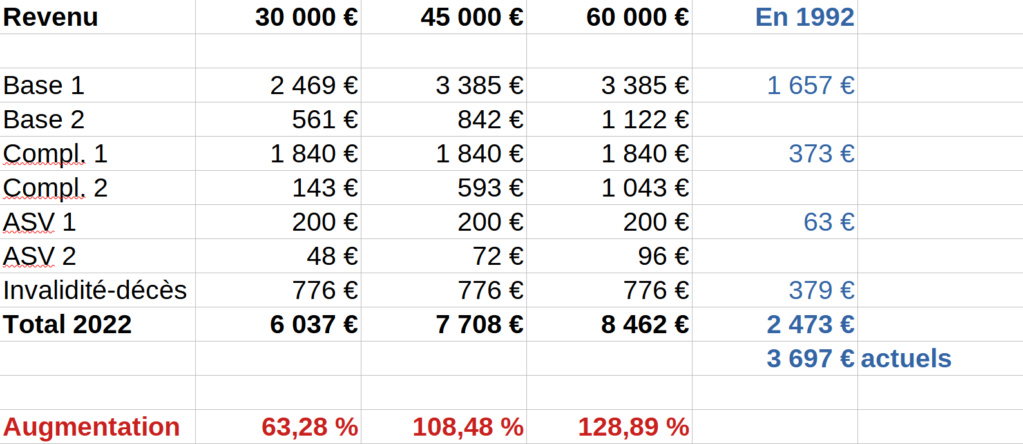
Voici l'état des lieux que m'avait envoyé la CARPIMKO en 1992 :


A l'époque, le système nous poussait clairement à travailler : quel que soit notre revenu, le total était de 16 220 F, soit 2 473 €, ou 3 697 € actuels (source : https://www.insee.fr/fr/information/2417794).

Nous pouvions cotiser davantage si nous le souhaitions, en optant pour les "classes" C à F. Mais c'était facultatif. 

Je m'étais bien gardé de faire confiance à la CARPIMKO en lui donnant volontairement une partie de mes revenus. Le livre blanc de Michel Rocard (voir ici) était paru l'année précédente. 


M. Rocard montrait bien que le système de retraite par répartition allait au-devant de grands dangers à cause de l'évolution démographique du pays et de son apathie économique.

Malheureusement, quelques mois plus tard, le facultatif est devenu obligatoire. Puis chaque régime a été réformé, au fur et à mesure ; avec à chaque fois une aggravation des conditions pour les cotisants. Mais l'honneur était sauf : on ne baissait pas les pensions des retraités. La solidarité intergénérationnelle fonctionne à sens unique.

Où en sommes-nous, 30 ans plus tard ?

J'ai voulu le savoir précisément.

Puisque la cotisation est maintenant liée aux revenus, j'ai cherché à savoir quelle évolution nous subissions à 30 000, 45 000 et 60 000 € de bénéfice :


Comme vous le voyez dans la ligne rouge, l'augmentation va de +63 % à +129 %, même en tenant compte de l'inflation !

Chaque hausse annuelle reste peu lisible : elle est noyée dans le système des régularisations. Et surtout, aucun syndicat ne s'en plaint, puisque ces corporations participent à la gestion de la CARPIMKO.

Mais sur 30 ans, la dérive est bien lisible. En comparaison, l'URSSAF s'est mieux tenue : la hausse d'une cotisation a généralement été compensée par la baisse d'une autre. A la CARPIMKO, on sait augmenter 3 ou 4 cotisations à la fois, sans la moindre contrepartie ; et tous les ans.


Mais c'est pour notre bien, non ?

Si. En théorie.

Le principe de la retraite par répartition paraît cohérent, équitable et solidaire : les jeunes paient pour les aînés. Puis à leur tour, ces jeunes devenus vieux sont financés par leurs enfants. Et ainsi de suite.

Le problème, c'est que c'est une pyramide de Ponzi légale : si vous avez 25 ans, vous savez combien de baby boomers vous devez financer. Mais une bonne partie de ceux qui devront financer VOTRE retraite ne sont même pas nés. Et on ne sait pas quelles conditions économiques ils rencontreront d'ici là. Les auxiliaires médicaux seront-ils encore conventionnés ? Tant de choses peuvent se passer.

Il n'y a donc pas beaucoup plus de sécurité dans notre système que dans la retraite par capitalisation (l'épargne).

Bien sûr,  on pourra toujours dire que les régimes par répartition ont la possibilité de s'endetter. Mais c'est immoral. Moi, j'aime mes enfants. Je n'ai pas envie de leur faire supporter mon impéritie.


D'après Patrick Artus, pour chaque euro cotisé depuis le début des années 80, un système de retraite à 100% par capitalisation aurait rapporté 21,90 € contre 1,90 € en répartition.

Cela aurait en outre financé l'économie du pays. Mais les principes généreux agissent comme le soleil sur un pare-brise : ils nous empêchent de voir la réalité. Nos syndicats font partie des gens éblouis par les grands principes.

Alors on n'en sortira pas. Longue vie à la vorace CARPIMKO !

Rendez-vous dans 30 ans...


mardi 25 mai 2021

Nouvelle cotisation URSSAF : les détails

Si vous faites partie des paramédicaux affiliés à la CARPIMKO, vous savez que vous avez un délai de carence de 90 jours en cas d'arrêt de travail, contre 3 jours pour les salariés du privé et 1 jour pour les fonctionnaires.

Ces trois mois font le bonheur des assureurs, qui nous vendent leurs contrats de prévoyance. Ils améliorent aussi ce que la CARPIMKO nous verse à partir du 91ème jour.

Nous pouvons aussi nous auto-assurer, en accumulant trois mois de trésorerie immédiatement disponibles sur des livrets et/ou des assurances vie réactives. Si vous voulez approfondir le sujet des prévoyances, j'ai écrit cet article il y a quelques années, pour expliquer pourquoi j'avais résilié la mienne :

https://orthogestion.blogspot.com/2008/08/assurances-prvoyance-quen-penser.html

L'Union Nationale des Professions Libérales (UNAPL) a jugé que le système actuel n'était pas suffisant. Pour elle, il faut absolument nous faire cotiser pour percevoir des indemnités journalières avant 90 jours. Le premier confinement lui a permis de militer avec succès pour qu'une nouvelle cotisation URSSAF soit inventée.

Rappelons les six cotisations obligatoires que l'URSSAF nous prélève déjà : 

  • la contribution sociale généralisée (CSG)
  • la contribution pour le remboursement de la dette sociale (CRDS)
  • les allocations familiales
  • la cotisation à l'assurance maladie
  • la contribution à la formation professionnelle (CFP)
  • la contribution aux unions régionales des professionnels de santé (CURPS).

Il y en aura donc une septième à partir du 1er juillet 2021. Ajoutée aux sept de la CARPIMKO, nous arriverons à 14 cotisations sociales. C'est la fête.

A présent, nous connaissons les contours du nouveau dispositif. Examinons-les de près.


Le prélèvement 

L'URSSAF va ponctionner 0,30 % de plus sur notre bénéfice. Cela équivaudra donc à une baisse de nos tarifs. Cependant, on peut espérer que cette cotisation soit elle-même déductible. Rappelons que les contrats de prévoyance Madelin sont déductibles fiscalement, mais non déductibles des charges sociales.

La nouvelle cotisation sera par exemple de 90 € pour un bénéfice de 30 000 €. 

Il faudra atteindre un bénéfice de 123 408 € (chiffre de 2021) pour commencer à y échapper : au-delà, elle stagnera à 370 €. Autrement dit, quasiment aucun paramédical conventionné ne pourra s'en affranchir.

Outre ces 370 € maximaux, il y aura aussi une cotisation minimale : 49 € en 2021.

La prestation


Comme toujours, la ponction est sûre, mais la prestation s'avère moins probable (et non souhaitable). Regardons donc ce que nous allons nous offrir pour 0,3 % de notre revenu :

  • L'indemnité journalière sera de 1/730ème du revenu annuel. Pour reprendre l'exemple d'un bénéfice à 30 000 €, cela fera une IJ de 41 €.
  • Le délai de carence passera de 3 mois à 3 jours.
  • Au-delà des 90 jours, la CARPIMKO prendra le relais.

Une bonne affaire ?

Dans mon exemple d'un collègue ayant un bénéfice de 30 000 €, la cotisation d'un an sera remboursée en 2,2 jours ; soit 5,2 jours de maladie, avec les 3 jours de carence. Ca paraît excellent. Reste que les montants ne permettront pas de vivre : 41 € par jour, cela fait 1 230 € par mois, pour une personne qui gagne 2500 € en temps normal (30 000 / 12).

Deux catégories de personnes sont choyées par cette nouvelle assurance obligatoire :

  • Les anciens, comme votre serviteur, qui ne seront pas surtaxés au seul motifs qu'ils vieillissent.
  • Les collègues qui ont déjà un problème de santé qui entre dans les critères d'exclusion des assureurs.

Pour les jeunes en bonne santé, ce sera une dose supplémentaire de solidarité. Ils en ont l'habitude.
Sur le principe, il paraît étonnant que les représentants des libéraux aient imaginé un énième dispositif obligatoire, donc coercitif. Leur argument principal : 20 à 25 % seulement des libéraux se garantissent avec des indemnités journalières. Mais cela ne prend absolument pas en compte l'auto-assurance. Nous ne sommes pas tous des cigales ou des enfants.

Utiliser la pandémie comme moyen de pression s'est avéré astucieux. Il reste à espérer qu'on ne nous inventera pas une taxe à chaque crise.

Enfin, prenons les paris : maintenant que cette cotisation existe, peut-on espérer voir son taux stagner comme de vulgaires AMO, AMI ou AMK ? L'exemple de la CSG s'avère tragique (voir cet article) : elle est passée de 1,1 %, lors de sa création par Michel Rocard en 2009, à 9,2 % aujourd'hui. On peut aussi citer les cotisations de la CARPIMKO, qui dérivent nettement plus que l'inflation malgré des tarifs gelés.

L'UNAPL a mis le doigt dans son propre engrenage. Nous ne pouvons que subir, mais la suite des événements sera intéressante à observer...


Sources :

https://www.capital.fr/votre-argent/arret-maladie-voici-dans-quelles-conditions-les-professions-liberales-seront-indemnisees-1399364
https://www.argusdelassurance.com/les-distributeurs/prevoyance-des-professions-liberales-ce-que-prevoit-le-texte.181569
https://oosteo.com/blog/2021/05/prevoyance-des-professions-liberales-les-details-de-la-reforme/  https://fno.fr/actualites/indemnites-journalieres-des-professionnel%c2%b7les-en-liberal/


mardi 25 août 2020

La France a peur


Si vous êtes exercez un métier paramédical en libéral, vous avez peut-être encore du mal à vous remettre du confinement. Bien sûr, les infirmiers ont été surchargés. Mais les kinés, les orthoptistes, les podologues et les orthophonistes ont été nombreux à souffrir financièrement de ces deux mois d'arrêt. 

Les petites aides et le télésoin ont apporté un certain réconfort à certains, sans résoudre le problème ; d'autant que la période estivale a rapidement suivi le déconfinement, avec son habituel cortège d'annulations.

Il est intéressant de considérer le comportement du reste de la population pendant cette année sombre pour nos métiers. Cela nous donne une indication sur les problématiques qui seront les nôtres l'an prochain, quand nous aurons retrouvé des revenus classiques.

Je ne vous parlerai pas de sondages. Nous disposons déjà de beaucoup de chiffres réels, émanant de l'INSEE et d'organismes financiers comme la Fédération française de l'assurance.

Le constat est sans équivoque : la France a peur.

Les gens  thésaurisent. Ils n'ont jamais mis autant d'argent de côté. De l'argent qu'ils n'investissent pas, mais qu'ils laissent dormir :

  • 455 milliards d'euros sur les comptes courants, dont 75 milliards de plus sur les trois derniers mois.
  • 500 milliards sur le livret A et le LDDS, dont 22 de plus depuis janvier sur le livret A ; sur 10 ans, l'encours a monté de 40 %.
  • Ajoutez le fonds en euros des assurances-vie et vous arrivez entre 2300 et 2400 milliards, soit en gros le PIB de la France.

Oui, vous avez bien lu : les Français possèdent un an de richesses sur des comptes qui ne rapportent rien ou presque ! Ces montants gigantesques ne sont ni consommés, ni investis. C'est juste du principe de précaution.


Tous les déciles de la population ont mis de l'argent de côté en 2020, y compris le premier.

Pourtant, quand vous laissez 100 € sur un compte courant, vous n'avez plus que 99 € de pouvoir d'achat l'année d'après. Donc en fait, vous perdez de l'argent. Vous en perdez aussi avec le livret A. Le fruit de vos efforts s'érode, comme un vulgaire AMO ou AMK.

Sur les fonds en euros des assurances vie, vous êtes quasiment à l'équilibre actuellement : ni perte, ni gain. Vous n'épargnez pas.

Mais les Français ont tellement peur du risque qu'ils préfèrent ces conditions pitoyables. Ils stockent l'argent. Les entreprises le font aussi.

Certains conservent même des billets, comme au XIXe siècle : ils ne font plus confiance à personne. Ni à l'Etat, ni aux banques. Avant la crise des subprimes, 5% de la production de monnaie de la zone euro s'effectuait sous forme de billets physiques. Maintenant, on est entre 10 et 12.

L'or (la relique barbare, comme disait Keynes) a aussi repris son rôle de valeur refuge. L'once flirte avec les 2000 dollars. Il y a 50 ans, quand tout allait bien, c'était 35 dollars...

Mais pourquoi tant de défiance ?

Pourquoi les gens mettent-ils tant d'argent de côté ? Sont-ils tous devenus décroissants ?


Je tiens les données de cet article des Experts, l'émission de Nicolas Doze de BFM Business. Les émissions d'hier et d'aujourd'hui fourmillaient de chiffres édifiants. Les économistes présents (pas tous libéraux) ont eu tendance à tomber d'accord sur plusieurs explications.

D'abord, l'argent coule à flots. Nous en avons bénéficié, avec toutes ces petites primes. Les Français ne sont pas des enfants : ils savent que le retour de manivelle peut faire très mal, comme entre 2011 et 2013. Ils ont aussi vu ce qui s'est passé en Grèce. Regardez l'histoire de ce retraité :

https://www.leparisien.fr/economie/grece-ma-pension-devrait-encore-baisser-de-20-d-ici-a-2019-17-02-2018-7564962.php

Voilà un exemple concret, qui n'incite pas à aller dépenser son bas de laine dans une croisière Costa ou dans une nouvelle Twingo.

Ensuite, nous savons tous que la dernière crise a été suivie d'un matraquage fiscal. Les économistes parlent d'équivalence ricardienne. Les dépenses d'aujourd'hui, y compris le plan de relance, c'est de la dette.  Or, la dette, c'est l'impôt de demain. Donc il faut mettre les aides actuelles de côté, puisqu'on va nous les reprendre.

Notez que les taux nuls actuels poussent certains économistes optimistes à remettre en cause l'équivalence ricardienne. Il n'en demeure pas moins qu'elle est dans la tête de bien des gens. Surtout dans un pays à la fiscalité instable et démentielle, comme le nôtre. Et puis les taux bas ont beaucoup d'autres effets pervers.

Enfin, certains affirment qu'il y a des changement structurels dans notre consommation, accélérés par le confinement. Une consommation plus raisonnée, centrée sur ce qui importe. Il est un peu tôt pour en être sûr.

Faut-il céder à la sinistrose ?

Manger nos derniers chocolats en écoutant l'intégrale de Jacques Brel ?

Non, bien sûr. Et là je ne vous fournis pas une analyse (je ne suis pas économiste), mais un postulat. 

Les Français sont souvent plus pessimistes que les Afghans. Regardez l'énergie ambiante du Nouveau monde et de l'Asie émergente. La sinistrose n'est pas dans l'ADN de leurs habitants. Bonne nouvelle : elle n'est pas dans le nôtre non plus. Un état d'esprit, ça se travaille.

Les milliers de Français qui se sont rués sur la bourse en avril nous ont donné une leçon d'optimisme.

L'immobilier sous forme de SCPI tient aussi la cote en ce moment : ce placement s'avère moins volatile que les actions. A tel point que certaines SCPI vont avoir du mal à investir de manière rentable tout cet afflux d'argent. Paradoxalement, l'attrait pour ce placement pourrait donc abaisser son rendement dans les années qui viennent. 

Mais ne soyons pas négatifs, j'avais dit que je finissais sans sinistrose. Commençons par nous remettre financièrement du choc de 2020. Nous avons la chance de ne pas être menacés par le chômage. Observons ce qui se passe et ce que font les autres Français. L'an prochain, il sera temps d'arbitrer entre la thésaurisation stérile et l'investissement d'avenir.