ABONNEZ-VOUS A MA NEWSLETTER : CLIQUEZ ICI
Chaque semaine, vous recevrez des infos, des bons plans, des astuces, des liens vers des discussions utiles et intéressantes...
Affichage des articles dont le libellé est sécurité sociale. Afficher tous les articles

lundi 28 octobre 2024

Combien gagne un orthophoniste libéral ? Version de 2024


Le Covid a porté un bon coup de canif aux revenus des orthophonistes libéraux : plongeon en 2020 malgré l'autorisation express de la téléorthophonie, rebond en 2021, puis vague Omicron en 2022. Mais où en sommes-nous à présent ? Quel revenu ? Pour quel temps de travail ?

L'AGAO, principale association de gestion des orthophonistes, nous l'annonce gaillardement : en 2023, nous avons retrouvé le niveau des années 2010 ! Le trou d'air est enfin surmonté, malgré les dérives de la Carpimko qui n'a cessé de nous mettre de nouveaux boulets aux pieds. Je ne détaillerai pas ça ici, mais on sait que les quatre régimes de notre caisse équitable et solidaire s'en prennent aux actifs sans considérer l'inflation (et encore moins nos tarifs anémiques).

L'an dernier nous avons gagné 32 920 € en moyenne, soit 2743 € par mois. C'est notre revenu, notre bénéfice. L'équivalent d'un salaire net.

En parlant de salariat

Il est intéressant de comparer nos 2743 € avec le salaire moyen français.

L'Insee vient de publier le salaire moyen du privé pour 2023 : 2735 € nets, avant impôt. Nous sommes donc des gens très moyens !


Bon, il nous manque notre revenu médian. C'est toujours plus instructif : si vous prenez la médiane au lieu de la moyenne, cela signifie que la moitié des gens gagne plus, et l'autre gagne moins. Le revenu moyen, lui, est trop tiré vers le haut par les très hauts revenus qui ne concernent pas grand-monde.

Le salaire net médian du privé est à 2183 € en équivalent  temps plein. Le SMIC progresse plus vite. Il est à 63 % du salaire médian.
 

Si vous trouvez ces 2743 € assez bas pour un bac +5

Rassurez-vous :
  • ça inclut les collègues en exercice mixte (salariat + libéral) ;
  • et aussi celles qui prennent un congé maternité, ce qui n'est pas rare dans un métier où les hommes sont plus des erreurs statistiques qu'autre chose.


Quel temps de travail pour gagner ça ?

Les diverses statistiques officielles françaises disent que pour gagner leurs 2735 € moyens, les salariés travaillent 36 à 38 heures par semaine en moyenne, en équivalent temps plein (voir ici). Ils sont donc un peu au-dessus des fameuses 35 heures. Rappelons en passant qu'ils peuvent avoir des heures supplémentaires défiscalisées (voir ici).

Et nous ?


C'est une véritable enquête à mener. Un défi intéressant, vous allez voir !

Commençons par regarder  si on peut estimer le temps de travail en présence du patient.

L'Assurance Maladie nous surveille de près depuis plus de vingt ans. Elle pratique un "suivi individuel" de notre activité et elle nous tient au courant des moyennes régionales, pour que nous sachions si nous sommes déviants et si nous risquons un contrôle.

Les moyennes diffèrent peu d'une région à l'autre. Nous les avons comparées sur le groupe Facebook des Clés de la Réussite il y a quelque temps pour nous en assurer. Prenons donc les dernières moyennes normandes, au hasard...


En 2023, les orthophonistes normandes ont pratiqué 1675 actes en moyenne. La grande majorité étaient des séances de 30 minutes, mais ça comprend aussi les bilans et les séances de 45 minutes : neurologie et surdité.

Déjà, avec cet obstacle, on peut dire qu'on est bloqué. Mais ne baissons pas les bras si facilement. Tentons de nous approcher de la vérité.

L'Orthophoniste n°416 (p.12) nous apprend que les séances de neurologie représentent 23 % de notre activité. Celles de surdité (AMO 15,4 à 45 minutes minimum) sont malheureusement assimilées avec tous les handicaps (AMO 13,8 à 30 minutes minimum). Les deux font 8% de notre activité, ensemble. Deuxième obstacle. 

On peut quand même penser que l'impact des séances de surdité équivaut à celui de la tolérance sur les séances de neurologie qui peuvent descendre à 30 minutes si le patient est fatigable. Alors restons à 23 %.

Le bilan, maintenant : 7,5 % de notre activité. Estimons-le à deux heures.

Résultat : 

Séances de 45 minutes : 1675 actes x 23 % x 3/4h = 289 heures sur l'année
Bilans : 1675 actes x 7,5 % x 2h = 251 heures
Séances de 30 minutes : 1675 actes x (1-23%-7,5%) x 1/2h = 582 heures
Total annuel : 1122 heures en présence des patients.

Si on prend 6 semaines de congés (5 semaine + quelques jours fériés), on arrive à 24 heures par semaine.
Si on monte à 8 semaines de congés (ce qui est royal) : 26 heures par semaine.

24 heures par semaine pour gagner 2743 € par mois, c'est excellent !


Oui. Mais non.


Le travail gratuit ne manque pas dans notre métier : comptabilité + préparations + cotations + rédaction + coups de fil + mails + "petits courriers" + rejets + formation + repas avec des collègues + réunionite pour garder le FAMI, j'en passe et des meilleures…

Selon une étude de la FNO réalisée par Joy Rainaud en 2021, basée sur les réponses de 6635 orthophonistes, le temps administratif est en moyenne de dix heures par semaine pour les orthophonistes.

Il faudrait retrouver la méthodologie de cette étude pour savoir si des orthophonistes sans problème de temps ont répondu à l'enquête. Mais si on admet ces dix heures comme le fait la FNO, on arrive à 34 h par semaine pour gagner 2743 € par mois.

Ca reste correct : on n'est pas si loin des 35h. On peut penser que dans les faits, cela oscille entre 30 et 40 à cause des vacances scolaires et des épidémies.

Et surtout, on peut faire mieux

Le temps administratif gratuit peut être compressé et redevenir du temps de soin, ou du temps libre. L'intelligence artificielle peut par exemple nous aider à accélérer la rédaction de comptes rendus (voir ici) et la préparation des séances (voir ici).

Le temps de soin, lui, est difficilement compressible. Des  pistes existent, mais elles butent sur la déontologie. Quelques exemples :

  • Ne plus prendre en charge les AMO 15.
  • Passer tous les AMO 15,6 et 15,7 à trente minutes en profitant du flou de la nomenclature : "45 minutes ne pouvant être inférieures à 30.
  • Refuser tous les domiciles.
  • Faire des bilans courts.
  • Utiliser les premières séances pour finir les bilans, en profitant de la disparition de la demande d'accord préalable sur la première série de séances.


On peut aussi imiter les kinés qui pratiquent le dépassement d'honoraires illégal. Mais… c'est illégal.

Consacrons-nous donc en priorité sur l'optimisation du temps de travail gratuit ! Les groupes Facebook orthophoniques fourmillent d'idées là-dessus. Instagram aussi (ex : Paksaafaire, Kathleen Care Pro, Extra Ortho).

Quid de l'avenir ?

A priori les chiffres de 2024 montreront que l'avenant 20 a encore renforcé notre position, au moment où l'inflation revient entre 1 et 2 % par an. C'est un moment rare, parce qu'on voit mal pourquoi nous serions augmentés dans les années qui viennent.
 
Pendant ce temps, la Carpimko continuera à serrer son étau sur nous. La réforme du régime complémentaire qu'elle a annoncée risque de décourager le soin, en nous incitant à en faire le moins possible.

Plus que jamais, l'optimisation (légale et déontologique) sera nécessaire ! D'autant qu'il ne faut pas oublier un point capital : nous avons un revenu net similaire à celui des salariés, mais si nous voulons avoir la même protection sociale que la leur, nous devons épargner davantage.

vendredi 22 décembre 2023

Ma lettre au Père Noël


Cela fait maintenant quatre ans que j'envoie ma lettre au Père Noël dans ma newsletter (cliquez ici pour vous abonner). Cette année je la mets ici aussi, pour les non-abonnés.
Mes parents, très cartésiens, n'ont jamais voulu que je croie à ce brave Finlandais quand j'étais petit. Alors maintenant que je suis moins petit, je me rattrape. J'espère que vous partagez une partie de ce qui y est écrit :


Cher Père Noël,

Les auxiliaires médicaux ont été bien sages, cette année encore.
Nous avons subi les énièmes hausses délirantes de la Carpimko sans broncher :

  • +11 % sur le régime invalidité décès
  • + 5 % sur la cotisation forfaitaire du régime complémentaire
  • +7 % sur le seuil du bonheur et encore +5 % pour l'an prochain : à 46 368 euros, ce seuil merveilleux devient de plus en plus hors d'atteinte pour les orthophonistes et les orthoptistes...
Et tout ça en attribuant moins de points de retraite, à revenu constant. Or, notre revenu tend même à baisser puisque les dépenses du cabinet évoluent beaucoup plus vite que nos tarifs.

Tu sais tout ça, cher Père Noël. Tu as vu à quel point nous étions stoïques. Mais tu ignores peut-être que la Carpimko nous concocte une nouvelle réforme du régime complémentaire qui visera à décourager le travail, en s'en prenant massivement à ceux qui ont le malheur de soigner beaucoup de patients. Les balles dans le pied, c'est très français.

Là aussi, nous avons été très sages : quand ça s'est su, nous n'avons pas bronché.

C'est peut-être pour ça que ton concurrent, le bon Dr Braun, nous a concédé gentiment des hausses tarifaires qui paraissaient impossibles en 2022. Qui aurait parié là-dessus ?

Ce bon Dr Braun a été éjecté de son poste. Son successeur, M. Rousseau, vient aussi de claquer la porte. Et notre nouvelle ministre, Mme Firmin-Le Bodo, est ciblée par une enquête judiciaire pour une histoire de cadeaux d'Urgo. Pourtant tout le monde le sait : les cadeaux, ce n'est pas Urgo qui les distribue. Et d'ailleurs, que ferions-nous d'un stock de pansements et de traitements contre les durillons ?

Les cadeaux doivent rester ton monopole, cher Père Noël. Nous sommes tous derrière toi. D'autant que les ministres de la Santé ont manifestement d'autres chats à fouetter et jouent un peu trop au jeu de la chaise musicale. C'est pitoyable, on se croirait sous la IVe République.

Cher Père Noël, je sais que ton usine de cadeaux peine encore face à l'inflation dopée par le méchant Vladimir. Les médecins négocient encore leur convention, alors je sais que tu les combleras bien plus que nous, comme toujours. Déjà le mois dernier, le C a pris 6 %. L'AMO, lui, prendra 4 % le 26 janvier après un blocage administratif de six mois.
Déjà en 2017, la consultation des généralistes avait pris 9 % alors que nous avions accepté gentiment le gel de l'AMO, de l'AMK, de l'AMI et de l'AMY.

Mais les médecins méritent amplement ce traitement de faveur : ils ont fait 10 ans d'études et des gardes de 24h sans dormir. Je n'aurai donc pas l'outrecuidance d'exiger les 2 % qui nous manquent par rapport à eux, cher Père Noël. A tout seigneur tout honneur. Cette année, je ne te demanderai que quelques cadeaux qui ne te coûteront pas cher :
  • L'interdiction claire, écrite dans la loi, des "petits bilans" pour l'Education nationale et les MDPH.
  • La disparition de tous les mini-forfaits, y compris le FAMI, qui nous ont instillé une charge mentale complètement inutile avec leurs conditions ubuesques et néanmoins mouvantes qu'il faut apprendre par cœur ; cet argent pourrait être reporté sur la lettre-clé, ou à la rigueur sur des hausses de cotations si tu y tiens (mais tu sais que je suis pour la cotation unique, cher Père Noël).
  • La disparition du principe de l'extrapolation des indus, qui fait de nous des margoulins compulsifs officiellement reconnus.
  • La fin de la double prise en charge : que la sécu récupère directement l'argent auprès des CMPP, des IME, des EHPAD et autres SESSAD. Ca ne devrait pas être notre affaire, d'autant que certains parents nous cachent le fait que leur enfant est suivi dans l'un de ces centres problématiques.
  • La disparition du FIF-PL et des URPS, ainsi que des cotisations Urssaf afférentes.
  • Peut-être le plus dur : l'arrivée à la tête de la Carpimko de gens épris de liberté, qui ne croiraient plus à la pyramide de Ponzi de 1945 et qui arrêteraient de siphonner nos capacités d'épargne au nom de la solidarité avec les boomers. Qu'ils comprennent enfin que nous sommes des indépendants ! Nous ne sommes pas de petites choses fragiles dont Papa-Etat doit s'occuper parce qu'elles ne savent pas ce qui est bon pour elles-mêmes.
En fait (ou plutôt "en vrai", comme on dit en 2023) je ne te demande pas grand-chose, cher Père Noël : même pas une nouvelle négociation conventionnelle, parce que je sais qu'on est probablement reparti pour cinq ans de vide, comme d'habitude.

Je te demande juste un peu de dé-soviétisation de nos métiers. Je place tous mes espoirs en toi et te remercie à l'avance.

Bon courage pour dimanche soir !


Ton Guillaume qui t'aime tendrement.

lundi 26 juin 2023

AMO à 2,60 € : comme la Manche à 20°C


La FNO et l'UNCAM ont signé leur 20ème avenant à la convention des orthophonistes libéraux. Vous trouverez le texte officiel ici :

https://www.fno.fr/wp-content/uploads/2023/06/scan20230622151913.pdf 

La mesure phare est bien entendu le passage de l'AMO à 2,60 €, et même 2,72 dans les départements d'Outre-Mer.

Une augmentation de l'AMO, c'est comme une baignade dans une eau à 20°C sur la Côte d'Albâtre : quelque chose qu'on espère avec ardeur, mais qu'on ne voit quasiment jamais.

Alors oui, +4% sur notre lettre-clé, un an seulement après le saupoudrage de l'avenant 19, c'est une divine surprise. Vous pouvez voir ou revoir la vidéo short de Mme Degiovani :

Passé le moment d'émotion, on a vite vu fuser les commentaires. Examinons le verre à moitié vide, le verre à moitié plein, puis les questions que tout ceci soulève.

Le verre à moitié vide

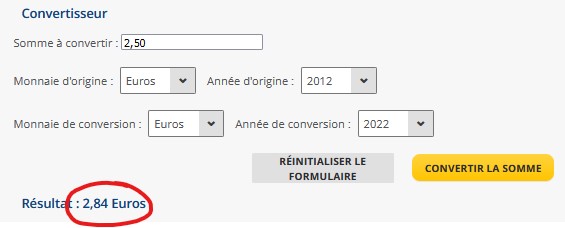
L'AMO avait déjà pris 4% en 2012. Depuis lors, l'inflation a été de 13 % et nous devrions en être à 2,84 € d'après l'Insee :


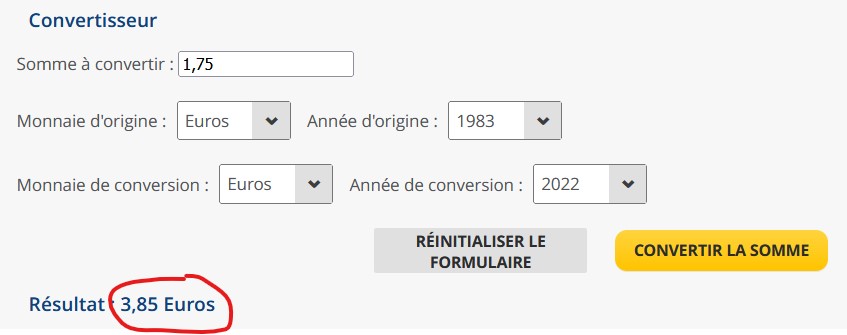
Plus amusant encore, revenons à la première année de décrochage de l'AMO, 1983 :

Bien entendu, cela n'inclut pas les petites hausses de cotations et les mini-forfaits. J'ai tenté d'approcher la vérité de notre décrochage dans cet article :

https://orthogestion.blogspot.com/2021/10/pouvoir-dachat-des-orthophonistes-ou-en.html

En fait, le plus piteux, c'est le fait que nous soyons heureux d'obtenir 4% quand l'inflation est à 6, tout en sachant qu'on n'obtiendra probablement rien avant la vraie négociation conventionnelle de 2027. On voit à quel point nous avons intégré le décrochage dans notre identité professionnelle, pendant que le pouvoir d'achat global des Français progressait (source : Insee).

Allons, l'heure n'est pas à la déprime, passons au verre à moitié plein !

Mettons-nous dans la peau d'une jeune orthophoniste qui savoure déjà la beauté de l'exercice libéral :

  • 1er train de hausses de l'avenant 19 en 2022
  • 2ème train le 1er juillet 2023
  • Avenant 20 en janvier 2024 alors qu'on pensait que plus rien ne se passerait pendant 5 ans.
  • Aucune contrepartie ! Pas besoin de dormir dans les locaux de la CPTS un week-end sur deux, ni de se promener avec un T-shirt "I love my CPAM".

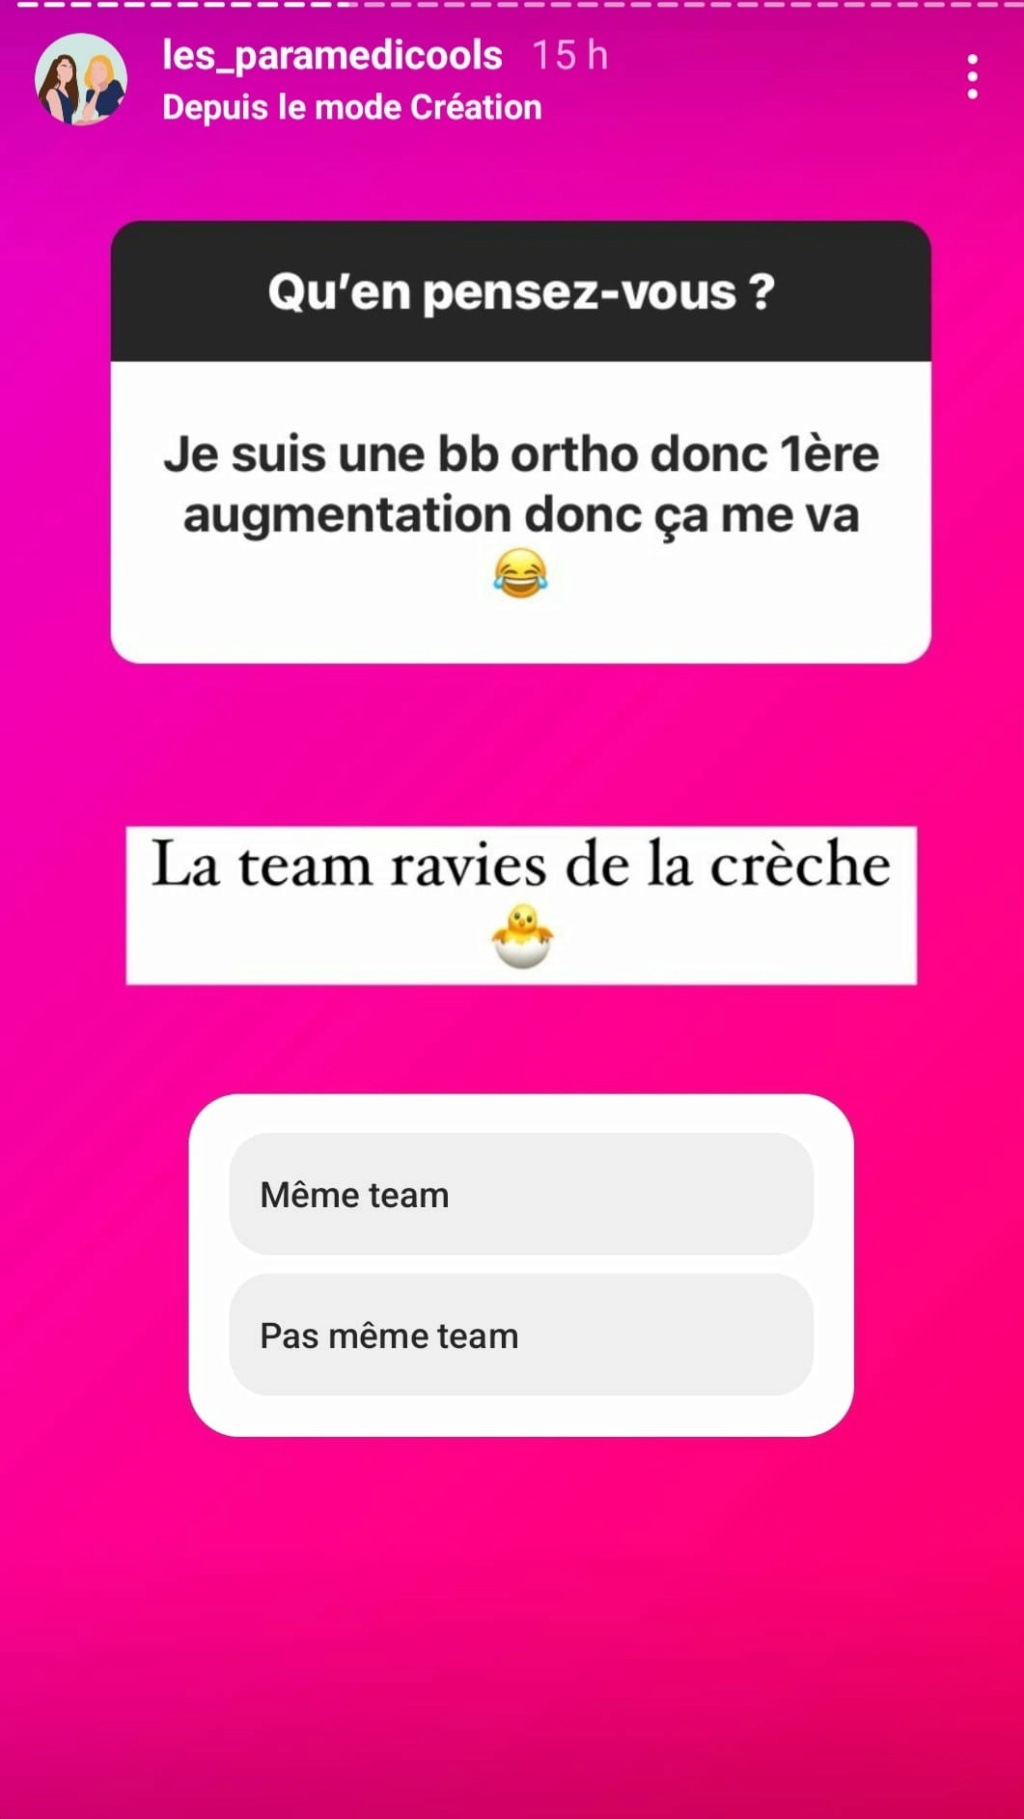
Il y a de quoi s'inscrire à la "team ravies de la crèche", comme on peut le lire chez les Paramedicools :


Retour à l'hiver 2024 : ça fera combien ?

Si on prend la recette brute moyenne des orthophonistes avant le covid, ça donnera ceci (source : AGAO) :
57 259 x 2,60 / 2,50 = 59 549 €
Gain : 2 290 €
Arrondissons à 2000, parce que dans cette recette il n'y a pas que de l'AMO : il y a les petits forfaits, et peut-être aussi des indemnités de déplacements.

Calculons le net, maintenant. Je vous ai expliqué récemment que le revenu moyen des orthophonistes aboutissait généralement à un taux marginal de 53% quand on cumulait l'impôt sur le revenu, l'Urssaf et la Carpimko.
2000 - 53 % = 940 €, soit 78 € nets par mois.

Les questions


Cette hausse inattendue a vraiment un côté étrange :

  • Pourquoi diable l'Etat (dont la sécu n'est plus qu'une annexe) nous accorde-t-il ce qu'il nous refusait depuis tout ce temps ? On ne voit pas le gain politique, à quatre ans des élections.
  • Pourquoi avons-nous obtenu plus que les autres auxiliaires médicaux ? On ne va pas s'en plaindre, mais il est toujours intéressant de comprendre.
  • La mobilisation des syndicats a-t-elle vraiment été un élément déclencheur, ou est-ce une décision purement politique liée à une crainte de voir les paramédicaux fuir face à l'inflation ?
  • Mme Degiovani présente ses nouveaux dossiers prioritaires. On sent que l'AMO est à nouveau gelé pour un bout de temps, puisqu'il n'y figure pas. Mais la FNO a-t-elle d'ores et déjà grillé ses cartouches pour 2027 ?
  • La réapparition de tarifs avec des centimes va-t-elle pousser massivement les orthophonistes vers le tiers-payant total ?

Certaines questions resteront probablement sans réponse, au moins pour les orthophonistes de base comme votre serviteur.

Alors savourons. 

Tout ce qui dépasse zéro est une bonne nouvelle, surtout quand il ne faut pas renoncer à une liberté !


mardi 18 avril 2023

"Ce jour où je me suis senti riche"

 
"Ce jour où je me suis senti riche", c'est le titre un peu provocateur d'une série de l'été dans les Echos. C'était en 2020, entre deux confinements. Le journal a tracé plusieurs portraits dont celui de Maëlle, une étudiante en orthophonie qui travaillait chez McDonald's. Elle est probablement diplômée à présent. Elle peut être fière de ce qu'elle a accompli en toute indépendance.

Magie des réseaux sociaux : cet article des Echos aura attendu trois ans avant d'être relayé sur le groupe Facebook des Clés de la Réussite. Le passage qui a le plus fait réagir les collègues a été celui où Maëlle disait qu'elle espérait gagner 3 500 € par mois à 35 ans. 

De plus en plus de collègues pensent que c'est impossible. Elles craignent d'être cantonnées autour du revenu médian français (2187 € d'après ce site) malgré leur bac +5.

Cet article vous est dédié si vous le croyez aussi. Je vais vous montrer que non seulement Maëlle avait raison, mais qu'elle peut largement aller au-delà si elle le souhaite, sans travailler comme une bagnarde. L'orthophonie libérale n'est pas encore une voie de garage. 


Ne nous leurrons pas : il y a de quoi déprimer à l'heure actuelle.


Quelques motifs, pris au hasard :

  • Le groupe des reconversions fourmille de messages de collègues qui ne se reconnaissent plus dans le métier tel qu'il est. On y voit aussi souvent des posts d'ex-collègues qui disent à quel point elles sont heureuses à présent.
  • Le groupe sur le burn-out fait peur.
  • La FNO s'est sentie contrainte de signer deux accords sans hausse de l'AMO : les avenants 16 et 19. En même temps, quel matamore peut prétendre qu'il aurait obtenu autre chose ?
  • Les caisses ne négocient qu'une fois tous les cinq ans sans qu'on sache pourquoi.
  • L'inflation a fait son grand retour depuis la fin de 2021. Ma formation sur le sujet, 117 antidotes contre l'inflation, a d'ailleurs été prise par 214 collègues. Ca montre une inquiétude légitime. Nous sommes pris en étau.
  • Le forfait FAMI (la prime à la télétransmission) a du plomb dans l'aile : les caisses l'utilisent pour nous forcer à entrer dans une CPTS ou une maison de santé. Et pourtant, le compérage reste interdit. Allez comprendre...
  • La Carpimko n'arrête pas d'augmenter ses ponctions, comme si nous pouvions les répercuter sur nos tarifs.
  • L'UNAPL, un regroupement de syndicats de professions libérales dont la FNO est membre, a revendiqué et obtenu l'instauration de notre 14ème charge sociale. Je n'en reviens toujours pas. Elle a beau jeu, à présent, d'alerter le gouvernement sur les effets de l'inflation...
  • Le gouvernement nous prend pour de dangereux criminels récidivistes, avec son extrapolation des indus et la suppression de la participation des caisses à nos charges sociales en cas de fraude qu'il considère comme avérée. Le président Sarkozy avait supprimé la double peine, mais on la réinstaure pour les professionnels de santé.
  • Notre nomenclature devient une usine à gaz, même si elle n'a pas encore atteint le niveau de complexité tragi-comique de celle des infirmiers.
  • Les AGA, même devenues facultatives, prétendent examiner notre "sincérité" et notre "conformité". Personne ne s'offusque de cette terminologie.
  • On nous a créé des normes sur nos comptes rendus, sur nos locaux (ex : le fameux WC-hall de gare), puis sur nos échanges informatiques. Du coup, je suis revenu au compte rendu sur papier. La norme étatique, c'est une passion française bien-pensante et sclérosante. Ces deux qualificatifs vont souvent de pair, d'ailleurs.

Ok, tout cela ressemble à une pente savonneuse. Tout se passe comme si les pouvoirs publics profitaient de notre amour du métier pour faire de nous les paramédicaux les plus rentables d'Europe, tout en nous assaillant de tracasseries bureaucratiques.


Et pourtant, nous avons tous eu un jour où nous nous sommes sentis riches, comme disent les Echos.

Le mien fut le 2 novembre 1992. L'année des derniers JO en France. J'avoue que ça remonte un peu.

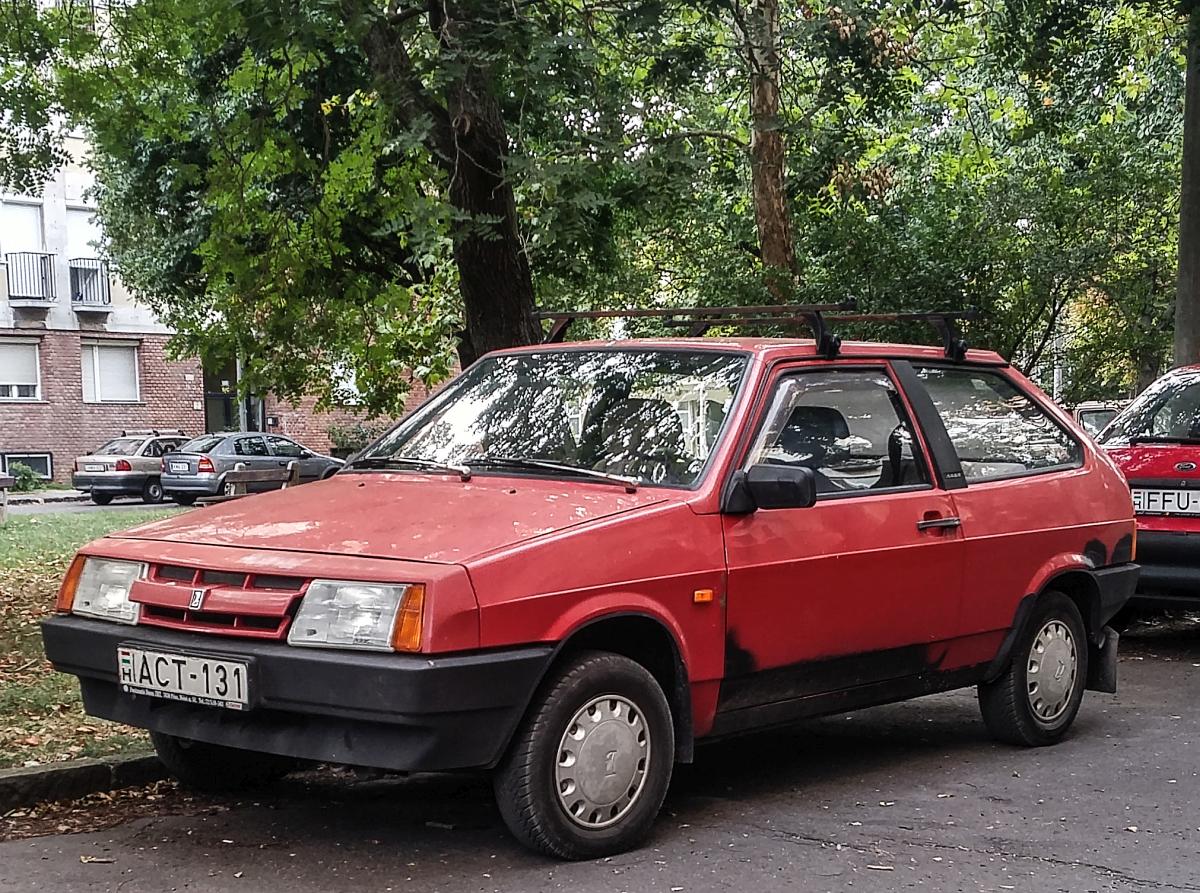
Ce matin-là, je montai dans ma fidèle Lada Samara. Je ne me rendis pas à Albertville mais à Bolbec, une charmante cité normande. J'avais 22 ans et je m'apprêtais à mettre mes pieds dans les pantoufles de la titulaire que j'allais remplacer pendant cinq mois (avant d'aller apprendre à tuer mes semblables pendant dix mois pour la gloire de la France).

Après six ans d'études dont quatre en orthophonie, je découvris l'opulence en une matinée : en deux séances, j'avais déjà gagné de quoi faire le plein de la Lada !

J'ai ensuite accumulé de quoi vivre confortablement pendant le service militaire. Puis à mon retour, j'ai rapidement eu de quoi acheter une longère normande avec 7000 m2 de terrain. Elle valait le prix actuel d'une Peugeot 408 : 45 000 €.

A l'époque, l'AMO commençait déjà à devenir anémique puisqu'il ne suivait plus l'inflation depuis 1983. Mais cela ne se sentait pas encore trop. 

Bien sûr, les frères Rap'tout (Urssaf, Carpimko et fisc) m'ont rapidement repéré. Mais la Carpimko ne connaissait pas encore les petits soucis d'hormone de satiété qui sont devenus les siens par la suite. Quant à la CSG, elle prenait 1,1 % de mon revenu, et non 9,7 comme aujourd'hui. En contrepartie, d'autres cotisations de l'Urssaf, notamment les allocations familiales et l'assurance maladie, étaient plus élevées qu'aujourd'hui.


Retour en 2023


Aujourd'hui encore, quand on passe subitement du budget d'un étudiant à celui d'un orthophoniste libéral, il y a de quoi avoir le vertige et d'en être reconnaissant envers le pays qui rend ça possible ; d'autant qu'on ne subit pas les frais d'un kiné ou d'un dentiste.

Aujourd'hui, on ressent aussi toujours autant les bienfaits de l'exercice libéral :

  • La sécu n'est pas un supérieur hiérarchique dictatorial.
  • On travaille comme on veut et quand on veut.
  • Nous avons une vie, contrairement à beaucoup de cadres. Nous pouvons laisser le travail au cabinet.
  • Nous restons des auxiliaires médicaux, mais les médecins nous font généralement confiance.


Il y a aussi des choses qui ont évolué dans le bon sens :

  • On n'a plus besoin d'écrire au médecin toutes les 20 séances, alors que c'était le cas quand j'ai commencé.
  • La comptabilité est quasiment devenue une formalité depuis qu'on peut importer ses relevés de banque dans un logiciel comme Orthomax et générer les écritures. Il y a même des sites payants comme Indy pour aller encore plus loin dans l'automatisation.
  • Les réseaux sociaux font qu'on n'est plus seul devant le moindre problème clinique ou administratif.
  • Le matériel gratuit est devenu pléthorique en deux temps : d'abord quand Bill a ouvert Pontt, puis avec le confinement et la légalisation de la téléorthophonie.
  • La liste d'attente peut être mise à distance grâce à des sites peu onéreux.


Nous avons même échappé au pire.


Bien sûr, le pire aurait été un déconventionnement partiel ou total de nos soins. Mais même sans aller jusque là, nous avons échappé aux quotas qui étaient dans l'air à la fin des années 90. Les caisses auraient aimé plafonner nos recettes pour réduire leurs déficits.

Finalement, nous avons eu le suivi individuel (voir cet article où j'en ai parlé), avec des critères suffisamment bien tournés pour que ça ne ressemble pas à des quotas. Cette quasi-victoire reste le principal fait d'armes de nos syndicats depuis quarante ans.


Plus que tout, il faut rassurer les jeunes sur les revenus.

Bien sûr, une heure de travail ne suffit plus à faire son plein.

 
Surtout comme ça...

Mais le revenu moyen des orthophonistes libéraux était de 2770 € avant la pandémie (source : AGAO). Après le trou d'air de 2020 et 2021, il y a des chances pour que les statistiques de 2022 montrent un certain retour à la normale.

Mieux : l'AGAO nous répartit toujours en quatre tranche de revenus. La tranche haute se situe à 4 569 € en moyenne ! 


Il est donc clair que vous pouvez atteindre 5 000 € si vous êtes orthophoniste

Et cela, dès le début de votre carrière puisqu'il n'y a aucune prime à l'ancienneté !


 Un rapide calcul le confirme :

  • L'AGAO nous dit que la tranche 4 n'a que 37,8 % de dépenses pro : plus on travaille, moins les charges fixes pèsent sur le revenu. 5000 € de revenu mensuel équivalent donc à une recette de 96 463 € par an.
  • Cette recette correspond à 2144 € par semaine, si on travaille 45 semaines par an (5 semaines de congés + les jours fériés).
  • 2144 € = 66 AMO 13, la cotation moyenne que montrent la plupart des relevés individuels d'activité. 

On peut donc atteindre 5000 € de bénéfice mensuel en effectuant 66 actes par semaine ouvrée. Et si on descend à un AMO 12 moyen, il faut 71 actes.

Tout cela reste excellent pour un bac +5 dans la France d'aujourd'hui. En tout cas, c'est nettement mieux que dans beaucoup d'autres professions qui subissent en plus un lien de subordination !

Bien entendu, pour atteindre ces 66 ou 71 actes, il faut avoir des semaines plus laborieuses qui compensent les semaines de basses eaux ; surtout si on reçoit une majorité d'enfants.

Mais l'essentiel est là : non seulement les 3 500 € de Maëlle sont réalistes, mais en plus on peut aller nettement plus loin si le cœur nous en dit. J'ai raisonné sur 5000, mais ce n'est qu'un seuil symbolique. 

C'est en tout cas un revenu très enviable à l'heure actuelle dans ce pays. On ne peut pas parler de richesse. Mais c'est un revenu qui permet d'aller chez Aldi sans stress. Voire même chez Carrefour, soyons fous !

Bien sûr, il y a ensuite la question de l'impôt sur le revenu. Mais quand on travaille plus, il en reste toujours plus. Et puis on peut défiscaliser. 


J'en ai souvent parlé ici et dans mes formations.


Petit disclaimer pour conclure

Loin de moi l'idée de chercher à stigmatiser les collègues qui ont trouvé les 3500 € de Maëlle irréalistes ; et encore moins la volonté de pousser les jeunes vers le burn-out. Nous n'avons pas tous les mêmes obligations familiales, la même capacité à rester sur une chaise, les mêmes frais pro et perso, les mêmes loisirs, les mêmes envies.

Mais la beauté de l'exercice libéral, c'est le choix. Et pour l'instant, ce choix, nous l'avons encore !

Surtout, si vous êtes étudiante ou jeune orthophoniste, ne croyez pas que vous avez passé cinq années chargées pour vivoter de plus en plus difficilement pendant les 43 ans qui suivront. Il est possible que ça arrive. Mais votre destin n'est pas écrit.

Vous pouvez vivre correctement en travaillant 4 jours par semaine, en terminant à 18h et en prenant 8 ou 10 semaines de congés par an. Mais vous pouvez aussi vivre TRES correctement si vous le voulez. Ca reste un métier royal, surtout hors des grandes villes (le fameux archipel français).

Bien sûr, la nature humaine étant ce qu'elle est, nous sommes plus enclins à parler du gel de l'AMO et de tout ce qui nous afflige, plutôt que des 5000 €. Mais en fait l'essentiel reste préservé, et de récents témoignages sereins du groupe des Clés le prouvent : tout reste ouvert devant vous !


jeudi 8 décembre 2022

Ma lettre au Père Noël


Depuis quelques années j'écris ma lettre au Père Noël. Mes parents n'ont pas voulu que j'y croie quand j'en avais l'âge. Alors je me rattrape :


Cher Père Noël,

Les auxiliaires médicaux ont été bien sages, cette année encore.

Nous n'avons pas fait grève. Nous n'avons pas jeté de soupe à la tomate sur la Joconde, ni même sur les tableaux flous du musée d'Orsay. Nous n'avons pas bloqué les péages d'autoroutes. Nous n'avons pas envoyé de tweets hystériques (pléonasme) ou de cartes postales à notre jeune président, ni à ses séides.

Mieux : nous avons accepté des points non négociables... dans des négociations. La prime à la télétransmission inclut maintenant la réunionite, par exemple. Et puis nos lettres-clés restent gelées, bien sûr.

Pourtant, je dois t'avertir, cher Père Noël : tu n'es plus seul sur ton marché. Fais bien attention à toi.

M. Fatome, le chef de la sécu, a voulu te concurrencer cette année. Pour les orthophonistes, il a ENFIN augmenté la séance de langage écrit dont le tarif avait perdu 43 % de pouvoir d'achat depuis les années 80 (voir ici). Il a aussi rendu les tarifs des séances de groupes moins risibles, mais pas ceux des domiciles. Et puis dans sa grande bonté, il a étendu le mini-forfait FOH de 50 € aux enfants ayant eu un AVC.

En même temps, il ne prenait pas un gros risque avec cette dernière mesure. Sur le coup, il voulait la limiter à la rééducation de blondinets chaussant du 47 et demi, sous réserve qu'ils aient une fossette au menton. Mais la FNO s'est montrée ferme, pour le plus grand bien des collègues qui soignent les petites brunes chaussant du 35.

L'Etat français lui-même, qui essaie de te concurrencer depuis la fin des Trente Glorieuses, nous a gâtés cette année : nous seulement il a quasiment supprimé la taxe d'habitation, baissé l'essence et mis EDF dans la mouise pour notre plus grand bien, mais en plus il a supprimé la redevance télé, sans pour autant fermer le service public audiovisuel, alors que ça aurait été la conséquence logique ! Un sacré tour de force. Elise Lucet va pouvoir continuer à démontrer à quel point les auxiliaires médicaux sont des gens malhonnêtes (voir ici).

Malgré tout, ces Pères Noël de substitution ont trouvé leurs limites : les primes et les boucliers en tous genres vont soigneusement éviter les classes moyennes à partir du 1er janvier. Il faut cibler les plus nécessiteux, c'est bien normal. Alors pour nous, il ne restera qu'un Père Noël. Le vrai, le seul, l'unique. Toi.

Les médecins voudraient que ce soit tous les jours Noël : ils revendiquent une augmentation de 100%. Mais nous, les modestes auxiliaires, nous savons bien que tes lutins risquent de manquer d'électricité et que tu es victime de la hausse délirante du gaz due au comportement peu amène du méchant Vladimir.

Ton usine de cadeaux ne peut donc plus satisfaire tout le monde. Déjà en 2017, la consultation des généralistes avait pris 9 % alors que nous avions accepté le gel de l'AMO, de l'AMK, de l'AMI et de l'AMY.

Alors cette année, pour permettre ton développement durable et pour laisser une chance aux médecins de prendre une fois de plus ce que nous leur laissons (ils méritent amplement notre solidarité admirative, après tant d'années d'études), je ne te demanderai que trois cadeaux :

1) Une réforme des retraites qui laisse vivre la CARPIMKO. Tu sais, Père Noël, elle s'en prend déjà assez comme ça aux actifs. Inutile d'en rajouter.

2) Une négociation conventionnelle par an. Le faux Père Noël étatique a imposé des négociations annuelles aux entreprises moyennes et importantes, mais il a demandé au faux Père Noël Sécu de ne faire ça qu'une fois tous les 5 ans.

3) Nous rendre plus agiles en réduisant les normes, les lois et les nomenclatures qui nous transforment en vigies administratives et nous détournent du soin.

Tu vois, Père Noël, je ne te demande pas grand-chose. Juste de quoi nous permettre d'être résilients, agiles et focalisés sur nos patients.

 
Ton Guillaume qui t'attendra avec confiance dans la nuit du 24.


mardi 26 juillet 2022

Fin partielle de la DAP : les questions que cela soulève


Un petit choc de simplification a eu lieu dimanche dernier, le 24/07/22. La demande d'accord préalable n'est plus nécessaire à la suite d'un bilan orthophonique initial !

La DAP, anciennement DEP, était une source de mystère jusqu'alors. Une fois que vous aviez terminé votre bilan, vous deviez l'envoyer à la sécu. Dans les nombreux départements arriérés où elle n'était pas dématérialisée (exemple pris au hasard : la Seine-Maritime), vous deviez deviner à quelle vitesse la Poste allait la faire transiter : vous n'aviez pas le droit de rééduquer le patient pendant quinze jours,  à partir de la date de réception de la DAP.

La FNO se félicite de cette nouvelle "très attendue par l'ensemble de la profession" dans ce communiqué :
https://www.fno.fr/vous-etes/vie-professionnelle/la-dap-initiale-cest-termine/

Vous trouverez l'extrait du Journal officiel de dimanche ici :
https://www.legifrance.gouv.fr/jorf/id/JORFTEXT000046083024

Une liberté accordée sans renforcement des contrôles ni garde-fous, c'est rarissime en France. A tel point que c'est étonnant. Mais savourons l'instant. La FNO, qui ne voit pas le mal partout, dit que c'est simplement une marque de confiance de la CNAM envers nous. Gageons que les autres auxiliaires médicaux ne vont pas tarder à s'en émouvoir.


Cas du bilan de renouvellement

Vous l'avez compris : si la DAP et le délai de quinze jours sont supprimés suite au bilan initial, ils perdurent suite à un bilan de renouvellement. La FNO et les caisses ne disent pas pourquoi.

Si vous êtes dans un département vintage, vous allez pouvoir continuer à jouer à Mme Irma avec la Poste, d'autant qu'elle va supprimer son timbre rouge :

https://www.francetvinfo.fr/societe/debats/timbre-marianne/la-poste-annonce-la-suppression-du-timbre-rouge-au-1er-janvier-2023_5269738.html


Cas du premier renouvellement sans bilan

Reste la question du premier renouvellement, par exemple au bout de 30 séances de rééducation du langage écrit.

Là, c'est flou. 


La FNO dit que la décision des caisse supprime la DAP "pour toutes les prescriptions initiales". Le texte officiel dit aussi : "En cas de bilan pour le renouvellement des séances, l'orthophoniste établit une demande d'accord préalable."

Jusque là, tout va bien : on peut en déduire qu'au premier renouvellement (sans bilan), la DAP est aussi supprimée.

Mais plus bas, le texte officiel comporte ce titre de rubrique :
"Rééducation individuelle ou nécessitant des techniques de groupe (accord préalable pour les renouvellements)".

Il faudra donc une clarification sur ce point. Dans le doute, on peut encore envoyer une DAP et attendre quinze jours après sa réception... Ce n'est pas grave, puisque nous faisons ça depuis longtemps. Notez qu'il fut un temps où il fallait attendre dix jours après l'envoi, et non quinze jours après la réception. C'était à l'époque des petites DEP au format A5. 


Est-ce dangereux ?


On peut se poser la question, puisqu'un accord donné est une forme d'engagement de paiement de la part des caisses.

A la fin de son communiqué, la FNO cherche à nous rassurer :

"La DAP sert à demander à la Caisse son accord pour le paiement de nos actes en série mais elle n'engage pas la Caisse pour le paiement intégral des actes puisqu’elle peut à tout moment réévaluer sa prise en charge."

Ce à quoi Patrick Pérignon (ex-vice président de la FNO) objecte :

"La caisse peut effectivement notifier un refus en cours de série, mais dans ce cas elle paie/rembourse les actes jusque la notification de refus.
La suppression de la DAP supprime-t-elle de fait cette possibilité qu'avait la caisse de rejeter la DAP ? La caisse peut-elle continuer à dire "stop" en cours de série ? Personnellement je pense que oui.
Par ailleurs, combien d'orthophonistes ont eu un rejet de DAP en cours de série d'actes? A comparer au nombre d'orthophonistes qui se sont référés à la DAP pour contester une demande d'indu, ou un non paiement/remboursement d'actes et ont obtenu gain de cause."

Dangereux ou pas, c'est fait, de toute manière. Que nous nous réjouissions ou pas, cela n'a pas d'importance. Le cadre légal a changé. On n'y peut rien, donc il faut s'y adapter.


Faut-il arrêter la DAP initiale dès aujourd'hui ?

La FNO, optimiste, dit que oui, puisque c'est paru au JO. Elle a eu une confirmation des caisses hier (25/07/22).

Personnellement, je vais attendre au moins la rentrée. Je doute que tout le monde soit au courant dans les 102 CPAM de France et de Navarre. Sans parler des caisses exotiques : MSA, SNCF, Armée, EDF...

Et puis jouer à Mme Irma, c'est tellement plaisant !


lundi 20 juin 2022

Inflation et AMO gelé : comment s'adapter ?


L'inflation est au cœur de ce blog depuis 2008. Pendant toutes ces années, j'en ai parlé comme d'un cancer insidieux qui rongeait l'orthophonie, en s'attaquant d'abord aux collègues des grandes villes et à ceux qui n'avaient pas la possibilité de travailler davantage pour compenser.

Jusqu'à l'an dernier, la hausse des prix nous ôtait 1 ou 2 % de pouvoir d'achat par an, sauf les rares années où les caisses proposaient une petite enveloppe à la FNO. Mais cette obole survenait juste deux fois par décennie. Les deux dernières fois, les avenants ont soigneusement évité l'AMO. Ils n'ont donc pas concerné tout le monde de la même manière.

L'an dernier, j'ai cherché à estimer (ici) notre érosion sans me limiter à celle de l'AMO : je suis arrivé à une fourchette de 13 à 25 % de perte entre 1983 et 2021.

Pendant ces années de cancer insidieux, nous nous rassurions en nous disant que nous n'étions pas les plus à plaindre, que c'était la triste évolution de l'ensemble de la population (ce qui était faux) et qu'il fallait être deux pour négocier. C'étaient les arguments les plus répandus sur les réseaux sociaux orthophoniques.

Bon an mal an, nous essuyions nos -1 à -2 % de pouvoir d'achat sans broncher. Nous ne nous apercevions du problème qu'en considérant de longues périodes. De toute manière, qu'aurions-nous pu faire ? 


Et puis la vraie inflation est revenue.


Pas besoin de regarder une longue période, à présent : tous les mois, on nous annonce un demi-point de plus. Le mois dernier, la France se situait à 5,2 % d'inflation. Les ruineux boucliers mis en place sur l'énergie abaissent artificiellement ce chiffre d'environ 2 %. D'ailleurs, l'Allemagne est à 7,9 %, l'Espagne à 8,7. L'Estonie détient le record de la zone euro avec 20 %

Un exemple concret de répercussion sur nos vies : ce week-end, j'ai voulu savoir où en était le sac de 15 kg de granulés de bois. J'avais payé les derniers 4,50 € au milieu de l'hiver. Eh bien... Bricomarché m'annonce 5,90 €, soit une hausse de 31 %. Mais même à ce prix, la demande est si forte qu'ils n'en ont plus.


Que se passe-t-il ?

La hausse des prix a été amorcée l'an dernier par des pénuries de matières premières, des confinements en Asie, un réveil de la consommation après la pandémie et une politique très accommodante des banques centrales et des États. 

Demande forte + pénurie = hausse des prix.

C'était logique. Et puis la guerre d'Ukraine a dopé le mouvement. C'est une inflation importée, avec une part d'anticipations spéculatives. Nous la devons essentiellement au prix des matières premières et de l'énergie. C'est ce qui fait qu'un citadin sans voiture, qui vit dans un bâtiment récent, se sent moins impacté qu'un rural qui loge dans une passoire thermique. 

Même problème au cabinet, d'ailleurs. Nos tarifs sont un T-shirt à taille unique (le SMIC en est un autre), alors que nous ne subissons pas tous les mêmes contraintes.


Est-ce que cette tempête va durer ?

Les économistes ont mis beaucoup de temps à s'accorder sur l'existence-même du problème. A présent, certains voient venir un pic dans les mois qui viennent, suivi d'un maintien des prix à un plafond haut. D'autres disent que le cours des matières premières peut chuter subitement. C'est souvent arrivé. Le ministre des Finances, lui, dit qu'on sortira du pic à la fin de 2023

Alphonse Allais disait : "Il ne faut jamais faire de projets, surtout en ce qui concerne l'avenir."

Alors... nous verrons bien. 

Ce qui est probable, c'est la suppression des boucliers français qui protègent tout le monde ; et leur remplacement par des dispositifs qui cibleront les Français les plus nécessiteux (NDLR : donc... pas nous). Ca coûtera moins cher, tout en permettant d'être plus généreux avec ceux qui en ont le plus besoin.

Les 18 centimes de baisse des taxes sur les carburants, notamment, devraient disparaître progressivement au quatrième trimestre. Concernant l'électricité (et le gaz), il arrivera un moment où les fournisseurs n'en pourront plus. Dans certains pays européens, les factures ont doublé. Ici, on force EDF à prendre les hausses dans son bilan sans les répercuter aux clients, alors qu'elle est déjà mal en point.

Pendant ce temps, les salaires indexés (donc proches du SMIC), les pensions de retraite et les minima sociaux vont suivre le mouvement.


Et les orthophonistes libéraux ?


Ca risque de picoter à l'automne, quand les aides larges seront supprimées.

Heureusement, ça coïncidera avec les premières hausses de tarifs de l'avenant 19, qui devraient survenir à la Toussaint. Les suivantes nous toucheront en juillet 2023. Et puis... ce seront 4 ans de vide, avant les négociations de 2027. 

Il faut espérer que l'inflation revienne à 1 ou 2% dans un an. Finalement, un cancer à évolution lente, c'est mieux que la thrombose actuelle.


Que faire si nous passons plusieurs années entre 5 et 10 % ?

Plusieurs idées (voir aussi cet article) : 

  • Espérer que les caisses acceptent de remettre en cause leur mur du silence avant 2027. Je ne miserai pas là-dessus, sauf peut-être pour les médecins. Mais les auxiliaires médicaux resteront toujours la cinquième roue du carrosse.
  • Espérer que l'URSSAF et la CARPIMKO réduisent leur facture pour compenser. Ne riez pas.
  • Travailler plus pour gagner plus : il n'y a pas de plafond de rentabilité, mais juste un plafond de fatigue et un plafond de tolérance de nos proches.
  • Orienter sa pratique vers les cotations hautes.
  • Déménager dans une zone où tout est moins cher, pour se sentir mieux dans le T-shirt à taille unique.
  • Devenir frugal(e), tant sur le plan perso que sur le plan pro : Slowortho vous y aidera.
  • Comprimer tous les frais : assurances, abonnements en tous genres, AGA, comptable éventuel ; tenir un tableau pour surveiller leurs évolutions de tarifs.
  • Formations : utiliser le DPC au maximum.
  • Lutter contre l'absentéisme.
  • S'associer pour partager les frais.
  • Rouler à l'e85 ou à l'électricité. Je fais les deux.
  • Utiliser au maximum l'économie collaborative. Il y a vraiment une mine d'or là-dedans.
  • Acheter principalement des promotions et du déstockage. Ca fausse l'idée du vrai prix des choses, mais tant que l'AMO sera gelé, ce sera à faire. Quand je fais mes courses, je n'achète pas de la nourriture, j'achète des promotions avant tout. Ensuite on regarde comment en faire des plats. Et on stocke beaucoup, hors frais (ex : 6 kg de café le week-end dernier).
  • Pour les achats technologiques : toujours commencer par Dealabs.
  • Développer une activité secondaire, si possible indépendante du temps passé (c'est un peu ce que j'ai fait avec mes formations en streaming). Vous trouverez 63 idées d'activités dans cette vidéo d'André Dubois :


Il faudra aussi protéger son épargne de l'inflation. Ca mériterait un article entier. Mais voici quelques pistes glanées dans mes lectures depuis quelques semaines :

  • L'immobilier est souvent cité parmi les boucliers anti-inflation, parce que les loyers sont indexés. Encore faut-il encaisser ces loyers... et en France, on change les indices quand les locataires commencent à tiquer. On peut donc imaginer que le gouvernement réduise la part de l'inflation dans l'indice de révision des loyers (IRL).
  • Quant aux SCPI, elles dépendront d'une éventuelle récession, puisque c'est de l'immobilier professionnel. Avant d'acheter, il faut regarder comment elles ont traversé les crises de 1992 et de 2008. Attention aussi à la fiscalité !
  • La bourse n'a pas encore atteint les niveaux planchers qui justifieraient des achats massifs, d'après ce que j'ai entendu et lu ce week-end. Et surtout, si vous y allez quand même, investissez de manière progressive, fractionnée, pour lisser votre cours d'achat.
  • On n'a aucune visibilité sur les cryptos. Ca tangue fortement : le Bitcoin vient de passer sous les 20 000 €. Coinbase licencie 1100 employés.
  • L'once d'or se porte mieux, comme toujours quand l'incertitude domine. Vous pouvez en acheter avec des ETF, notamment.
  • Vous pouvez vous diversifier en achetant des ETF sur les matières premières, de la forêt-papier, des produits structurés.
  • Gardez de l'argent immédiatement disponible pour profiter d'éventuelles bonnes affaires. "Cash is king", comme on dit dans la Silicon Valley.

Deux liens intéressants dans ce domaine :

https://outsmart.fr/video/comment-se-proteger-de-linflation/

https://avenuedesinvestisseurs.fr/inflation-comment-proteger-son-epargne/


Bien sûr, aucune des idées de cet article ne vaudra une indexation de l'AMO sur l'inflation. 

Dans les années 1970, quand les prix prenaient 10 à 15 % par an, nos tarifs suivaient. Le décrochage a commencé en 1983. Quelques années plus tard, les caisses ont inventé les cinq ans de silence, puis le gel des lettres-clés. L'AMO est parti pour 15 ans à 2,50 €.

2022-2027 : nous avons devant nous cinq ans de méditation, loin du fracas. Mais dans le tracas.

Quant à moi, chaque jeudi dans ma newsletter (laissez votre mail ici), je continuerai à vous transmettre les infos et les conseils que je glanerai auprès des experts et que j'adapterai à notre situation particulière. Il ne s'agit pas de se laisser dériver dans cette tempête. Surtout, ne sombrons pas dans la léthargie !

lundi 4 avril 2022

Avenant 19 : ça fait combien ?


Ce midi, j'ai reçu l'Orthophoniste de mars (oui, nous sommes bien le 4 avril).

L'Orthophoniste, c'est la revue officielle de la FNO. Je la lis depuis les années 80, grâce à mon père. Ce numéro 417 est exceptionnel parce qu'il a été envoyé à toute la profession.

C'est l'occasion d'inciter les non-adhérents à rejoindre le tiers des orthophonistes qui soutiennent la FNO par leur cotisation, en leur présentant plusieurs points importants. Citons notamment :

  • le texte d'orientation qui servira de ligne directrice au prochain bureau fédéral, qui sera élu à Arles en juin ;
  • les propositions de la FNO aux candidats à la présidentielle : des dépenses nouvelles et des questions statutaires, mais pas d'avis sur les recettes permettant de financer tout ça ;
  • des recommandations de bonne pratique sur le langage écrit ;
  • le combat pour les salariés, qui continue encore et encore (c'est que le début, d'accord, d'accord) ;
  • un tour d'horizon sur les écoles d'orthophonie qu'on n'appelle plus comme ça ;
  • une réflexion éthique sur l'accès direct (sans ordonnance) dont l'expérimentation peine à démarrer, faute de décrets ;
  • un article d'Aimé Disant moins politisé que d'ordinaire, peut-être à cause de la diffusion large de ce numéro...
  • ENFIN ET SURTOUT : un dossier sur l'avenant 19.
Tout cela permet à la FNO de montrer qu'elle travaille et qu'elle mérite notre soutien ; au minimum, en adhérant. 


Au maximum, on peut soutenir la FNO en y militant, d'autant que Madame Dehêtre affirme que ses revendications sont "justes" (page 3). Je ne sais pas ce qu'elle entend par là parce que cet adjectif est polysémique. Quoi qu'il en soit, c'est probablement un sens positif. Il est peu probable que le sens soit le suivant :
Juste : aq. Qui manque d'ampleur.
"C'est un peu juste !". Guillaume Lefebvre, essayant un jeans après s'être gavé de chocolats de Pâques.

 
Chaque mois, j'écris quelques mots sur la couverture de l'Orthophoniste pour pouvoir retrouver facilement telle ou telle référence. Le mois dernier, c'était "démographie". Ce mois-ci, j'ai écrit "avenant 19". C'est quand même le gros changement de 2022-23.
 
Je vous passe les détails, puisque vous allez recevoir l'Orthophoniste de mars. Mais la conclusion (page 25) est une vraie punchline, comme on dit maintenant :

"Les seules revalorisations des actes ciblés par l'avenant 19 équivalent à un AMO à 2,90 €. En conclusion : l'ensemble des revalorisations issues des 3 avenants équivaut à une augmentation de l'AMO à 2,65 €."

Ce n'est pas très clair mais si je comprends bien, une orthophoniste qui ne pratiquerait que les cotations concernées par l'avenant 19 bénéficierait d'ici le 1/07/2023 de l'équivalent d'un passage de l'AMO de 2,50 à 2,90 € (+16%). 

Avec une patientèle classique, elle aurait plutôt l'équivalent d'un passage à 2,65 (+6%). Ce n'est qu'une moyenne, donc certains seront en-dessous et d'autres au-dessus. Les plus chanceux parviendront à une augmentation à deux chiffres. Nous n'avons pas vu ça depuis longtemps !

Malheureusement, il y a un autre chiffre que nous n'avons pas pu depuis longtemps : en zone euro, l'inflation moyenne est actuellement de 7,5% en rythme annuel. Je vous recommande la lecture de cet article sur le sujet :

https://investir.lesechos.fr/marches/actualites/nouveau-record-de-l-inflation-en-zone-euro-le-pire-est-a-venir-2010186.php

En France, nous ne sommes qu'à 4,5%. Ici, en pleine période électorale, l'inflation est artificiellement abaissée par les boucliers tarifaires du gouvernement sur le gaz, l'électricité et les carburants. Les négociations de la FNO auront au moins amorti le début du retour de l'inflation. C'est déjà ça : en 2017, l'avenant 16 avait été plus décevant.

L'avenant 19 permettra donc à beaucoup d'entre nous d'absorber le choc inflationniste en cours. Si la situation économique revient ensuite à la normale, nous pourrons attendre sereinement les négociations conventionnelles de 2027 (ça a lieu seulement tous les 5 ans).

En revanche, si nous entrons dans une période d'inflation durable, nous arriverons en 2027 dans un sale état.


Certains craignent une stagflation, comme dans les années 70 : stagnation économique + inflation. Ce serait l'idéal pour ceux qui souhaitent une transition écologique intense : pour eux, la croissance est une horrible fuite en avant. Et la hausse du prix de l'énergie est un moyen de réduire nos émissions de CO2. Mais si la sécu peine à se financer, nous serons des dommages collatéraux faciles en 2027.

Plusieurs points nous poussent vers une inflation durable, d'après les économistes :

  • notre volonté de remplacer le gaz russe par le gaz de schiste américain et le gaz qatari (le Qatar est une démocratie exemplaire, comme chacun sait) ;
  • les énergies renouvelables coûtent bien plus cher que les énergies fossiles ;
  • des matières premières essentielles sont dans les mains des Russes et des Chinois ;
  • le vieillissement de la population va créer des besoins de financement énormes, avec des conséquences sur les prélèvements sociaux et donc sur les prix finaux.
Fort heureusement, nous sommes à l'époque des surprises. Elles ne peuvent pas être toutes mauvaises, tout de même. Un exemple : le vieillissement de la population, dont je viens de vous parler, a longtemps été considéré comme un élément déflationniste. Quels économistes auront raison ? Nous en aurons peut-être une idée en 2027...

lundi 29 novembre 2021

Grande sécu : le pour et le contre


Dans sa newsletter du 17 novembre 2021, le CNPS parlait d'un avant-projet du Haut comité pour l’avenir de l’assurance maladie, mandaté par M. Véran pour réfléchir aux moyens d'améliorer l'articulation entre la sécu et les complémentaires santé. Les médias en ont beaucoup parlé, avant que le variant Omicron vienne occuper l'ensemble du spectacle journalistique.
 
Quatre scénarios sont évoqués dans le rapport. Mais il s'étend largement sur l'idée d'une "grande sécu", avec une suppression des complémentaires. Fin du ticket modérateur. La sécu prendrait tout en charge, sauf les dépassements d'honoraires.

On sent bien que cette mesure pourrait devenir un axe de campagne pour la majorité actuelle : la grande sécu ressemble à un progrès social. Ce serait le pilier gauche d'un nouvel "en même temps", comme le fut la suppression de la taxe d'habitation pour 80 % des gens pendant la campagne de 2017.

Rien n'est tout blanc, ni tout noir. Examinons donc les avantages et les inconvénients de la grande sécu.


Les avantages

  • L'égalité face à la maladie : actuellement, il reste environ 5 % des Français qui n'ont pas de complémentaire (source : ici). On y trouve des Français trop aisés pour avoir droit à la C2S (ex-CMU), mais trop pauvres pour se payer une complémentaire à un tarif de plus en plus exorbitant. Et notamment des personnes âgées, particulièrement impactées par la hausse des tarifs.
  • Une simplification bienvenue :  deux assurances pour le même risque, c'est une de trop.
  • Un allègement de la comptabilité des professionnels de santé qui pratiquent le tiers payant : une seule écriture par facturation, au lieu de deux.
  • Une mutualisation du risque : actuellement, les complémentaires imposent des tarifs très élevés aux personnes âgées parce qu'elles font payer le risque. C'est la logique des assurances, qui s'applique aussi aux jeunes conducteurs par exemple. La sécu, elle, ne regarde que vos revenus du travail et de l'épargne. Elle fait payer les soins des pauvres par les gens aisés. On peut trouver ça injuste quand on est en bonne santé et qu'on travaille beaucoup. Mais quand on est de l'autre côté de la barrière, on savoure ce principe.


Les inconvénients


Le rapport dit que la grande sécu coûterait 22 milliards par an. Comment financer cela ? 

  • On peut abaisser  niveau des remboursements. Ce serait piteux. La Grande sécu aurait un goût amer de régression sociale, alors qu'on cherchera à nous la présenter comme un progrès. Dans l'absolu, on peut même abaisser les tarifs conventionnels. Mais personne n'en parle pour l'instant. Cela fait longtemps que j'écris qu'on a de la chance que l'AMO, l'AMI ou l'AMK ne baissent pas...
  • On peut taxer les entreprises, comme le souhaite inlassablement une partie extrémiste de l'échiquier politique (voir cet article par exemple). Cela fait fi de la compétitivité du pays, largement entamée depuis la fin des Trente Glorieuses par un dogmatisme aveugle. Les autres pays d'Europe et du monde continueront à avancer pendant qu'on alourdira encore un peu plus les semelles de plomb de nos entreprises. Elle ressemblent déjà plus à des scaphandriers qu'à des marathoniens. Les bénéfices ne sont pas forcément créés pour être immédiatement spoliés.
  • La sécu peut s'endetter.  Perspective inquiétante pour nos enfants, à qui nous emprunterions cette somme. Mais ce point ne peut arrêter aucun de nos dirigeants dépensiers : la BCE nous couvre bien gentiment depuis l'an dernier. Depuis 40 ans, pour tout politicien français, la devise est : "Je dépense donc je suis". De toute manière, les rares hérétiques ne sont pas élus. On a les dirigeants qu'on mérite.
  • Et enfin, on peut faire comme d'habitude : s'en prendre aux gens aisés, au nom de l'équité et de la solidarité. Des totems si pratiques. Par exemple, on peut transformer la CSG en impôt progressif, comme c'est déjà le cas de notre cotisation aux allocations familiales. Cette idée flotte dans les esprits depuis de longues années : elle figurait déjà dans les projets de la majorité élue en 2012. Gageons que nous, les auxiliaires médicaux, figurerons parmi les cibles, puisque nous nous situons au-dessus du revenu médian (1940 € nets). Notre pays n'a pas conscience d'être déjà le plus redistributif de l'OCDE, on trouve toujours des gens prompts à crier à l'inégalité.

Autre inconvénient : la grande sécu met en danger 100 000 emplois, parmi les salariés des complémentaires (voir ici). Ils ont effectivement de quoi s'inquiéter. Mais quand le rouleau compresseur du progrès social est lancé, personne ne plaint les victimes. les œillères se ferment.

On trouvera d'autres victimes parmi ceux qui préfèrent s'auto-assurer grâce à l'épargne : ces hétérodoxes libres n'existent pas dans l'espace politico-médiatique.

On l'a bien vu cette année, avec la mise en place d'une nouvelle assurance prévoyance obligatoire. Les auto-assurés n'ont rien pu dire, rien pu faire. On les a contraints à passer sous les fourches caudines d'une 14ème cotisation sociale qu'ils n'avaient jamais demandée.

Enfin, les spécialistes des inégalités trouveront anormal que les dépassements d'honoraires restent autorisés et que la grande sécu ne les rembourse pas, alors que les complémentaires actuelles les remboursent partiellement. Ils crieront à la médecine à deux vitesses.


En conclusion

Les quatre avantages pèsent lourd. La mutualisation du risque pourrait devenir un gros argument électoral, parce que les personnes âgées votent plus que le reste de la population. Le retour de la réforme des retraites leur fera aussi plaisir, soit dit en passant : elles étaient la seule catégorie de Français à la soutenir, parce qu'elle leur garantissait la pérennité de leurs pensions. 


Reste à savoir si les inconvénients de la grande sécu pèseront plus lourd que les avantages. Les gens aisés et les auto-assurés n'ont aucun poids : toutes les majorités s'en prennent à eux. Mais peut-être que le lobbying des assurances fonctionnera... Si tel est le cas, on aura juste amusé la population avec un hochet, le temps de capter des voix.

Affaire à suivre. Mais si nos syndicats entérinent cette réforme comme ils ont admis celle des retraites, nous aurons du souci à nous faire, en tant que "gens aisés".

lundi 12 juillet 2021

Nouvelle cotisation URSSAF : une bonne affaire ?


Je vous ai déjà dit tout le mal que je pensais de la 14ème cotisation sociale des auxiliaires médicaux, voulue par les syndicats des professions libérales. 

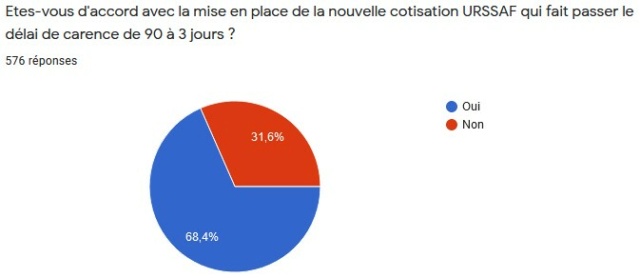
Mon enquête sur la prévoyance semble montrer que mon avis est minoritaire :


Quoi qu'on en pense, on n'y peut rien : les syndicats ont eu gain de cause. La nouvelle taxe est entrée en vigueur le 1er juillet 2021, y compris pour ceux qui n'en voulaient pas.


Reste une question : en l'état actuel des choses, cette 14ème cotisation sociale est-elle une bonne affaire ?

Prenons l'exemple d'une orthophoniste dont la recette est de 55 000 €, pour un bénéfice de 30 000 €.

Nouvelle cotisation obligatoire : 90 € par an, déductibles.
Indemnité entre le 4ème et le 90ème jours d'arrêt maladie : 41 € par jour.


Maintenant, regardons comment la cotisation d'une prévoyance privée peut baisser, si on réclame 41 € d'IJ en moins.

Pour ce faire, j'ai utilisé le simulateur de devis de chez Ampli : https://www.ampli.fr/prevoyance/devis-prevoyance-profession-liberale-independante/indemnite-journalieres

Si je prends les chiffres conseillés par le site, je vise 136 € d'IJ par jour (90 % de la recette / 365 jours) à partir du 15ème jour de maladie. Jusqu'alors, cette assurance coûtait 384 € par an chez Ampli pour quelqu'un de 25 ans qui ne prenait aucune autre option (ex : décès, hospitalisation, invalidité).

Mais comme j'ai maintenant 41 € qui arrivent de la CPAM, je peux demander seulement 95 € à l'assurance privée, au lieu de 136.  Ca fait baisser la cotisation de 96 €.

L'orthophoniste qui a 25 ans gagne donc 6 € bruts par an, tout en étant assurée dès le 4ème jour au lieu du 15ème. C'est une bonne affaire pour elle.


Prenons maintenant les mêmes revenus pour une collègue née en 1970.

Cette fois, l'assurance passe de 1 122 à 914 €. Vous remarquerez au passage que le prix a quasiment triplé, pendant que l'âge doublait. Mais la baisse est de 206 € !

La nouvelle cotisation, indépendante de l'âge et du risque, avantage beaucoup plus les aînés/seniors/vieux (rayez la mention politiquement incorrecte), comme votre serviteur. C'était prévisible : les assureurs privés évaluent le risque. Puis ils le tarifient. C'est leur métier. Le système public, lui, assure les personnes à risque grâce aux cotisations des citoyens sans risque, au nom de la solidarité.

Malgré tout, dans son état actuel, la nouvelle cotisation URSSAF avantage les aînés sans désavantager  les jeunes, si l'on en croit les devis d'Ampli. Il faudrait affiner les choses en multipliant les devis, mais je doute que cet assureur se place hors du marché.

C'est aussi excellent pour tous ceux qui étaient refoulés par les clauses d'exclusion des assureurs privés.


Peut-on sauter de joie comme un cabri, dans ces conditions ?

Je m'en garderai bien, pour une simple raison : le doigt est dans l'engrenage.

En France, une taxe est immortelle. Donc la petite nouvelle ne disparaîtra pas. Tant mieux, me direz-vous, puisque c'est une bonne affaire pour tout le monde. Le problème, c'est qu'en plus d'être immortelle, elle a toutes les chances d'augmenter. Regardez l'évolution de la CSG : 

  • 1991 : 1,1 %
  • 1993 : 2,4 %
  • 1997 : 3,4 % 
  • 1998 : 7,5 %
  • 2018 : 9,2 % 

Soit une augmentation de 736 %, sans compter l'invention de la merveilleuse CRDS !

(source :  https://fr.wikipedia.org/wiki/Contribution_sociale_g%C3%A9n%C3%A9ralis%C3%A9e)

Heureusement, la hausse de la CSG a souvent été compensée par des baisses sur d'autres charges. Cela pénalisait systématiquement les revenus de l'épargne (l'épargnant français est corvéable à merci). Mais ça allégeait souvent le coût du travail.

Nous verrons si l'avenir de la nouvelle cotisation s'avère aussi radieux que celui de la CSG. Si c'est le cas, les taux actuels auront juste été un moyen de nous faire digérer l'apparition d'une énième charge. En revanche, si les choses restent en l'état, les syndicats auront eu raison de faire pression sur le gouvernement pour obtenir cette mesure.