Vous avez fait une bonne année 2019 et vous vous dites que le fisc va vous matraquer dès qu'il va s'en apercevoir ?
Il reste peu de temps sur 2019. Que faire ?
Pour défiscaliser en fin d'année, vous ne pouvez plus acheter un appartement en loi Pinel ou emprunter pour acheter des parts de SCPI Malraux, par exemple.
Vous pouvez encore donnerà une association d'utilité publique ou à un
parti politique. Vous récupérerez 66 % du montant l'an prochain, en
réduction d'impôt. L'Etat français abonde très généreusement sur les
dons. La limite du montant à verser, c'est 20 % vos revenus nets imposables.
Bon, évidemment, il y a quand même 34 % du don que vous ne reverrez jamais.
Passons donc à la solution moins altruiste.
Il est encore temps d'agir. Surtout
si vous avez déjà un contrat Madelin, un PERP (plan d'épargne retraite
populaire) ou le nouveau PER (plan d'épargne retraite).
J'ai récemment parlé du PER dans un article (cliquez ici).
Je pense lui consacrer une formation entière au début de l'année
prochaine : c'est un outil bien plus attirant que le Madelin et le PERP
et il faut que nous soyons en mesure de nous l'approprier, en comprenant
tous ses avantages et ses limites. Je ne reviens pas dessus pour
l'instant, d'autant que le principe est le même concernant la
défiscalisation en fin d'année.
Vous pouvez faire un gros versement exceptionnel sur votre contrat d'épargne retraite.
Le contrat retraite Madelin et le PERP sont nos outils traditionnels d'épargne retraite depuis des années : le Madelin depuis les années 90, le PERP depuis les années 2000. Le premier (voir cet article) est réservé aux indépendants. Le second (voir cet article) est ouvert à tous.
Prenons un exemple. Si vous êtes dans la tranche d'imposition à 30 % et que vous versez 5000 € sur votre contrat Madelin, là, tout de suite, en décembre, alors votre impôt 2019 baissera de :
5 000 x 30 % = 1 500 €
Vous récupérerez ces 1500 € à l'automne 2020, lors de la régularisation du prélèvement à la source 2019 (actuellement vous versez les acomptes 2019).
Autrement dit, vous aurez placé 5000 € qui rapporteront comme tels, si vous avez un contrat sans frais d'entrée. Mais vous n'aurez réellement déboursé que 3500 €. Intéressant, non ?
Evidemment si vous êtes dans la tranche à 14 %, c'est moins bien : vous tombez à 700 €. Et si vous êtes non imposable... vous ne lisez probablement pas cet article.
Attention au dispositif anti-abus, concernant les versements sur un PERP
en 2019 : si vous avez réduit vos versements sur votre PERP en 2018,
alors la déduction 2019 sera divisée par deux. L'Etat considère que vous
avez cherché à optimiser l'année blanche et il vous tape sur les
doigts. Heureusement, cette sanction ne concerne ni les contrats
Madelin, ni les PER.
Comment connaître sa tranche marginale d'imposition ?
C'est une donnée indispensable, à laquelle je pense à chaque fois que j'achète quelque chose pour le cabinet. Vous pouvez connaître facilement votre tranche en lisant cet article, tout y est expliqué :
Comme vous le voyez, c'est très simple si vous êtes célibataire. Sinon, il faut inclure le quotient familial dans le calcul. L'impôt sur le revenu n'est pas individualisé pour l'instant en France.
Y a-t-il un maximum ?
Bien sûr. La défiscalisation, ce n'est jamais open bar. Il faut s'intéresser à son "disponible fiscal", qui dépend de son revenu et des autres contrats qu'on peut avoir.
Concernant le Madelin, cette page vous calcule le plafond :
Si vous venez d'ouvrir un PER, je n'a pas trouvé de site calculateur du plafond. Vous trouverez la formule sur la page 2 d'un PDF de la MACSF : cliquez ici.
Sur quels fonds du contrat dois-je mettre l'argent ?
Ça, c'est à vous de voir en fonction de votre stratégie patrimoniale et de votre goût du risque.
Vous pouvez répartir votre apport de fin d'année entre :
le fonds en euros du contrat, qui ne rapporte presque rien, qui finance l'endettement de la France, mais qui est plus sécurisé ;
les fonds en actions et en obligations, pas sécurisés mais dont le risque varie en fonction du cycle économique et de leur thématique d'investissement (ex : les fonds sur les pays émergents sont généralement plus risqués que les fonds qui se portent sur les dividend aristocrats, qui sont des sociétés qui versent régulièrement des dividendes généreux) ;
les ETF et les SCPI, s'il y en a dans l'offre du contrat (je ne détaille pas ça ici, ça nous emmènerait trop loin et j'en ai souvent parlé sur ce blog).
Rappelez-vous que plus vous êtes jeune, plus vous pouvez vous permettre
de prendre des risques. Les actions sont très risquées à court terme,
mais les fonds en euros vous assurent un rendement anémique pour très
longtemps.
Vous pouvez aussi faire confiance à la gestion pilotée du contrat, s'il y en a une. Un professionnel choisira la répartition pour vous.
Faut-il encore verser sur un PERP ou un contrat Madelin ?
On peut se poser la question, tant le PER se montre plus attirant que les deux anciens dispositifs. Alain Madelin a pris de la bouteille ; sa loi aussi. Mais déjà, certains contrats anciens vont s'auto-transformer en PER en 2020. Swisslife va le faire, par exemple, pour son contrat Madelin.
Ensuite, il y aura des possibilités de transfert. Donc l'argent ne sera pas immobilisé sur une voie de garage, au cas où la compagnie d'assurance laisserait votre vieux contrat vivoter.
Quelle est l'utilité sociale de le défiscalisation ?
On peut se dire que les dons à des associations sont nettement plus utiles à la société que les apports sur un contrat d'assurance retraite. Évidemment, quand on donne 5000 € à Oxfam, on sait qu'on récupère 3300 € en impôts et qu'on lutte contre le capitalisme.
Dans le cas d'un apport sur un contrat de retraite, l'utilité est moins évidente, forcément. Mais vous pourrez vous regarder fièrement dans la glace, malgré tout :
Vous aiderez votre pays à finir ses fins de mois si vous placez sur le fonds en euros.
Mieux : vous financerez l'économie réelle si vous placez sur des fonds en actions, des ETF et/ou des SCPI de rendement. L'économie réelle, c'est ce qui crée les vrais emplois et ce qui finance tout le système social. Financer les déficits de l'Etat français, c'est bien, mais ça l'encourage quand même à continuer la dérive qu'il a amorcée dans les années 70.
Encore mieux : vous pourrez choisir des fonds ISR (investissement socialement responsable), si votre contrat en propose.
Mes premiers souvenirs de privatisation remontent à 1986. A cette époque, la droite cherchait à revendre ce que la gauche avait acheté cinq ans plus tôt. Il y a eu une grande vague de privatisations que j'ai regardé passer avec envie, d'autant que j'étais complètement pour ces privatisations et que j'aurais voulu participer à ce grand élan libéral qui était en train de créer un actionnariat populaire. Mais j'avais 16 ans et mes parents n'étaient pas du genre à offrir des actions à leurs enfants pour les former à la bourse. En même temps, ils n'étaient pas les seuls.
La privatisation de la Française des jeux, c'est donc une sorte de madeleine de Proust, pour moi. D'emblée, je serais plutôt enclin à prendre ce train de privatisation, maintenant que je peux le faire. Mais faut-il manger toutes les madeleines qui passent à portée de main ?
Je ne suis ni gérant de fonds, ni investisseur professionnel, bien sûr. Alors je suis allé prendre les avis des gérants. Je vais partager avec vous ce que j'ai glané. Autant faire circuler les infos, les regrouper et vous les transmettre, si vous vous tâtez sur la Française des jeux.
Évidemment, je pars du principe que vous ne considérez pas que devenir actionnaire revient à se transformer immédiatement en Belzébuth. Je sais que c'est une opinion courante en France, mais si c'est la vôtre, vous pouvez arrêter de lire cet article. D'ailleurs, il y a probablement peu de chances pour que vous ayez commencé et je parle dans le vide !
Alors commençons par les arguments positifs que j'ai glanés.
L'Etat fait ce
qu'il faut pour nous attirer, avec un système de bonus très intéressant. Une action offerte pour 10 achetées, si ces actions sont conservées 18 mois.
Les Français jouent beaucoup, on ne voit pas pourquoi ils arrêteraient.
L'Etat empêchera l'entreprise de faire n'importe quoi parce qu'il
gardera une minorité de blocage et parce qu'il continuera à empocher
beaucoup de taxes sur les jeux (le jeu, c'est un impôt volontaire qui
marche bien, comme le tabac).
Même si le cours baisse, la société
distribuera beaucoup de dividendes à ses actionnaires : 80 % du résultat
net sera distribué dès 2020. C'est beaucoup. C'est en partie dû au fait
que c'est une entreprise ancienne, qui n'a pas besoin d'investissements
colossaux pour se développer. Et aussi au fait que l'Etat aime percevoir
des dividendes des sociétés qu'il détient. Parfois, il les pousse même à emprunter pour lui verser son dividende !
Donc au
total c'est évidemment un placement moins sûr que le livret A, mais parmi les
actions en bourse, ça reste un placement de père de famille. Une valeur
de rendement, plus qu'une valeur spéculative.
Le négatif, maintenant.
Le cours de l'action peut
quand même plonger, on ne sait pas comment la bourse va accueillir cette
privatisation. Certaines privatisations ont été des ratages. Si ça
arrive, il faudra s'accrocher au dividende et espérer qu'il soit
régulier.
Les actions américaines sont sur des sommets, elles ont commencé à digérer la crise dès 2009. Les Etats-Unis vivent l'un des cycles économiques les plus longs de leur histoire, donc il est quand même plus probable qu'ils soient plus près de la prochaine récession que de la précédente. Et dès que les USA tousseront, les bourses européennes s'enrhumeront. Est-ce le bon moment pour invertir en bourse, dans ces conditions ?
On n'a pas encore le cours d'achat définitif. On n'a qu'une fourchette : 16,50 à 19,90 €. Il faudra en prendre pour 200 € au minimum. Acheter quelque chose sans savoir le prix, c'est un peu aventureux.
L'Etat conserve
une minorité de blocage : j'ai dit que c'était une sorte de garantie
parce que je l'ai lu, mais j'ai aussi lu et entendu que c'était une raison de ne
pas acheter. L'Etat est un mauvais actionnaire. Il l'a souvent démontré.
C'est logique, puisque c'est aussi un mauvais gestionnaire. Comment
faire confiance à l'Etat français en tant que paravent, alors qu'il est l'un
des plus mal gérés de l'OCDE ?
Espérer gagner de l'argent sur le jeu, c'est peu éthique.
Espérer gagner de l'argent sur un impôt volontaire, c'est encore moins éthique (là c'est une remarque personnelle).
Vous l'aurez compris : je passe mon tour, comme en 1986. Mais pas pour les mêmes raisons. A vous de peser le pour et le contre, maintenant !
Vous le savez, les revenus fonciers (loyers) sont complètement matraqués par l'Etat. Les Français sont très attachés à l'immobilier. Nos dirigeants savent en profiter.
Si vous êtes dans la tranche marginale d'imposition à 30 %, l'Etat ajoute 17,2 % de prélèvements sociaux. Vous avez donc 47,2 % de votre bénéfice foncier qui disparaissent, même si vous n'avez pas fini de rembourser un éventuel prêt.
Et si vous êtes dans la tranche à 41 %, l'Etat prend 58,2 % !
C'est une vraie spoliation.
Pourtant, sur les revenus du capital, le gouvernement actuel a rétabli le prélèvement forfaitaire unique (ou flat tax) qui se pratique aussi dans les pays voisins. Dans ce cadre, même si vous êtes dans la tranche marginale à 41 %, l'Etat vous prend 30 % en tout et pour tout. C'est une idée déjà plus supportable.
On pourrait se dire que ça ne touche que la bourse et que l'immobilier est devenu le vilain petit canard, presque aussi ciblé que l'automobile. Mais il y a une faille dans le système : les sociétés d’investissement immobilier cotées (SIIC).
Pour résumer, les SIIC (ou REIT aux Etats Unis) sont des sociétés immobilières cotées en bourse, contrairement aux SCPI dont je parle souvent ici. Leur statut leur impose de distribuer leurs bénéfices sous forme de dividende. Si vous voulez en savoir plus, vous pouvez lire cet article :
O joie, les dividendes versés par les SIIC peuvent être soumis au prélèvement forfaitaire unique de 30 % !
On peut donc faire de l'immobilier non matraqué et sans gestion d'impayés ou de robinets qui fuient, en France. Pour cela, il faut posséder des actions de sociétés foncières et empocher les dividendes. C'est l'équivalent des loyers. Si vous êtes dans la tranche à 30 %, c'est comme si les prélèvement sociaux avaient été supprimés ! Bienvenue dans les années 1980, glorieuse époque où ces taxes n'existaient pas encore.
Vous trouverez ici un article des Echos qui met en évidence l'intérêt fiscal de l'immobilier coté :
Même l'impôt sur la fortune immobilière (IFI), qui remplace l'ISF, ne touche pas les sociétés foncières cotées (voir ici).
Comment faire pour acheter de l'immobilier coté ?
C'est beaucoup plus simple qu'acheter un appartement. C'est même moins compliqué qu'un achat de parts de SCPI. Les SIIC, c'est fluide. On peut les acheter et les vendre quand on veut, à son rythme.
Concrètement, il suffit d'ouvrir un compte titre dans votre banque, ou chez un courtier en ligne comme Boursorama ou Fortunéo, puis d'acheter des actions de SIIC (ex : Altarea, Unibail-Rodamco, Klépierre, Icade). Vous recevrez vos dividendes automatiquement.
Cet article vous explique comment sélectionner les sociétés :
Voilà donc un bon plan immobilier, qui vient compléter ceux dont j'ai déjà parlé :
les parts de SCPI européennes qui bénéficient des accords fiscaux avec la France (ex : Novapierre Allemagne, LF Europimmo)
les parts de SCPI mises à l'abri dans des contrats d'assurance vie (voir ici)
l'immobilier défiscalisant, qui peut s'avérer surcoté et/ou risqué (ex : lois Pinel, Malraux, monuments historiques).
Quels sont les inconvénients des SIIC ?
Il faut d'abord savoir qu'on ne peut pas emprunter pour acheter des parts de SIIC, contrairement aux parts de SCPI (hors assurance vie) et à l'immobilier en direct.
Ensuite, il faut accepter de voir le cours de bourse fluctuer. Autrement dit, il ne faut pas le regarder tous les jours, à moins d'avoir l'estomac bien accroché ou d'aimer les montagnes russes.
C'est avant tout un investissement de long terme, donc ne cédons pas à l'hystérie du quotidien.
Dans mon article précédent, je vous ai expliqué pourquoi il me paraissait nécessaire de préparer nos vieux jours. La CARPIMKO ne nous donne qu'un petit socle, pour autant qu'elle survive à la grande réforme des retraites qu'on nous annonce pour 2019. Il est donc indispensable de compléter cette petite protection sociale par soi-même.
C'est plus facile pour nous, les libéraux : nous travaillons autant que nous le voulons et nous avons une demande de soins quasiment infinie dans la plupart des endroits de France. Quand on y pense, c'est vraiment une situation enviable, d'autant que la sécu et les mutuelles rendent nos patients solvables.
Nous pouvons aussi réduire notre taux de charges professionnelles (voir cet article) pour dégager une capacité d'épargne. Beaucoup se contentent de 50 % de leur recette. D'autres gardent 70 % de chaque acte pour eux.
Nous pouvons aussi réduire nos dépenses privées
Quelques exemples :
changer très régulièrement de compagnie d'assurance, parce qu'elles aiment nous attirer avec un prix bas et nous matraquer par la suite ;
prendre une banque en ligne ;
ne plus avoir de téléviseur pour échapper à la redevance télé qui ne finance que les chaînes d'Etat ;
arrêter de fumer ;
profiter des achats groupés pour réduire les notes de gaz et d'électricité ;
prendre un forfait de téléphonie promotionnel : SFR et Bouygues proposent périodiquement des forfaits illimités à 5 € à vie, avec 20 ou 30 Go d'internet ;
faire la chasse aux abonnements superflus, notamment en musique et en vidéo ;
faire les courses au drive pour ne pas être tenté dans le magasin ;
ne pas se promener sans but sur les sites d'e-commerce ;
lire des ebooks, plutôt que des livres papier ;
ne pas participer à la course à la nouveauté : mon iPhone 5S de 2013 fonctionne encore très bien avec iOS 12. Et ma chaîne hi-fi de 1993 donne toujours un aussi bon son. C'est juste mon téléphone qui lui dit ce qu'elle doit jouer.
Les plus radicaux se mettent au frugalisme dans une tiny house, c'est très à la mode en ce moment.
Mais une fois qu'on a dit ça, on se retrouve comme Christopher McCandless devant une rivière torrentueuse en Alaska (si vous n'avez pas encore vu Into the Wild, je vous le recommande chaudement).
Faut-il prendre le risque de se jeter à l'eau ? Comment faire pour rejoindre l'autre rive sans encombre ? Y a-t-il un passage plus facile quelque part ? Comment s'y prendre quand on a d'autres priorités dans la vie et qu'on n'a reçu aucune formation financière ?
Aujourd'hui, j'entre donc dans le concret : après le "pourquoi", il est temps de s'intéresser au "comment". Et puisque nous n'avons pas tous le même goût pour l'économie, je vous indiquerai les solutions les moins chronophages... et les autres.
Mais d'abord, un peu de géométrie :
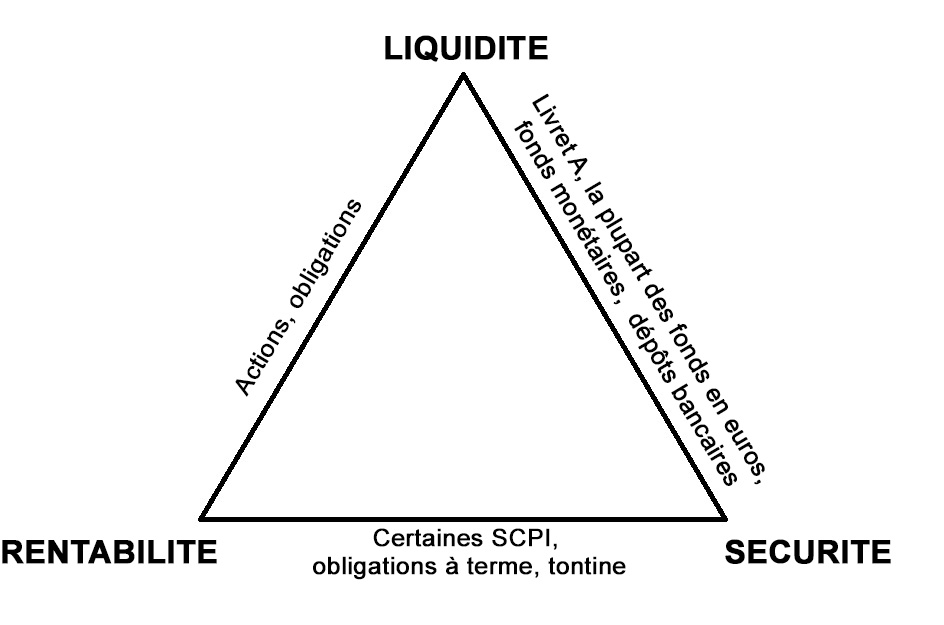
C'est bien connu, surtout ici en Normandie : on ne peut pas avoir le beurre et l'argent du beurre. Ce triangle en est l'illustration. Tous les placements peinent à se positionner en plein centre pour cumuler sécurité, liquidité et rendement. Vous pouvez néanmoins vous y mettre en vous diversifiant. C'est ce que cherchent beaucoup de Français avec leurs deux placements fétiches :
L'immobilier locatif : rentable si l'emplacement et le locataire sont bien choisis, moins volatil que la bourse, mais impossible à vendre du jour au lendemain, surtout si le locataire s'accroche. Ce type de placement se situe donc en bas du triangle.
Les fonds en euros des assurances vie : beaucoup de sécurité et de liquidité, mais leur rendement net tourne maintenant entre 1,5 et 3 % seulement. Ces placements sont donc sur l'arête droite du triangle.
Le côté gauche du triangle fait peur aux Français : là, c'est un peu le rendez-vous en terre inconnue.
En 1990, après les vagues de privatisations, le pays comptait 7 millions d'actionnaires individuels. Il n'en reste que 3 millions (voir ici). L'alourdissement impressionnant de la fiscalité du capital et les krachs boursiers sont passés par là. Les actions détenues en direct ou dans des fonds ne représentent plus que 13 % des placements financiers. Pourtant, le patrimoine de la CARPIMKO se compose à 40 % d'actions et 44 % d'obligations, contre 9 % seulement d'immobilier (source : son dernier bulletin, page 7).
Mettons un peu d'ordre, de logique et de perspectives.
Si on regarde les choses froidement, le côté droit du triangle devrait être réservé à l'épargne de précaution (ex : jambe cassée, cabinet inondé) et à la consolidation nécessaire en fin de carrière. A 60 ans, il est temps de penser à rapatrier ses actifs dans des placements sans risques excessifs. Mais à 25 ans, miser sur les fonds en euros des assurances vie pour ses vieux jours est illogique, puisqu'ils ne rapportent plus grand-chose. Un rendement minable impose un effort d'épargne gigantesque.
Pourquoi épargner comme une grand-mère quand on est née dans les années 90 ? Autant se teindre les cheveux en gris-mauve, s'habiller chez Damart, se chausser chez un vendeur de matériel médical et regarder Motus dans un canapé en velours beige (amis des clichés, bonjour) !
Pendant la majeure partie de sa carrière, il faut absolument viser la rentabilité. Deux côtés du triangle y mènent : le bas et le gauche. Commençons par le bas.
Comment préparer son avenir avec l'immobilier ?
Je ne m'étendrai pas ici sur la résidence principale. On peut la considérer comme un placement pour ses vieux jours puisqu'elle permet d'éviter de payer un loyer quand le crédit est terminé. Mais cet achat dépend de beaucoup de paramètres personnels, dont le besoin de mobilité du conjoint. Elle peut devenir une véritable entrave aux évolutions de carrière d'un salarié.
Considérons donc plutôt l'immobilier locatif. Le principe a de quoi tenter : l'achat est avancé par une banque avec des taux qui restent extrêmement bas à l'heure actuelle. Le remboursement, lui, est co-financé par le locataire et parfois le fisc.
Avant de vous lancer dans un achat d'appartement, il faut évidemment considérer l'emplacement et la demande locative, mais aussi tous les frais (taxe foncière, charges de copropriété non récupérables, assurances, entretien, remboursement du crédit, agence, huissier et avocats si ça se passe mal). Calculez si vous pourrez tenir le coup en cas d'absence de loyer. Quand on entre dans un tunnel, il n'y a pas toujours une sortie tous les 10 mètres. Un achat immobilier (ou un locataire) mal choisi peut vous pourrir la vie, au lieu de l'embellir. Les journaux télévisés aiment parler des infâmes marchands de sommeil, mais ils insistent moins souvent sur ce genre de situation :
A l'inverse, l'immobilier peut devenir un vrai bonheur, avec un rendement infini si c'est une opération blanche. Voici deux vidéos qui expliquent bien ce concept et qui sont très instructives sur les simulations à effectuer avant de se lancer :
Mais même sans atteindre ce nirvana de l'opération blanche, si tout se passe bien vous vous retrouverez à la fin du prêt avec un capital. Il aura été boosté par l'effet de levier du crédit (voir ici pour mon article sur ce concept) et par le co-financement du locataire.
L'Etat peut aussi vous aider. Il a mis en place différents dispositifs fiscaux incitatifs (voir ce site pour tous les détails) :
la loi Pinel (et sa variante Pinel Outre-Mer), pour l'immobilier neuf dans les zones à forte demande
la loi Malraux, pour des logements à rénover dans des "sites patrimoniaux remarquables"
la loi Monuments historiques, créée en 1913 pour aider ceux qui restaurent et louent ce type de bâtiment.
les statuts de loueur de meublé professionnel / non professionnel qui fonctionnent dans le neuf et dans l'ancien
la loi Bouvard-Censi, dédiée à l'immobilier meublé neuf (ou réhabilité) dans une résidence de services pour étudiants, pour personnes handicapées ou pour seniors, voire un EHPAD. Pour les résidences de tourisme, le dispositif a été modifié (voir ici).
Attention, tout de même : dans certains programmes défiscalisants, l'avantage fiscal est compris dans le prix d'achat. Quand c'est le cas, c'est juste un attrape-nigaud : au lieu d'apporter votre obole à l'Etat français, vous enrichissez un promoteur, mais le résultat est le même pour vous.
Comment faire de l'immobilier sans se soucier du quotidien ?
Le locataire qui vous embête avec un robinet qui fuit n'est pas une légende. D'ailleurs, je vis ça en ce moment. Ma locataire a laissé un robinet prendre du jeu. Au lieu de chercher à comprendre et de revisser l'écrou de la tige filetée du dessous, elle a décidé qu'elle n'y connaissait rien. Elle a laissé l'eau s'infiltrer et la rouille s'installer. Maintenant, tout est grippé et elle veut un robinet neuf.
Comment éviter ce genre de petit souci qui transforme un placement en contrainte, alors que nous subissons déjà beaucoup de stress au travail ?
La gestion par une agence est la première idée qui vient à l'esprit. Mais le rendement en prend un coup, même si elle fait son travail correctement.
L'investissement en loi Bouvard-Censi est aussi un gage de tranquillité, puisque le locataire est la société qui fournit les services. Elle sous-loue les appartements à leurs occupants. En tant que propriétaire, vous n'avez affaire qu'à elle. Votre appartement n'a plus de sous-locataire ? Qu'à cela ne tienne, votre loyer ne change pas.
Mais pour ne s'occuper de rien, il existe une idée plus originale : la SCPI. J'ai consacré plusieurs articles aux Sociétés Civiles de Placement Immobilier (voir ici pour le premier). En résumé, ce sont des regroupements de milliers d'actionnaires qui possèdent des dizaines de biens locatifs en France et/ou à l'étranger. Le risque d'absence de loyer est donc mutualisé et atténué. Vous n'êtes pas en première ligne. Vous l'êtes d'autant moins que vous ne gérez rien : c'est une société de gestion qui le fait pour vous et qui vous reverse les loyers (on parle plutôt de dividendes, mais c'est la même chose).
Les SCPI les plus courantes possèdent des locaux commerciaux et des bureaux. Il existe aussi des SCPI défiscalisantes, basées sur les dispositifs fiscaux que j'ai listés plus haut.
J'ai acheté mes parts de SCPI grâce à un conseiller en gestion de patrimoine indépendant. Il existe aussi des courtiers en ligne : mes-placements.fr, monfinancier, meilleureSCPI, etc. Les banques en vendent également.
Vous pouvez acheter vos parts à crédit, ou sans. Dans ce dernier cas, vous pouvez les héberger dans un contrat d'assurance vie pour défiscaliser les dividendes. La plupart des bons contrats d'assurance vie proposent des SCPI à l'heure actuelle.
Faut-il fuir la bourse comme la plupart des Français ?
Toutes les études le montrent : sur le long terme, les actions restent un excellent placement, rentable et liquide. C'est un peu moins vrai pour les obligations. La CARPIMKO ne s'y trompe pas, puisqu'elle investit massivement ses réserves en bourse comme nous l'avons vu.
Mais être actionnaire en direct, c'est un travail. Avant d'y investir, il faut bien analyser les sociétés ou les fonds (SICAV, OPCVM, sortes de portefeuilles d'actions et/ou d'obligations gérés par des professionnels). Il faut acheter au bon moment. Il faut ensuite surveiller ce qui s'y passe et voter aux assemblées générales. Enfin, il faut savoir bien vendre, en tenant compte des plus-values et des dividendes perçus. Tout cela s'apprend. Il existe des tas de livres, de revues (ex : Investir, Mieux Vivre votre Argent, le Revenu) et de sites internet sur ce sujet. Ça peut devenir un réel plaisir.
Si vous ne voulez pas y consacrer le temps nécessaire, vous pouvez passer à la partie suivante.
Sinon, voici les conseils de base que j'ai lus un peu partout :
Faites la chasse aux frais. Logez vos titres ou vos OPCVM dans un compte titre, un PEA ou une assurance vie à bas coût. On trouve surtout ça sur le web (ex : Fortuneo, Boursorama, etc.). Le PEA et l'assurance vie permettent de défiscaliser les gains. Mais le compte titre classique donne une liberté totale de manœuvre sur les marchés du monde entier.
Ne cherchez pas à faire des coups, vous finirez par perdre comme au casino. Même des gens aguerris comme M. Kerviel s'y sont cassé les dents. Misez plutôt sur le long terme : c'est là où les actions sont imbattables.
Ne négligez pas les dividendes versés par certaines entreprises : la plus-value ne fait pas tout.
Diversifiez vos investissements. Ne placez pas tout sur une seule entreprise, ni même sur un seul secteur d'activité ou sur un seul pays.
Investissez régulièrement pour lisser l'effet de yoyo de la bourse. Vous profiterez des soldes quand ça baissera.
Sachez prendre vos bénéfices en vous fixant des objectifs à l'avance. Si vous avez fait +50 % et que le cours plonge ensuite, votre gain sera juste resté virtuel.
Comment bénéficier de l'excellent rendement à long terme des actions quand on n'y connaît rien ?
Vous êtes vaguement tenté par les actions et les obligations, mais vous n'y connaissez rien et vous n'avez aucune envie de passer plusieurs années à apprendre ?
Il y a des solutions à votre disposition.
Vous pouvez décider de déléguer la gestion de votre PEA, de votre compte titre et/ou de votre assurance vie à des professionnels. La plupart des banques proposent des "gestions sous mandat" (voir par exemple ici pour Fortuneo). Vous pouvez même leur dire que vous souhaitez telle ou telle dose de risque, voire que vous acceptez uniquement des entreprises socialement et écologiquement responsables. A eux de se débrouiller au quotidien à votre place. Depuis quelque temps, ils sont concurrencés par les robo-advisors (voir un comparatif ici) : des sites internet basés sur des algorithmes de gestion qui se veulent puissants, intelligents... et moins chers.
Vous pouvez opter pour une tontine au Conservateur), qui est le comble de la gestion déléguée : vous vous engagez à bloquer votre argent pendant 10 à 20 ans. Soit vous y faites un gros versement dès le début, soit vous y investissez régulièrement. La compagnie fait sa sauce, puis elle revient à la fin avec un chèque pour ses clients encore vivants. Évidemment, le gros inconvénient reste l'absence de liquidité. La tontine n'est pas sur le côté gauche du triangle, elle est en bas.
Vous ne voulez pas payer des professionnels, vous voulez de la liquidité, du rendement et ne rien gérer au quotidien ?
Vous, vous êtes sûrement un client d'Hassan Céhef.
Oui, c'est possible ! Cela s'appelle l'investissement passif. J'y ai consacré deux articles (voir ici et ici). En résumé, un investisseur passif part du principe qu'il ne fera jamais mieux que l'intelligence collective du marché et qu'il n'a qu'à suivre les indices en achetant des trackers, appelés aussi ETF (Exchange Traded Funds).
ETF, quésaco ?
Ce sont des fonds à frais très réduits qui se contentent de suivre les indices boursiers. On peut les acheter comme on achète une action Total ou LMVH. L'investissement passif le plus simple consiste à acheter un ETF qui réplique l'indice des bourses mondiales, le MSCI World. C'est un peu le CAC 40 de la planète entière. Les bonnes assurances vie proposent généralement un ETF de ce genre. Certains d'entre eux sont même éligibles au PEA (un exemple ici), grâce à un tour de passe-passe néanmoins légal. En fonction de votre peur du risque et du cycle économique, vous pourrez assortir cet ETF d'un zeste de fonds en euros.
Et c'est tout. Vous y mettez de l'argent régulièrement, vous regardez de temps en temps (surtout pas tous les jours), et ça suffit !
Bien sûr, vous pourrez par la suite remplacer votre unique ETF par d'autres, par exemple pour arbitrer entre les différents continents ou pour privilégier certaines thématiques. Il y existe des tas d'indices à suivre. Mais ce n'est pas une obligation.
Petit bémol : dans les périodes où les indices stagnent, ceux qui sont plus sélectifs peuvent gagner davantage. Mais ils peuvent aussi perdre davantage.
Si vous voulez en savoir plus sur l'investissement passif, je vous recommande chaudement les deux livres d'Edouard Petit. Le premier se présente comme une entrée en matière pour les débutants. Le second va plus loin. Cet auteur diffuse aussi un petit guide gratuit, accessible sur son site (je précise que ce ne sont pas des liens affiliés, je n'ai aucun rapport avec cet auteur).
En résumé, tout est entre nos mains, comme toujours
Nous pouvons choisir de faire confiance à la CARPIMKO (ne riez pas). Seconde option, très répandue : prendre une prévoyance Madelin pour les coups durs, un peu d'assurance vie sans risque et éventuellement un studio en ville. Troisième idée : sortir des sentiers battus et mettre en place un plan de bataille plus offensif, une véritable stratégie pour s'affranchir de l'impéritie du système obligatoire français. Il n'y a même plus besoin d'y consacrer du temps ! La vie est belle, décidément.