ABONNEZ-VOUS A MA NEWSLETTER : CLIQUEZ ICI
Chaque semaine, vous recevrez des infos, des bons plans, des astuces, des liens vers des discussions utiles et intéressantes...
Affichage des articles dont le libellé est comptabilité. Afficher tous les articles

vendredi 5 mai 2023

TUTO : la nouvelle déclaration d'Urssaf et de Carpimko

Vous êtes un paramédical libéral et vous avez eu du mal à comprendre le fonctionnement de la déclaration d'Urssaf et de Carpimko sur Net Entreprises ?

Après avoir noué votre cerveau dans tous les sens, vous avez tout de même réussi à dominer les cases A à W et à mémoriser leur fonctionnement ?

Eh bien... on efface tout et on recommence !

La déclaration Dspamc sur Net-Entreprises n'a même pas existé dix ans. J'ai encore sous les yeux un courrier de la FNO qui nous expliquait le fonctionnement de ce nouveau site en 2018.

Dès 2022, les frères Rap'tout nous ont expliqué que dans un esprit de simplification, tout allait se passer désormais sur impot.gouv.fr. Ca ressemblait à une bonne nouvelle.

Mais ces gens sont joueurs. A moins qu'ils manquent légèrement d'empathie ? Je n'ose le croire.

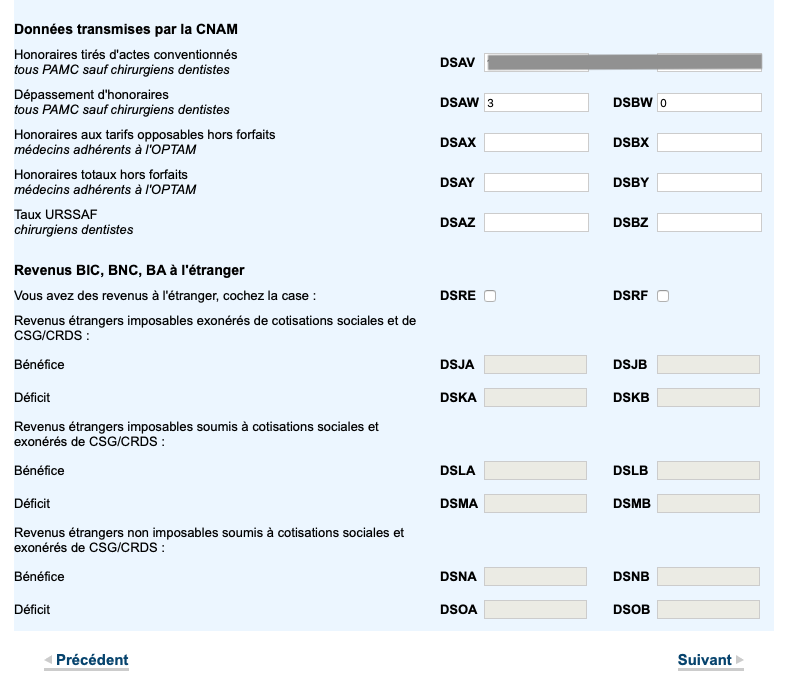
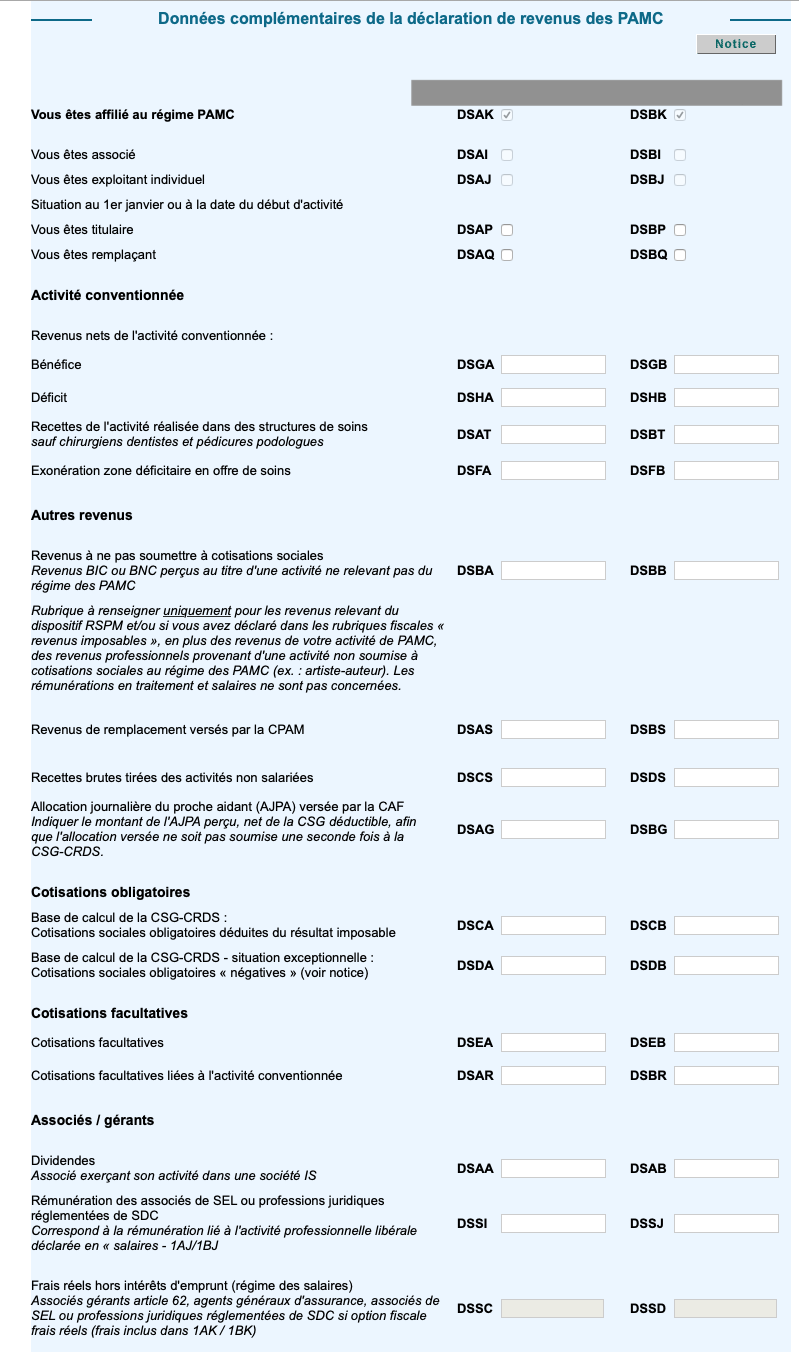
Nous découvrons le pot aux roses en ce doux printemps 2023. Le fisc a "simplifié" la Dspamc en remplaçant toutes les cases que nous avions patiemment apprises par celles-ci :

 
Amusant, non ? Heureusement, Bercy fait bien les choses : ils vous proposent une notice de 17 pages. Le plus cocasse, c'est que cette lecture rédigée dans un sabir confus vous servira... à vous faire taxer. Voilà qui donne envie de s'y plonger.
 
 
Comment s'en sortir sans lire les 17 pages ?


Déjà, il faut faire preuve d'empathie (nous, nous savons le faire) et chercher à comprendre pourquoi ils nous posent toutes ces questions.
 
L'Urssaf et la Carpimko ne peuvent pas se satisfaire de notre déclaration 2035, et encore moins de la déclaration 2042. Par exemple, elles ont besoin de savoir si une partie de nos revenus est non conventionnée : l'Urssaf surtaxe ce type de revenus, alors que la Carpimko les détaxe légèrement.
 
Une fois qu'on capte l'utilité de la chose, on s'énerve déjà un peu moins. Mais quand on regarde le détail, on constate quand même que la plupart de ces cases auraient pu être calculées par le fisc lui-même, sur la base de la 2035 et du relevé SNIR. La FNO dit que notre temps est précieux. Le fisc pense l'inverse : c'est un service public qui estime que la population est à son service. Qui sert qui ? La réponse est limpide, malheureusement.

Mais jetons-nous dans cette mare et voyons si nous arrivons à y nager.


Prenons les cases avec méthode, d'abord pour ceux qui font une 2035 :

Je vous mets ici le résumé de ce que j'ai lu sur le sujet pour l'instant. Par exemple ici, entre autres. J'affinerai si besoin en éditant cet article a posteriori. 
 
Je mets en rouge les cases qui servent le plus.

DSGA, c'est la partie conventionnée de votre bénéfice :
BNC (case CP de la 2035 + DSAS) x recettes conventionnées (case DSAV) / total des recettes (cases AA + AF). Source  : FMF. Ancienne case O.
 
DSAT : recettes (honoraires bruts) versées directement par des IME, CMPP, CAMSP et autres établissements qui nous compliquent la vie avec la double prise en charge. Il faut être conventionné avec eux et appliquer  les tarifs normaux de la sécu, sinon c'est du revenu non conventionné et ça ne va pas dans cette case. C'est l'ancienne case Q, mais en recettes alors qu'à l'époque c'était du bénéfice.

DSFA : revenus exonérés à réintégrer si vous en avez : case CI de la 2035, pour les médecins. Et aussi les exonérations ZRR et ZFU. Ancienne case G. Attention, l'AGAO tient un autre discours. Consultez votre AGA si ça vous concerne...

DSBA : les sommes déjà soumises aux cotisations sociales. Par exemple des droits d'auteur. 
 
DSAS :  IJ CPAM (ancienne case L de Net-Entreprises), pour éviter une double taxation.

DSCS : totalité des recettes brutes : AG dans la 2035. Ancienne case W.
 
DSCA : charges sociales obligatoires : BT dans la 2035. Cette case sert à calculer la CSG, parce que cet impôt taxe les cotisations sociales. Ancienne case J.

DSEA : Madelin + PER : BZ + BU dans la 2035. Ancienne case K.

DSAR : DSEA x recettes conventionnées (DSAV) / total des recettes (DSCS). Ancienne case OF.

Associés-gérants : je laisse courir parce que si vous êtes concerné(e), vous avez sûrement un comptable.

DSAV : recette conventionnée. Ancienne case R pré-remplie par le relevé SNIR. La FNO disait de la corriger si besoin.

DSAW : dépassements d'honoraires. Ancienne case S pré-remplie par le relevé SNIR. La FNO disait aussi de la corriger si besoin.


Passons maintenant au cas des collègues en Micro-BNC :

 
En l'absence de déclaration 2035, la source est dans la 2042 elle-même :

DSGA : 5HP + (5HQ x 0,66). Si vous avez des revenus non conventionnés, il faut les enlever de cette case.
 
DSAT : recettes (honoraires bruts) versées directement par des IME, CMPP, CAMSP et autres établissements qui nous compliquent la vie avec la double prise en charge. Il faut être conventionné avec eux et appliquer  les tarifs normaux de la sécu, sinon c'est du revenu non conventionné et ça ne va pas dans cette case.

DSFA : 5HP (source FMF).

DSBA : les bénéfices (honoraires x 0,66) déjà soumises aux cotisations sociales. Par exemple les droits d'auteur. 
 
DSAS :  0 (source : FMF).

DSCS : 5HP / 0,66 + 5HQ
 
DSCA : Cotisations CARPIMKO + URSSAF -  CURPS - CFP - CSG - CRDS.

DSEA : 0.

DSAR : 0.
 
Associés-gérants : je laisse courir parce que si vous êtes concerné(e), vous avez sûrement un comptable.

DSAV : recette conventionnée. Ancienne case R pré-remplie par le relevé SNIR. La FNO disait de la corriger si besoin.

DSAW : dépassements d'honoraires. Ancienne case S pré-remplie par le relevé SNIR. La FNO disait aussi de la corriger si besoin.

La suite ne concerne pas les lecteurs de ce blog, donc je laisse courir aussi.


Ouf ! Vous avez gagné... le droit de rejouer l'an prochain.

Au final, on retrouve la plupart de ses petits quand on est habitué à l'ancienne déclaration.

Une chose m'inquiète : c'est la case DSAT, qui demande une recette alors qu'avant on raisonnait sur un bénéfice. Je vérifierai si l'URSSAF applique les bonnes formules quand je recevrai mon avis de ponction au début de l'été.
vendredi 12 novembre 2021

Chèques vacances : faisons le point


Il y a deux ans, j'ai écrit un article sur les chèques vacances pour les indépendants :
https://orthogestion.blogspot.com/2019/02/les-cheques-vacances-pour-les.html

Cet article est rapidement devenu l'un des plus lus du blog. A ce jour, il en est à 18 145 vues.

Rappelons le principe, en quelques points :

  • Vous achetez des chèques auprès de l'ANCV.
  • Montant annuel maximum : 1 SMIC mensuel brut. Vous trouverez le montant actuel ici. C'est 1709 € au 1er janvier 2023.
  • Vous les déduisez. Donc Bercy vous paie une partie de vos loisirs : 11, 30, 41 ou 45 % selon votre tranche marginale d'imposition. Suivez ce lien pour savoir dans quelle tranche vous êtes, et donc quel cadeau le fisc vous fait sur vos loisirs.
  • C'est impossible si vous êtes en régime Micro-BNC. Il faut faire une 2035.
  • C'est inutile si vous n'êtes pas imposable, d'autant que les AGA considèrent à présent que ce n'est pas déductible de l'URSSAF et de la CARPIMKO.

 J'ai publié un tuto vidéo sur la procédure d'achat des chèques :


Dans l'article, je vous disais que les AGA n'étaient pas d'accord entre elles sur le traitement des chèques vacances. C'était l'effet de la nouveauté : elles n'interprétaient pas les textes officiels de la même manière. Par exemple, l'ANGAK disait qu'il ne fallait rien déduire sur la 2035, contrairement à l'AGAO.

A présent, la plupart des AGA (mais pas l'AGAO) recommandent de déduire les chèques vacances au moment où on passe le BNC de la 2035 vers la 2042 (la déclaration de Monsieur Toulemonde). L'inconvénient, c'est que le fisc ne voit pas le même revenu sur les deux déclarations : il manque environ 1600 € dans la 2042. Mais on peut le justifier.

Les comptables ont aussi émis plusieurs sons de cloches. Certains continuent même à penser que nous n'avons pas droit aux chèques vacances. D'autres disent qu'on a le droit de déduire 30 % d'un SMIC brut sur l'URSSAF et la CARPIMKO, outre la déduction fiscale.

Malgré tout, il semble qu'on s'oriente vers une forme de consensus sur les points que j'ai énumérés plus haut. Les instructions des AGA convergent. L'AGAO elle-même, qui s'est longtemps singularisée, tend à s'aligner sur les autres, sur le principe. Cela dit, je ne peux que vous inciter à vérifier la position de votre propre AGA et de votre éventuel comptable.

En cette fin 2021, j'ai trois nouvelles choses à vous signaler.


Chargez votre badge


Jusqu'à l'an dernier, vous pouviez mettre jusqu'à 150 € sur votre badge de télépéage d'autoroute, valable aussi dans certains parkings. A présent, c'est 250 €. Il faut dire que les péages augmentent sans cesse...

APRR, par exemple, explique la procédure ici :
https://voyage.aprr.fr/aide-contact/offres-telepeage/comment-profiter-du-telepeage-grace-mes-cheques-vacances

Vous pouvez vous procurer ce badge par correspondance ou vous rendre dans un local commercial d'une société d'autoroutes. J'ai tout fait à distance en 2020. Depuis lors, j'envoie mes chèques en recommandé à Bobigny, en croisant les doigts pour qu'un postier ne les vole pas.


Commandez après Noël

Notez ça dans votre agenda !

En 2020, j'ai attendu la dernière semaine de l'année pour commander mes chèques vacances. L'ANCV n'a traité cette commande que début janvier. Donc je les ai déduits sur 2020, mais ils sont datés de 2021. Ils ont gagné un an de validité : au lieu d'être périmés à la fin 2022, ce sera fin 2023.

C'est la raison pour laquelle je n'ai rien commandé depuis janvier. J'attends patiemment la magie de Noël.


Echangez vos chèques périmés

Si vos chèques ne sont plus valables, l'ANCV accepte de les reprendre et de vous en envoyer d'autres. Vous trouverez un tuto complet ici :
https://www.fonctionpublique-chequesvacances.fr/cv/web/documents/pdf/Pas_a_pas_Beneficiaire_demande_echanges.pdf

Attention, ça ne fonctionne pas en permanence. L'ANCV ouvre des fenêtres de tir. Cette année, elle a accepté de reprendre les chèques périmés émis en 2019, mais uniquement entre le 1er janvier et le 31 mars 2021. Elle annoncera bientôt la fenêtre de tir pour les chèques de périmés de 2020. Comme le dit Frédéric :


Les chèques vacances sont un grand bonheur, dont il serait dommage de ne pas profiter. Les Whoppers à -41% ont un goût plus savoureux ! Et avec les petits aménagements récents, ce bonheur est encore plus intense.


Merci à Estelle pour l'idée de cet article.

mardi 25 mai 2021

Nouvelle cotisation URSSAF : les détails

Si vous faites partie des paramédicaux affiliés à la CARPIMKO, vous savez que vous avez un délai de carence de 90 jours en cas d'arrêt de travail, contre 3 jours pour les salariés du privé et 1 jour pour les fonctionnaires.

Ces trois mois font le bonheur des assureurs, qui nous vendent leurs contrats de prévoyance. Ils améliorent aussi ce que la CARPIMKO nous verse à partir du 91ème jour.

Nous pouvons aussi nous auto-assurer, en accumulant trois mois de trésorerie immédiatement disponibles sur des livrets et/ou des assurances vie réactives. Si vous voulez approfondir le sujet des prévoyances, j'ai écrit cet article il y a quelques années, pour expliquer pourquoi j'avais résilié la mienne :

https://orthogestion.blogspot.com/2008/08/assurances-prvoyance-quen-penser.html

L'Union Nationale des Professions Libérales (UNAPL) a jugé que le système actuel n'était pas suffisant. Pour elle, il faut absolument nous faire cotiser pour percevoir des indemnités journalières avant 90 jours. Le premier confinement lui a permis de militer avec succès pour qu'une nouvelle cotisation URSSAF soit inventée.

Rappelons les six cotisations obligatoires que l'URSSAF nous prélève déjà : 

  • la contribution sociale généralisée (CSG)
  • la contribution pour le remboursement de la dette sociale (CRDS)
  • les allocations familiales
  • la cotisation à l'assurance maladie
  • la contribution à la formation professionnelle (CFP)
  • la contribution aux unions régionales des professionnels de santé (CURPS).

Il y en aura donc une septième à partir du 1er juillet 2021. Ajoutée aux sept de la CARPIMKO, nous arriverons à 14 cotisations sociales. C'est la fête.

A présent, nous connaissons les contours du nouveau dispositif. Examinons-les de près.


Le prélèvement 

L'URSSAF va ponctionner 0,30 % de plus sur notre bénéfice. Cela équivaudra donc à une baisse de nos tarifs. Cependant, on peut espérer que cette cotisation soit elle-même déductible. Rappelons que les contrats de prévoyance Madelin sont déductibles fiscalement, mais non déductibles des charges sociales.

La nouvelle cotisation sera par exemple de 90 € pour un bénéfice de 30 000 €. 

Il faudra atteindre un bénéfice de 123 408 € (chiffre de 2021) pour commencer à y échapper : au-delà, elle stagnera à 370 €. Autrement dit, quasiment aucun paramédical conventionné ne pourra s'en affranchir.

Outre ces 370 € maximaux, il y aura aussi une cotisation minimale : 49 € en 2021.

La prestation


Comme toujours, la ponction est sûre, mais la prestation s'avère moins probable (et non souhaitable). Regardons donc ce que nous allons nous offrir pour 0,3 % de notre revenu :

  • L'indemnité journalière sera de 1/730ème du revenu annuel. Pour reprendre l'exemple d'un bénéfice à 30 000 €, cela fera une IJ de 41 €.
  • Le délai de carence passera de 3 mois à 3 jours.
  • Au-delà des 90 jours, la CARPIMKO prendra le relais.

Une bonne affaire ?

Dans mon exemple d'un collègue ayant un bénéfice de 30 000 €, la cotisation d'un an sera remboursée en 2,2 jours ; soit 5,2 jours de maladie, avec les 3 jours de carence. Ca paraît excellent. Reste que les montants ne permettront pas de vivre : 41 € par jour, cela fait 1 230 € par mois, pour une personne qui gagne 2500 € en temps normal (30 000 / 12).

Deux catégories de personnes sont choyées par cette nouvelle assurance obligatoire :

  • Les anciens, comme votre serviteur, qui ne seront pas surtaxés au seul motifs qu'ils vieillissent.
  • Les collègues qui ont déjà un problème de santé qui entre dans les critères d'exclusion des assureurs.

Pour les jeunes en bonne santé, ce sera une dose supplémentaire de solidarité. Ils en ont l'habitude.

Sur le principe, il paraît étonnant que les représentants des libéraux aient imaginé un énième dispositif obligatoire, donc coercitif. Leur argument principal : 20 à 25 % seulement des libéraux se garantissent avec des indemnités journalières. Mais cela ne prend absolument pas en compte l'auto-assurance. Nous ne sommes pas tous des cigales ou des enfants.

Utiliser la pandémie comme moyen de pression s'est avéré astucieux. Il reste à espérer qu'on ne nous inventera pas une taxe à chaque crise.

Enfin, prenons les paris : maintenant que cette cotisation existe, peut-on espérer voir son taux stagner comme de vulgaires AMO, AMI ou AMK ? L'exemple de la CSG s'avère tragique (voir cet article) : elle est passée de 1,1 %, lors de sa création par Michel Rocard en 2009, à 9,2 % aujourd'hui. On peut aussi citer les cotisations de la CARPIMKO, qui dérivent nettement plus que l'inflation malgré des tarifs gelés.

L'UNAPL a mis le doigt dans son propre engrenage. Nous ne pouvons que subir, mais la suite des événements sera intéressante à observer...


Sources :

https://www.capital.fr/votre-argent/arret-maladie-voici-dans-quelles-conditions-les-professions-liberales-seront-indemnisees-1399364
https://www.argusdelassurance.com/les-distributeurs/prevoyance-des-professions-liberales-ce-que-prevoit-le-texte.181569
https://oosteo.com/blog/2021/05/prevoyance-des-professions-liberales-les-details-de-la-reforme/  https://fno.fr/actualites/indemnites-journalieres-des-professionnel%c2%b7les-en-liberal/


mercredi 14 octobre 2020

Faut-il "faire des frais" ?


Les commerciaux, qu'ils soient dans la finance ou dans la vente de matériel, aiment nous dire qu'il faut "faire des frais".

Évidemment, les frais professionnels ont un énorme avantage : ils sont déductibles.

Et comme le ras-le-bol fiscal est particulièrement répandu dans ce pays, les commerciaux espèrent nous mettre dans leur poche avec leur argument-massue.  

Acheter quelque chose en abaissant son impôt, son URSSAF et sa CARPIMKO, c'est tout de même tentant.

Imaginons que vous ayez un bénéfice de 30 000 € et que vous soyez dans la tranche marginale d'imposition à 30 %.

Si vous achetez un objet déductible à 100 €, vous obtenez une baisse des taxes suivantes :

  • Impôt sur le revenu : -30 €
  • Régime de base de la CARPIMKO : - 10,10 €
  • Régime complémentaire de la CARPIMKO : -3 €
  • Régime des praticiens conventionnés de la CARPIMKO : -0,16 €
  • CSG-CRDS : -9,70 €
  • Assurance maladie : -0,10 € si vous n'avez que du revenu conventionné
  • CURPS : -0,10 €

TOTAL : -53,16 €

Remarque : on pourrait affiner le calcul sur les années N+1 et N+2 : la baisse des charges sociales fera un peu remonter l'impôt sur le revenu. Mais sur l'année considérée, on est bien à -53,16 €.

Ce que vous avez acheté 100 € vous coûte donc 100 - 53,16 = 46,84 €.

Vous achetez quelque chose et vous baissez vos taxes de la moitié du prix !

Tentant, non ?

Vous pouvez souligner, voire exagérer votre ras-le-bol fiscal devant les commerciaux : ça leur donne l'occasion de compatir et de mettre la déduction en avant. Vous vous retrouvez ensemble face au percepteur. Embrassons-nous Folleville (euh... sauf en 2020), et défiscalisons la main dans la main !

Et là, c'est le drame, vous leur sortez le contre-argument :

"46,84 €, c'est bien. Mais c'est quand même 46,84 € que je n'aurai pas pour moi, pour ma famille, pour nos loisirs !"

Effectivement.

Faire des frais pour baisser ses impôts et ses charges sociales, c'est quand même réduire son train de vie perso, quelle que soit votre tranche d'imposition. Parce que vous ne serez jamais à 100 % de taxes.

Voilà pourquoi la phrase "Il faut faire des frais" est un sophisme. Un sophisme qui a la vie dure, mais un sophisme tout de même.

Alors bien sûr, je ne dis pas qu'il ne faut rien acheter pour le cabinet : il faut savoir investir dans le matériel et dans soi-même (en formations, en lectures, en congrès). Il faut fabriquer son bonheur professionnel. 

C'est une notion très variable selon les gens : certains collègues ressentent le besoin permanent de changer de matériel de rééducation, d'autres préfèrent le fabriquer, d'autres encore se sentent bien dans la routine.

Simplement, l'argument de la défiscalisation n'en est pas un. Nous travaillons pour gagner notre vie, donc le but reste d'avoir un revenu, in fine. Or, les frais pro rongent ce revenu.

Il reste deux arguments pour les frais pro, qu'on lit parfois sur les groupes Facebook. Analysons-les.

Faire des frais, ça peut permettre de descendre d'une tranche d'imposition.

Si vous êtes au début de la tranche à 30 %, vous pouvez effectivement descendre dans la tranche à 11 % grâce à des frais pro. Parce que vous abaissez votre bénéfice imposable.

Ma réponse : "Et alors ?"

Quand vous êtes au début de la tranche à 30 %, la majeure partie de vos revenus sont dans la tranche à 0 et dans la tranche à 11 %. Vous n'avez qu'une partie minime de vos revenus qui sont soumis aux 30 %. C'est le principe des tranches marginales.

La preuve : si vous gagnez 30 000 € et que vous êtes dans la tranche à 30 %, vous ne payez pas 9 000 € d'impôt sur le revenu. Vous en payez beaucoup moins que ça. Le fisc vous donne d'ailleurs votre taux moyen réel sur la page du prélèvement à la source, sur son site.

Donc si vous êtes au début d'une tranche et que vos frais vous ramènent dans la tranche du dessous, vous gagnez une misère en impôts. Et de toute manière, si vous faites quelques actes de plus, patatras, vous remontez dans la tranche du dessus.

Second argument, plus solide :

Faire des frais, ça peut permettre de bénéficier de prestations sociales.

En effet, la plupart des prestations sociales et des aides en tous genres sont soumises à conditions. Faire des frais, cela peut vous ramener sous un plafond qui vous aurait exclu(e) du dispositif d'aide.

Ce système généreux, solidaire et équitable a des effets pervers : il nous incite à gagner moins.

Mais si vous êtes à la limite, ça peut être un calcul à faire. C'est le seul cas où je trouve utile de faire des frais pour faire des frais.

jeudi 16 juillet 2020

Test : mon avis sur Georges le robot comptable

J'ai testé Georges pour ma formation en ligne Ortho'rganisation (voir ici).

En cette période où beaucoup de jeunes s'installent et où nous sommes nombreux à réétudier notre organisation, je me suis dit qu'il serait utile à tous de voir le fonctionnement de Georges, dont on lit tant de bien un peu partout.

Alors j'ai mis ce module de ma formation en libre accès, pour que vous puissiez vous faire votre propre opinion.

Que les acheteurs de la formation se rassurent : je ne vais pas mettre les 19 autres modules sur YouTube !


jeudi 13 février 2020

[TUTO VIDEO] Comment ventiler l'URSSAF

L'an dernier, à la même époque, j'ai publié un article sur la ventilation des cotisations URSSAF dans les bonnes lignes de la comptabilité. Et dans les bonnes cases de la 2035, du coup. C'était ici :

https://orthogestion.blogspot.com/2019/02/comment-ventiler-lurssaf-cadeau-un.html

Aujourd'hui, je vous propose un tuto vidéo sur le même thème :


mardi 10 décembre 2019

[Nouvelle formation en ligne] La compta c'est facile !


Ma première formation en ligne, "Sécurisez votre avenir", a rencontré un succès auquel je ne m'attendais pas. A ce jour, 297 personnes l'ont regardée.

Après Sécurisez votre avenir, j'ai envisagé deux possibilités :
  • Approfondir chacun des sujet abordés la première fois, en leur consacrant une formation entière. Une sur l'immobilier, une sur la défiscalisation, une sur les actions, une sur l'assurance vie, une sur le PER, etc.
  • Explorer ce qui se passe en amont, en faisant une formation en ligne sur la compta.
Inconvénient de la seconde idée : beaucoup d'entre vous ont déjà décidé de faire ou de ne pas faire leur compta eux-mêmes. Si vous avez opté pour un comptable, vous n'avez pas besoin d'une formation pour apprendre à faire son boulot, a priori. Et si vous faites déjà votre compta, eh bien... vous savez la faire, donc vous n'avez pas besoin non plus d'une formation sur ce thème.

Par conséquent, j'ai décidé d'enregistrer une formation...

sur la compta.


Mon but n'est pas de convaincre ceux qui ont un comptable de l'abandonner. Chacun fait comme il veut.

Mais si vous hésitez à en prendre un, si vous en avez un mais que vous cherchez à reprendre vos affaires en main, si vous débutez, si vous trouvez ça compliqué, ou encore si vous terminez vos études actuellement, alors c'est fait pour vous.

Les petits sondages que j'ai récemment mis en ligne sur le groupe des Clés de la Réussite (merci à tous les participants) m'ont convaincu de plusieurs choses : 
  • Un comptable, c'est cher. Même avec une réduction d'impôt, c'est plus cher que gratuit.
  • Beaucoup d'entre nous restent prêts à faire la compta eux-mêmes.
  • Ca reste une corvée, mais une corvée surmontable.
Pourquoi s'embêter à apprendre la comptabilité ?


Parce que nous, les paramédicaux indépendants, nous avons un privilège : nous avons une compta très simple. Pas de TVA, pas de notions d'actif et de passif. Des additions et des soustractions toutes simples, que nous ne calculons même pas nous-mêmes. C'est le logiciel qui le fait.

Nous pouvons donc gérer nos propres affaires de A à Z. Je vous disais dans ma formation précédente que l'objectif était de mener notre barque. En faisant notre compta nous-mêmes, nous savons tout sur notre activité. Nous en possédons tous les leviers.

Comment t'y prends-tu pour nous montrer ça en quelques heures de vidéo ?

Je filme mon écran. Je montre un tableau blanc comme dans la formation précédente, bien sûr. Mais je vous montre aussi concrètement :
  • comment j'entre tel ou tel type d'écriture manuellement dans mon logiciel de gestion de patientèle (applicable avec n'importe quel logiciel de ce type), comme si vous regardiez par-dessus mon épaule
  • comment j'automatise les écritures : j'en rêvais déjà dans les années 90
  • comment je gère les immobilisations, les amortissements
  • comment fonctionne le site d'une AGA pour créer sa 2035
  • comment ramener le coût de l'AGA à 3 € par mois
  • comment décider entre Micro-BNC et 2035
  • comment faire la 2042 et simuler son impôt
  • comment comprendre le prélèvement à la source.
Au total, cette formation gravit l'ensemble de l'escalier qui va de la première écriture comptable de janvier à la régularisation de prélèvement à la source, à la fin de l'année suivante. On peut voir ça aussi comme un marathon de deux ans expliqué et résumé en quelques heures de vidéo.

Bien sûr, je continuerai à vous donner des tuyaux ici, comme je le fais depuis 2008.

Simplement, dans mes formations, je rassemble des années de données que j'ai collectées et mises à jour. Et je vous les transmets en bloc, en les mettant en perspective. L'un n'empêche pas l'autre. Vous pouvez évidemment vous cantonner aux contenus gratuits. Je publierai aussi probablement d'autres vidéos sur Youtube, comme celle sur les chèques vacances que j'ai mise en ligne il y a quelque temps.

Alors la compta, c'est facile, vraiment ?


Oui. J'espère vous en convaincre. L'idée est vraiment de vous permettre de fluidifier les choses pour que vous puissiez tenir tous les leviers de votre activité.

N'hésitez pas à jeter un coup d’œil sur la page où je vous donne tous les détails sur cette seconde formation ! Je vous y explique l'idée générale, le détail des 8 vidéos, et comment y accéder autant de fois que vous voudrez.

Cliquez ici pour en savoir plus.

lundi 23 septembre 2019

CESU préfinancé : vraiment intéressant ?


Vous avez peut-être entendu parler du chèque emploi-service universel préfinancé. C'est un système créé par le plan Borloo de 2006 (avant c'était le chèque emploi-service tout court), censé faciliter l'embauche dans le cadre de services à la personne, et donc lutter contre le travail dissimulé.

Il permet de financer des gardes d'enfants (mais pas des assistantes maternelles agréées), du soutien scolaire, du ménage, du jardinage, du bricolage, de l'assistance à des personnes handicapées, etc... Vous trouverez une liste de services éligibles sur la page 4 de ce PDF : 

https://www.vivaservices.fr/assets/client/files/master/uploads/Cesu_travailleurs_independants_081013-1.pdf

Il fut un temps où le CESU préfinancé ne concernait que les salariés, comme les chèques vacances. Puis les travailleurs indépendants ont pu accéder aux deux dispositifs pour eux-mêmes.

A la base, le CESU préfinancé a tout pour attirer, grâce à un double cadeau fiscal :
Et surtout, il permet de déduire des dépenses perso payées par le compte pro ! Le CESU ne se limite pas aux services effectuées au cabinet.


Concrètement, on fait comment ?
  • Vous achetez un carnet de chèques, par exemple ici.
  • Vous payez votre employé avec ça. Si c'est un particulier, il faut qu'il soit affilié à un centre de remboursement du CESU. Voir page 6 de ce PDF. Si c'est un organisme (ex : une crèche), il s'occupe de tout.
  • Dans la compta, vous déduisez votre achat de chèques dans "frais de personnel" ou "divers à déduire". Vous déduisez les frais dans "frais bancaires" ou "honoraires ne constituant pas de rétrocession".
Mais c'est là où il y a un problème. La plupart des AGA semblent d'accord pour dire que vous ne pouvez pas laisser ça comme ça. Ce serait trop simple. Elles considèrent que vous devez réintroduire votre dépense dans "divers à réintégrer" pour que les CESU n'abaissent pas votre bénéfice. On a le même problème avec les chèques vacances.


Mais alors, on ne déduit que les frais ?

Quand même pas ! Les AGA disent qu'il faut ensuite déduire les CESU quand on reporte son bénéfice dans la déclaration perso, la 2042. Voyez par exemple cette explication de l'ARA-PL (point 667).

Donc en résumé :
  • On déduit les chèques et les frais dans la 2035.
  • On réintroduit  les chèques dans la 2035.
  • On remplit 2069 FA pour le crédit d'impôts de 25%.
  • On reporte ce crédit d'impôt dans la 2042, case 8UZ.
  • On amoindrit son bénéfice au moment où on le reporte de la 2035 à la 2042.

Simple, non ? Voilà une belle usine à gaz fiscale comme on les aime dans ce pays.

Notez quand même que certains comptables considèrent qu'on peut déduire les CESU directement dans la 2035 (voyez par exemple ici). C'est quand même plus simple. A vérifier avec votre AGA. Mais d'après ce que je lis depuis que je me documente sur ce sujet, ce n'est pas la position dominante. L'option "usine à gaz avec tour de passe-passe entre 2035 et 2042" est prépondérante, comme pour les chèques vacances.

Pas grave, ça revient au même, non ?

Non. Le problème, c'est l'URSSAF et la CARPIMKO. Sur Net-entreprises, vous déclarez le bénéfice de la 2035, pas ce lui de la 2042. Donc avec l'option "usine à gaz", vous perdez la déduction de charges sociales !

Et ça, ça peut ruiner tout l'intérêt de la chose.

Prenons par exemple le cas d'un paramédical qui se trouve dans la tranche marginale d'imposition à 14 %. Il y en a beaucoup. S'il achète des CESU préfinancés, il récupérera ses 14 % et les 25% de crédit d'impôt, soit 39 %. Alors que s'il avait eu le droit de déduire ça de ses charges sociales, il aurait récupéré une vingtaine de pourcents supplémentaires (le taux exact n'est pas le même pour tous) !


Pire : si la même personne ne passe pas par les CESU préfinancé, elle a droit à un crédit d'impôt de 50 %. Donc pour elle, ce CESU est finalement une mauvaise affaire, sans déduction de charges sociales.

Notez au passage que les dépenses qui dépassent 1830 €, effectuées hors CESU préfinancé, donnent également droit au crédit d'impôt habituel de 50 %.

Du coup, le CESU préfinancé, c'est finalement un mauvais plan ?

En fait ça commence à être un bon plan si vous êtes dans la tranche d'imposition à 30 % : 30 + 25 = 55 %, donc là vous passez au-dessus du crédit d'impôt de 50 % qui existe hors CESU.

Un site pour connaître votre tranche et décider si le CESU est fait pour vous : 


mardi 26 février 2019

Comment ventiler l'URSSAF - Cadeau : un tableau

L'URSSAF, c'est compliqué. Vous le savez. Ils ne sont pas à l'abri d'erreurs. Ils vous compliquent volontiers la vie quand vous changez de département. Ils vous prélèvent plusieurs taxes, cotisations, et autres généreuses contributions qui ne vont pas toutes dans la même case de la déclaration 2035.

Du coup, il faut ventiler. Rien de plus logique, avec quelque chose qui fait suer.

Ventiler : quésaco ?

Tous les mois, ou tous les trimestres, vous entrez dans votre comptabilité un prélèvement URSSAF, généralement attribué au poste "charges sociales personnelles obligatoires". C'est aussi le poste comptable où on entre les prélèvements de la CARPIMKO.

Mais en fait, parmi tout ce que l'URSSAF nous prélève, il n'y a que deux cotisations qui doivent rester dans les charges sociales :
  • les allocations familiales, si vous avez la malchance d'en payer encore
  • l'assurance maladie
Du coup tout le reste doit aller dans d'autres postes comptables :
  • la CSG déductible dans "CSG"
  • la CSG non déductible et la CRDS dans "prélèvement personnel"
  • la contribution à la formation professionnelle dans "impôts"
  • la cotisation aux URPS dans "cotisations syndicales" (oui, nous avons un syndicat obligatoire depuis la loi Bachelot).
A quoi ça sert ?

Déjà, ça sert à éviter de frauder, puisque la CSG n'est pas déductible à 100 %.

A l'inverse, ça permet de déterminer précisément le poste "charges sociales personnelles". Et c'est important d'en réduire le montant, parce que nous payons de la CSG sur ces cotisations. Le principe est d'ailleurs étonnant : on paie un impôt sur des charges sociales. Mais nous sommes en France, donc rien n'est étonnant en matière fiscale. Cette double peine existe aussi sur les carburants, avec la TVA qu'on paie sur la TICPE. Personne n'y trouve à redire.


Comment s'y prendre ?

Si vous avez une association de gestion réactive et dégourdie, vous pouvez attendre qu'elle calcule tout ça à votre place et qu'elle vous indique comment ventiler sur son site au moment de la déclaration.

Mais si vous voulez calculer ça vous-même, par principe, pour vérifier ou pour connaître votre bénéfice réel sans l'aide de quiconque, vous pouvez le faire. Et c'est facile, en fait.

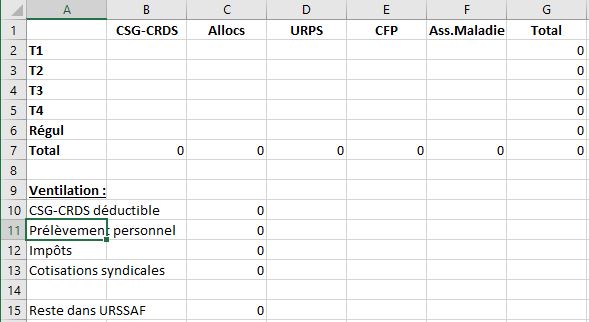
Il suffit d'aller sur le site de l'URSSAF, onglet Compte > Echéancier. Ensuite vous entrez le détail de vos échéances dans mon tableau Excel (que vous pouvez télécharger en cliquant ici). Il y a une page pour les prélèvements trimestriels, une autre pour ceux qui sont mensualisés.

Sur la dernière ligne, vous recopiez votre notification de régularisation, reçue en novembre.

Et c'est tout.

Vous obtenez le détail de votre ventilation. Vous savez exactement quelle partie de votre URSSAF est déductible, et où elle va dans la déclaration 2035.


Et ensuite ?

Vous avez deux solutions.

Soit votre AGA vous fournit une page spéciale pour déclarer ça sur son site et vous l'utilisez, soit vous entrez ce type d'écriture dans votre comptabilité au 31 décembre :


Petit bémol : n'utilisez pas mon tableau si vous avez de la CSG sur des revenus de remplacement (ex : indemnités de maladie ou de maternité). Dans ce cas précis, les taux sont différents, donc ça fausse les formules.


[EDIT du 12/02/2020]
J'ai expliqué la même chose dans un tuto vidéo :