Estimer le revenu d'une profession n'est pas chose simple quand on n'a pas accès aux chiffres nationaux du fisc. Mais on peut quand même tenter d'approcher la réponse à quelques questions, ne serait-ce que pour renseigner les jeunes qui envisagent ce métier :
Quelle est notre recette moyenne (le chiffre d'affaire : honoraires + primes) ?
Quel est notre revenu (le bénéfice : recette - dépenses pro) ?
Est-ce qu'on a enfin digéré 2020, annus horribilis ?
Sommes-nous très groupés autour des chiffres moyens, ou très répartis ?
Quel est le temps de travail moyen ?
Sommes-nous mieux lotis que les autres paramédicaux conventionnés ?
Les données les plus fouillées ont toujours été celles de la FNAGA relayées par l'AGAO, l'association de gestion la plus utilisée par les orthophonistes. Les dernières concernent 2021: on n'a pas encore 2022 (et encore moins 2023 qui n'a pas encore été déclarée)
La FNO vient de publier des chiffres sur 2022, mais ils proviennent de la base de données de "l'Assurance maladie SNDS". Or l'Assurance maladie ne connaît pas nos revenus issus des centres qui nous paient directement (IME, SESSAD, CMPP et certains EHPAD). La double prise en charge reste décidément une plaie : elle va jusqu'à fausser les statistiques.
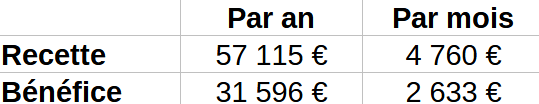
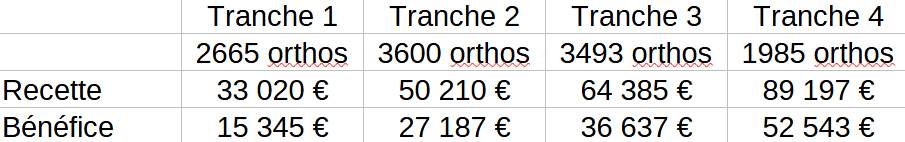
Voici donc les derniers chiffres communiqués par l'AGAO et la FNAGA pour les orthophonistes (merci à Florence de me les avoir transmis) :
Petit bémol : ces données incluent les orthophonistes en exercice mixte (libéral + salarié), qui font forcément baisser les moyennes puisque leur salaire n'est par inclus dans le tableau. La FNO nous dit qu'ils sont 9 % des orthophonistes libéraux (cf l'Orthophoniste n°437, p.10). Les 91 % restants ont donc une moyenne plus haute, mais on ne la connaît pas.
Est-ce que la baisse de 2020 est oubliée ?
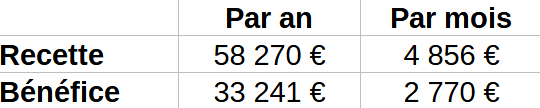
Quasiment. Voici le tableau de 2019 :
Comme vous le voyez, les chiffres de 2021 s'approchent de ceux de 2019.
Mieux : il est fort probable que nos recettes aient dépassé celles de 2019 sur la période récente grâce aux revalorisations de tarifs négociées par la FNO dans les avenants 19 et 20
Sommes-nous une profession homogène ?
Pas du tout.
L'AGAO nous répartit en quatre tranches :
En luttant contre les dépenses pro (cf cet article) et en optimisant son lieu d'installation, il reste possible d'atteindre un revenu net de 60 000 € par an, soit 5 000 € par mois. Certains membres de la tranche 4 le font. C'est quand même très appréciable en France pour un bac +3 à 5.
Ça représente combien d'heures de travail par semaine ?
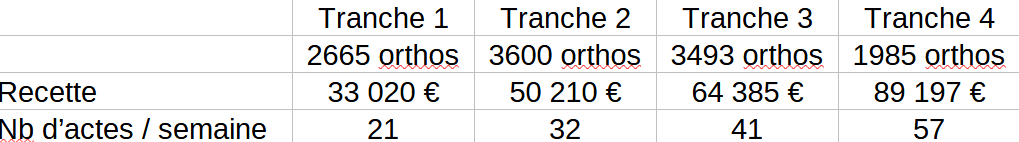
Regardons déjà combien d'actes hebdomadaires cela représente.
Les relevés d'activité de la sécu nous disent que nous tournons autour de 1 AMO 13 par acte, soit 33,80 € en métropole. Voici ce que ça donne avec 46 semaines de travail (5 semaines de vacances + quelques jours fériés hors vacances) :
La FNO dit qu'en 2022, nous avons tourné à 35 actes moyens par semaine (mais elle pense que nous prenons dix semaines de vacances). Elle donne aussi le nombre d'actes moyen de chaque mois de l'année. On y voit le gros impact des vacances scolaires sur notre activité.
35 actes de 30 minutes, ça fait un mi-temps en fait ?
La FNO dit que nous travaillons moins que les autres paramédicaux, mais elle ne va pas jusqu'à écrire que nous sommes à mi-temps. Ce serait royal, avec les deux mois et demi de vacances qu'elle nous prête.
Elle affirme que nous avons dix heures de travail non rémunéré par semaine. Il y a effectivement de quoi faire :
préparation des séances
contacts avec les autres intervenants
rédaction de comptes rendus et de notes d'évolution
comptabilité
paperasse : sécu, facturation des centres qui paient directement, gestion des impayés...
entretien du cabinet.
N'oublions pas non plus que les actes les mieux payés durent plus de 30 minutes, qu'il s'agisse des séances de neurologie (45 minutes sauf si le patient s'avère trop fatigable) ou des bilans.
En résumé : on ne connaît pas notre temps de travail moyen. Personnellement, j'ai culminé à 53 heures par semaine quand j'avais 90 à 95 actes prévus par semaine. Ca donne un ordre d'idée, mais c'est juste un exemple.
Comment nous situons-nous par rapport aux autres paramédicaux conventionnés ?
Dans son dernier bulletin, la Carpimko nous explique que nous sommes avant-derniers à présent, en matière de bénéfice : les orthoptistes nous ont dépassés.
Vous remarquerez que notre BNC 2021 ne coïncide pas parfaitement avec celui de l'AGAO cité plus haut, mais qu'il en est assez proche.
Conclusion joyeuse
Bien sûr, tout irait mieux si nos tarifs avaient suivi l'inflation. Dans les années 70, ils augmentaient une ou deux fois pas an pour suivre l'inflation. Mais ils ont commencé à geler en 1983 avec le tournant de la rigueur du président Mitterrand. L'inflation a pu caracoler en tête, malgré quelques soubresauts de plus en plus espacés.
Il faut donc recevoir de plus en plus de patients pour maintenir un revenu constant. Cela peut pousser certains collègues vers le burn-out.
Ce n'est même pas une question de politique politicienne : tous les gouvernements nous ont laissés décrocher depuis 1983. La baisse du pouvoir d'achat, aggravée par l'appétit gargantuesque de la Carpimko, fait maintenant partie de notre identité professionnelle collective. Il en est de même pour les salaires de début de carrière des fonctionnaires... mais ensuite ils ont de l'avancement.
CELA DIT
Nous avons de beaux restes, après quarante ans de déclin :
un bénéfice moyen supérieur au revenu médian du pays
un revenu confortable dès le début de carrière, sans forcément avoir besoin de se tuer au travail
la possibilité de pousser vers les 5000 € par mois : aucun quota (nombre d'actes maximal) n'a été imposé par la sécu, même si c'était dans l'air dans les années 90 ; ce fut une grande victoire syndicale.
le libre choix de nos méthodes et de notre organisation.
Pourvu que ça dure ! Et merci à la FNO d'appuyer sur la pédale de frein depuis quarante ans pour ralentir notre décrochage de l'inflation.
Il y a quelques semaines, en préparant ma formation Sécurisez votre Avenir II, j'ai
fabriqué un petit simulateur que j'ai mis en libre accès sur le groupe
des Clés (avec son mode d'emploi) :
C'est un tableau réservé aux orthophonistes libéraux. Son but : déterminer le revenu qu'on veut atteindre (ici le seuil du
bonheur, 46 368 € par an) et connaître le nombre d'actes à faire chaque
semaine pour y parvenir.
Problème : le simulateur a l'air très optimiste alors qu'il est mathématiquement correct. Beaucoup d'orthophonistes pensent effectuer 55 actes par semaine. Mais elles ne gagnent pas 46 368 € par an. Loin s'en faut. Elles tournent plutôt entre 30 et 35 000 € de bénéfice.
Pourtant j'ai été généreux avec le nombre de semaines de vacances : 8 semaines, c'est beaucoup.
Et même si on porte l'absentéisme à 10 %, ça ne colle pas.
Où est le bug ?
Prenons le problème autrement
Allons voir mon dernier relevé individuel d'activité (RIA), qui contient des statistiques sur l'ensemble des orthophonistes libéraux normands :
En 26 semaines, nous avons effectué en moyenne 861 actes. Si on y met 3 semaines de congés (février, Pâques, ponts de mai), on arrive à :
861 / (26-3) = 37 actes par semaine. EN MOYENNE !
Vu comme ça, nous travaillons très peu : une grosse 20aine d'heures par semaine. Et comme c'est une moyenne, beaucoup d'entre nous travaillent moins que ça.
Là aussi, il y a forcément un bug dans le raisonnement. Et pourtant mon tableau et le RIA sont irréfutables.
Première explication : les vacances scolaires
Le RIA normand montre que 82 % de nos patients sont des mineurs de moins de seize ans.
Enfonçons une porte ouverte : ces patients ont énormément de vacances. Certains partent chez un parent ou un grand-parent qui ne veut/peut pas les amener. D'autres partent en villégiature. Et puis il y a aussi ceux qui préfèrent ne pas venir "pour se reposer un peu". Et ceux qui disent qu'ils viendront mais qui annulent au dernier moment (ou posent un lapin).
Les vacances scolaires font de l'orthophonie une sorte de métier saisonnier, comme la pharmacie dans un village de Savoie.
Seconde explication : le problème est quasi-permanent
Prenons les douze mois de l'année et regardons les raisons de ne pas aller chez l'orthophoniste :
Janvier : fin des vacances de Noël, épidémies, routes enneigées
Février : vacances, épidémies, routes enneigées
Mars : fin des vacances de la dernière zone
Avril : vacances
Mai : fin des vacances de la dernière zone, ponts
Juin : sorties scolaires
Juillet : vacances
Août : vacances
Septembre : temps de réorganisation de l'emploi du temps, entre le foot et l'équitation
Octobre : vacances
Novembre : fin des vacances, pont du 11, début des épidémies
Décembre : épidémies, vacances.
Et pendant tout ce temps, il y a les SMS de type "Timéo ne viendra pas parce qu'il a un rendez-vous" (le nôtre n'en est pas un).
Mars reste donc le seul mois où on voit le nombre de patients qu'on a prévu, sauf quand on est dans la dernière zone des vacances d'hiver.
Au final, nous travaillons beaucoup moins que ce que nous pensons.
Les semaines où tout le monde vient sont celles qui nous marquent parce qu'on y accumule la fatigue. Elles nous confortent souvent dans l'impression de ne pas pouvoir en faire plus.
Comment améliorer les choses ?
Quelques pistes :
Se fixer des objectifs annuels, pas hebdomadaires. Tenir un tableau Excel pour ça, puis comparer les années.
Mettre des séries de séances courtes et intenses sur les vacances scolaires.
Insécuriser les patients propriétaires de créneau horaire, qui disent à la fin juin "on se revoir à la rentrée", en leur disant qu'on verra ce qu'on pourra faire d'ici là parce que c'est tellement loin...
Ajouter dix ou quinze créneaux : quand je voyais 85 patients par semaine (hors vacances scolaires), j'en prévoyais 95.
2 lapins = rééducation terminée
Plus difficile mais certains le font : moins de 7 rendez-vous effectués sur 10, même décommandés à l'avance = rééducation terminée.
Ne pas avoir de rééducations longues pour éviter l'essoufflement (bien compréhensible) de certaines familles. Privilégier des objectifs atteignables en quelques mois et arrêter systématiquement, quitte à revoir le patient plus tard.
Mais avant de suivre ces pistes, un constat lucide s'impose. Regardez donc votre RIA et divisez le nombre d'actes par le nombre de semaines ouvrées. Tout part de là.
"Ce jour où je me suis senti riche", c'est le titre un peu provocateur d'une série de l'été dans les Echos. C'était en 2020, entre deux confinements. Le journal a tracé plusieurs portraits dont celui de Maëlle, une étudiante en orthophonie qui travaillait chez McDonald's. Elle est probablement diplômée à présent. Elle peut être fière de ce qu'elle a accompli en toute indépendance.
Magie des réseaux sociaux : cet article des Echos aura attendu trois ans avant d'être relayé sur le groupe Facebook des Clés de la Réussite. Le passage qui a le plus fait réagir les collègues a été celui où Maëlle disait qu'elle espérait gagner 3 500 € par mois à 35 ans.
De plus en plus de collègues pensent que c'est impossible. Elles craignent d'être cantonnées autour du revenu médian français (2187 € d'après ce site) malgré leur bac +5.
Cet article vous est dédié si vous le croyez aussi. Je vais vous montrer que non seulement Maëlle avait raison, mais qu'elle peut largement aller au-delà si elle le souhaite, sans travailler comme une bagnarde. L'orthophonie libérale n'est pas encore une voie de garage.
Ne nous leurrons pas : il y a de quoi déprimer à l'heure actuelle.
Quelques motifs, pris au hasard :
Le groupe des reconversions fourmille de messages de collègues qui ne se reconnaissent plus dans le métier tel qu'il est. On y voit aussi souvent des posts d'ex-collègues qui disent à quel point elles sont heureuses à présent.
La FNO s'est sentie contrainte de signer deux accords sans hausse de l'AMO : les avenants 16 et 19. En même temps, quel matamore peut prétendre qu'il aurait obtenu autre chose ?
Les caisses ne négocient qu'une fois tous les cinq ans sans qu'on sache pourquoi.
L'inflation a fait son grand retour depuis la fin de 2021. Ma formation sur le sujet, 117 antidotes contre l'inflation, a d'ailleurs été prise par 214 collègues. Ca montre une inquiétude légitime. Nous sommes pris en étau.
Le forfait FAMI (la prime à la télétransmission) a du plomb dans l'aile : les caisses l'utilisent pour nous forcer à entrer dans une CPTS ou une maison de santé. Et pourtant, le compérage reste interdit. Allez comprendre...
La Carpimko n'arrête pas d'augmenter ses ponctions, comme si nous pouvions les répercuter sur nos tarifs.
L'UNAPL, un regroupement de syndicats de professions libérales dont la FNO est membre, a revendiqué et obtenu l'instauration de notre 14ème charge sociale. Je n'en reviens toujours pas. Elle a beau jeu, à présent, d'alerter le gouvernement sur les effets de l'inflation...
Le gouvernement nous prend pour de dangereux criminels récidivistes, avec son extrapolation des indus et la suppression de la participation des caisses à nos charges sociales en cas de fraude qu'il considère comme avérée. Le président Sarkozy avait supprimé la double peine, mais on la réinstaure pour les professionnels de santé.
Notre nomenclature devient une usine à gaz, même si elle n'a pas encore atteint le niveau de complexité tragi-comique de celle des infirmiers.
Les AGA, même devenues facultatives, prétendent examiner notre "sincérité" et notre "conformité". Personne ne s'offusque de cette terminologie.
On nous a créé des normes sur nos comptes rendus, sur nos locaux (ex : le fameux WC-hall de gare), puis sur nos échanges informatiques. Du coup, je suis revenu au compte rendu sur papier. La norme étatique, c'est une passion française bien-pensante et sclérosante. Ces deux qualificatifs vont souvent de pair, d'ailleurs.
Ok, tout cela ressemble à une pente savonneuse. Tout se passe comme si les pouvoirs publics profitaient de notre amour du métier pour faire de nous les paramédicaux les plus rentables d'Europe, tout en nous assaillant de tracasseries bureaucratiques.
Et pourtant, nous avons tous eu un jour où nous nous sommes sentis riches, comme disent les Echos.
Le mien fut le 2 novembre 1992. L'année des derniers JO en France. J'avoue que ça remonte un peu.
Ce matin-là, je montai dans ma fidèle Lada Samara. Je ne me rendis pas à Albertville mais à Bolbec, une charmante cité normande. J'avais 22 ans et je m'apprêtais à mettre mes pieds dans les pantoufles de la titulaire que j'allais remplacer pendant cinq mois (avant d'aller apprendre à tuer mes semblables pendant dix mois pour la gloire de la France).
Après six ans d'études dont quatre en orthophonie, je découvris l'opulence en une matinée : en deux séances, j'avais déjà gagné de quoi faire le plein de la Lada !
J'ai ensuite accumulé de quoi vivre confortablement pendant le service militaire. Puis à mon retour, j'ai rapidement eu de quoi acheter une longère normande avec 7000 m2 de terrain. Elle valait le prix actuel d'une Peugeot 408 : 45 000 €.
A l'époque, l'AMO commençait déjà à devenir anémique puisqu'il ne suivait plus l'inflation depuis 1983. Mais cela ne se sentait pas encore trop.
Bien sûr, les frères Rap'tout (Urssaf, Carpimko et fisc) m'ont rapidement repéré. Mais la Carpimko ne connaissait pas encore les petits soucis d'hormone de satiété qui sont devenus les siens par la suite.Quant à la CSG, elle prenait 1,1 % de mon revenu, et non 9,7 comme aujourd'hui. En contrepartie, d'autres cotisations de l'Urssaf, notamment les allocations familiales et l'assurance maladie, étaient plus élevées qu'aujourd'hui.
Retour en 2023
Aujourd'hui encore, quand on passe subitement du budget d'un étudiant à celui d'un orthophoniste libéral, il y a de quoi avoir le vertige et d'en être reconnaissant envers le pays qui rend ça possible ; d'autant qu'on ne subit pas les frais d'un kiné ou d'un dentiste.
Aujourd'hui, on ressent aussi toujours autant les bienfaits de l'exercice libéral :
La sécu n'est pas un supérieur hiérarchique dictatorial.
On travaille comme on veut et quand on veut.
Nous avons une vie, contrairement à beaucoup de cadres. Nous pouvons laisser le travail au cabinet.
Nous restons des auxiliaires médicaux, mais les médecins nous font généralement confiance.
Il y a aussi des choses qui ont évolué dans le bon sens :
On n'a plus besoin d'écrire au médecin toutes les 20 séances, alors que c'était le cas quand j'ai commencé.
La comptabilité est quasiment devenue une formalité depuis qu'on peut importer ses relevés de banque dans un logiciel comme Orthomax et générer les écritures. Il y a même des sites payants comme Indy pour aller encore plus loin dans l'automatisation.
Les réseaux sociaux font qu'on n'est plus seul devant le moindre problème clinique ou administratif.
Le matériel gratuit est devenu pléthorique en deux temps : d'abord quand Bill a ouvert Pontt, puis avec le confinement et la légalisation de la téléorthophonie.
La liste d'attente peut être mise à distance grâce à des sites peu onéreux.
Nous avons même échappé au pire.
Bien sûr, le pire aurait été un déconventionnement partiel ou total de nos soins. Mais même sans aller jusque là, nous avons échappé aux quotas qui étaient dans l'air à la fin des années 90. Les caisses auraient aimé plafonner nos recettes pour réduire leurs déficits.
Finalement, nous avons eu le suivi individuel (voir cet article où j'en ai parlé), avec des critères suffisamment bien tournés pour que ça ne ressemble pas à des quotas. Cette quasi-victoire reste le principal fait d'armes de nos syndicats depuis quarante ans.
Plus que tout, il faut rassurer les jeunes sur les revenus.
Bien sûr, une heure de travail ne suffit plus à faire son plein.
Surtout comme ça...
Mais le revenu moyen des orthophonistes libéraux était de 2770 € avant la pandémie (source : AGAO). Après le trou d'air de 2020 et 2021, il y a des chances pour que les statistiques de 2022 montrent un certain retour à la normale.
Mieux : l'AGAO nous répartit toujours en quatre tranche de revenus. La tranche haute se situe à 4 569 € en moyenne !
Il est donc clair que vous pouvez atteindre 5 000 € si vous êtes orthophoniste
Et cela, dès le début de votre carrière puisqu'il n'y a aucune prime à l'ancienneté !
Un rapide calcul le confirme :
L'AGAO nous dit que la tranche 4 n'a que 37,8 % de dépenses pro : plus on travaille, moins les charges fixes pèsent sur le revenu. 5000 € de revenu mensuel équivalent donc à une recette de 96 463 € par an.
Cette recette correspond à 2144 € par semaine, si on travaille 45 semaines par an (5 semaines de congés + les jours fériés).
2144 € = 66 AMO 13, la cotation moyenne que montrent la plupart des relevés individuels d'activité.
On peut donc atteindre 5000 € de bénéfice mensuel en effectuant 66 actes par semaine ouvrée. Et si on descend à un AMO 12 moyen, il faut 71 actes.
Tout cela reste excellent pour un bac +5 dans la France d'aujourd'hui. En tout cas, c'est nettement mieux que dans beaucoup d'autres professions qui subissent en plus un lien de subordination !
Bien entendu, pour atteindre ces 66 ou 71 actes, il faut avoir des semaines plus laborieuses qui compensent les semaines de basses eaux ; surtout si on reçoit une majorité d'enfants.
Mais l'essentiel est là : non seulement les 3 500 € de Maëlle sont réalistes, mais en plus on peut aller nettement plus loin si le cœur nous en dit. J'ai raisonné sur 5000, mais ce n'est qu'un seuil symbolique.
C'est en tout cas un revenu très enviable à l'heure actuelle dans ce pays. On ne peut pas parler de richesse. Mais c'est un revenu qui permet d'aller chez Aldi sans stress. Voire même chez Carrefour, soyons fous !
Bien sûr, il y a ensuite la question de l'impôt sur le revenu. Mais quand on travaille plus, il en reste toujours plus. Et puis on peut défiscaliser.
J'en ai souvent parlé ici et dans mes formations.
Petit disclaimer pour conclure
Loin de moi l'idée de chercher à stigmatiser les collègues qui ont trouvé les 3500 € de Maëlle irréalistes ; et encore moins la volonté de pousser les jeunes vers le burn-out. Nous n'avons pas tous les mêmes obligations familiales, la même capacité à rester sur une chaise, les mêmes frais pro et perso, les mêmes loisirs, les mêmes envies.
Mais la beauté de l'exercice libéral, c'est le choix. Et pour l'instant, ce choix, nous l'avons encore !
Surtout, si vous êtes étudiante ou jeune orthophoniste, ne croyez pas que vous avez passé cinq années chargées pour vivoter de plus en plus difficilement pendant les 43 ans qui suivront. Il est possible que ça arrive. Mais votre destin n'est pas écrit.
Vous pouvez vivre correctement en travaillant 4 jours par semaine, en
terminant à 18h et en prenant 8 ou 10 semaines de congés par an. Mais vous
pouvez aussi vivre TRES correctement si vous le voulez. Ca reste un métier royal, surtout hors des grandes villes (le fameux archipel français).
Bien sûr, la nature humaine étant ce qu'elle est, nous sommes plus enclins à parler du gel de l'AMO et de tout ce qui nous afflige, plutôt que des 5000 €. Mais en fait l'essentiel reste préservé, et de récents témoignages sereins du groupe des Clés le prouvent : tout reste ouvert devant vous !
L'inflation est au cœur de ce blog depuis 2008. Pendant toutes ces années, j'en ai parlé comme d'un cancer insidieux qui rongeait l'orthophonie, en s'attaquant d'abord aux collègues des grandes villes et à ceux qui n'avaient pas la possibilité de travailler davantage pour compenser.
Jusqu'à l'an dernier, la hausse des prix nous ôtait 1 ou 2 % de pouvoir d'achat par an, sauf les rares années où les caisses proposaient une petite enveloppe à la FNO. Mais cette obole survenait juste deux fois par décennie. Les deux dernières fois, les avenants ont soigneusement évité l'AMO. Ils n'ont donc pas concerné tout le monde de la même manière.
L'an dernier, j'ai cherché à estimer (ici) notre érosion sans me limiter à celle de l'AMO : je suis arrivé à une fourchette de 13 à 25 % de perte entre 1983 et 2021.
Pendant ces années de cancer insidieux, nous nous rassurions en nous disant que nous n'étions pas les plus à plaindre, que c'était la triste évolution de l'ensemble de la population (ce qui était faux) et qu'il fallait être deux pour négocier. C'étaient les arguments les plus répandus sur les réseaux sociaux orthophoniques.
Bon an mal an, nous essuyions nos -1 à -2 % de pouvoir d'achat sans broncher. Nous ne nous apercevions du problème qu'en considérant de longues périodes. De toute manière, qu'aurions-nous pu faire ?
Et puis la vraie inflation est revenue.
Pas besoin de regarder une longue période, à présent : tous les mois, on nous annonce un demi-point de plus. Le mois dernier, la France se situait à 5,2 % d'inflation. Les ruineux boucliers mis en place sur l'énergie abaissent artificiellement ce chiffre d'environ 2 %. D'ailleurs, l'Allemagne est à 7,9 %, l'Espagne à 8,7. L'Estonie détient le record de la zone euro avec 20 %.
Un exemple concret de répercussion sur nos vies : ce week-end, j'ai voulu savoir où en était le sac de 15 kg de granulés de bois. J'avais payé les derniers 4,50 € au milieu de l'hiver. Eh bien... Bricomarché m'annonce 5,90 €, soit une hausse de 31 %. Mais même à ce prix, la demande est si forte qu'ils n'en ont plus.
Que se passe-t-il ?
La hausse des prix a été amorcée l'an dernier par des pénuries de matières premières, des confinements en Asie, un réveil de
la consommation après la pandémie et une politique très accommodante
des banques centrales et des États.
Demande forte + pénurie = hausse des prix.
C'était logique. Et puis la guerre d'Ukraine a dopé le mouvement. C'est une inflation importée, avec une part d'anticipations spéculatives. Nous la devons essentiellement au prix des matières premières et de l'énergie. C'est ce qui fait qu'un citadin sans voiture, qui vit dans un bâtiment récent, se sent moins impacté qu'un rural qui loge dans une passoire thermique.
Même problème au cabinet, d'ailleurs. Nos tarifs sont un T-shirt à taille unique (le SMIC en est un autre), alors que nous ne subissons pas tous les mêmes contraintes.
Est-ce que cette tempête va durer ?
Les économistes ont mis beaucoup de temps à s'accorder sur l'existence-même du problème. A présent, certains voient venir un pic dans les mois qui viennent, suivi d'un maintien des prix à un plafond haut. D'autres disent que le cours des matières premières peut chuter subitement. C'est souvent arrivé. Le ministre des Finances, lui, dit qu'on sortira du pic à la fin de 2023.
Alphonse Allais disait : "Il ne faut jamais faire de projets, surtout en ce qui concerne l'avenir."
Alors... nous verrons bien.
Ce qui est probable, c'est la suppression des boucliers français qui protègent tout le monde ; et leur remplacement par des dispositifs qui cibleront les Français les plus nécessiteux (NDLR : donc... pas nous). Ca coûtera moins cher, tout en permettant d'être plus généreux avec ceux qui en ont le plus besoin.
Les 18 centimes de baisse des taxes sur les carburants, notamment, devraient disparaître progressivement au quatrième trimestre. Concernant l'électricité (et le gaz), il arrivera un moment où les fournisseurs n'en pourront plus. Dans certains pays européens, les factures ont doublé. Ici, on force EDF à prendre les hausses dans son bilan sans les répercuter aux clients, alors qu'elle est déjà mal en point.
Pendant ce temps, les salaires indexés (donc proches du SMIC), les pensions de retraite et les minima sociaux vont suivre le mouvement.
Et les orthophonistes libéraux ?
Ca risque de picoter à l'automne, quand les aides larges seront supprimées.
Heureusement, ça coïncidera avec les premières hausses de tarifs de l'avenant 19, qui devraient survenir à la Toussaint. Les suivantes nous toucheront en juillet 2023. Et puis... ce seront 4 ans de vide, avant les négociations de 2027.
Il faut espérer que l'inflation revienne à 1 ou 2% dans un an. Finalement, un cancer à évolution lente, c'est mieux que la thrombose actuelle.
Que faire si nous passons plusieurs années entre 5 et 10 % ?
Espérer que les caisses acceptent de remettre en cause leur mur du silence avant 2027. Je ne miserai pas là-dessus, sauf peut-être pour les médecins. Mais les auxiliaires médicaux resteront toujours la cinquième roue du carrosse.
Espérer que l'URSSAF et la CARPIMKO réduisent leur facture pour compenser. Ne riez pas.
Travailler plus pour gagner plus : il n'y a pas de plafond de rentabilité, mais juste un plafond de fatigue et un plafond de tolérance de nos proches.
Orienter sa pratique vers les cotations hautes.
Déménager dans une zone où tout est moins cher, pour se sentir mieux dans le T-shirt à taille unique.
Devenir frugal(e), tant sur le plan perso que sur le plan pro : Slowortho vous y aidera.
Comprimer tous les frais : assurances, abonnements en tous genres, AGA, comptable éventuel ; tenir un tableau pour surveiller leurs évolutions de tarifs.
Formations : utiliser le DPC au maximum.
Lutter contre l'absentéisme.
S'associer pour partager les frais.
Rouler à l'e85 ou à l'électricité. Je fais les deux.
Acheter principalement des promotions et du déstockage. Ca fausse l'idée du vrai prix des choses, mais tant que l'AMO sera gelé, ce sera à faire. Quand je fais mes courses, je n'achète pas de la nourriture, j'achète des promotions avant tout. Ensuite on regarde comment en faire des plats. Et on stocke beaucoup, hors frais (ex : 6 kg de café le week-end dernier).
Pour les achats technologiques : toujours commencer par Dealabs.
Développer une activité secondaire, si possible indépendante du temps passé (c'est un peu ce que j'ai fait avec mes formations en streaming). Vous trouverez 63 idées d'activités dans cette vidéo d'André Dubois :
Il faudra aussi protéger son épargne de l'inflation. Ca mériterait un article entier. Mais voici quelques pistes glanées dans mes lectures depuis quelques semaines :
L'immobilier est souvent cité parmi les boucliers anti-inflation, parce que les loyers sont indexés. Encore faut-il encaisser ces loyers... et en France, on change les indices quand les locataires commencent à tiquer. On peut donc imaginer que le gouvernement réduise la part de l'inflation dans l'indice de révision des loyers (IRL).
Quant aux SCPI, elles dépendront d'une éventuelle récession, puisque c'est de l'immobilier professionnel. Avant d'acheter, il faut regarder comment elles ont traversé les crises de 1992 et de 2008. Attention aussi à la fiscalité !
La bourse n'a pas encore atteint les niveaux planchers qui justifieraient des achats massifs, d'après ce que j'ai entendu et lu ce week-end. Et surtout, si vous y allez quand même, investissez de manière progressive, fractionnée, pour lisser votre cours d'achat.
On n'a aucune visibilité sur les cryptos. Ca tangue fortement : le Bitcoin vient de passer sous les 20 000 €. Coinbase licencie 1100 employés.
L'once d'or se porte mieux, comme toujours quand l'incertitude domine. Vous pouvez en acheter avec des ETF, notamment.
Vous pouvez vous diversifier en achetant des ETF sur les matières premières, de la forêt-papier, des produits structurés.
Gardez de l'argent immédiatement disponible pour profiter d'éventuelles bonnes affaires. "Cash is king", comme on dit dans la Silicon Valley.
Bien sûr, aucune des idées de cet article ne vaudra une indexation de l'AMO sur l'inflation.
Dans les années 1970, quand les prix prenaient 10 à 15 % par an, nos tarifs suivaient. Le décrochage a commencé en 1983. Quelques années plus tard, les caisses ont inventé les cinq ans de silence, puis le gel des lettres-clés. L'AMO est parti pour 15 ans à 2,50 €.
2022-2027 : nous avons devant nous cinq ans de méditation, loin du fracas. Mais dans le tracas.
Quant à moi, chaque jeudi dans ma newsletter (laissez votre mail ici), je continuerai à vous transmettre les infos et les conseils que je glanerai auprès des experts et que j'adapterai à notre situation particulière. Il ne s'agit pas de se laisser dériver dans cette tempête. Surtout, ne sombrons pas dans la léthargie !
Ce midi, j'ai reçu l'Orthophoniste de mars (oui, nous sommes bien le 4 avril).
L'Orthophoniste, c'est la revue officielle de la FNO. Je la lis depuis les années 80, grâce à mon père. Ce numéro 417 est exceptionnel parce qu'il a été envoyé à toute la profession.
C'est l'occasion d'inciter les non-adhérents à rejoindre le tiers des orthophonistes qui soutiennent la FNO par leur cotisation, en leur présentant plusieurs points importants. Citons notamment :
le texte d'orientation qui servira de ligne directrice au prochain bureau fédéral, qui sera élu à Arles en juin ;
les propositions de la FNO aux candidats à la présidentielle : des dépenses nouvelles et des questions statutaires, mais pas d'avis sur les recettes permettant de financer tout ça ;
des recommandations de bonne pratique sur le langage écrit ;
le combat pour les salariés, qui continue encore et encore (c'est que le début, d'accord, d'accord) ;
un tour d'horizon sur les écoles d'orthophonie qu'on n'appelle plus comme ça ;
une réflexion éthique sur l'accès direct (sans ordonnance) dont l'expérimentation peine à démarrer, faute de décrets ;
un article d'Aimé Disant moins politisé que d'ordinaire, peut-être à cause de la diffusion large de ce numéro...
ENFIN ET SURTOUT : un dossier sur l'avenant 19.
Tout cela permet à la FNO de montrer qu'elle travaille et qu'elle mérite notre soutien ; au minimum, en adhérant.
Au maximum, on peut soutenir la FNO en y militant, d'autant que Madame Dehêtre affirme que ses revendications sont "justes" (page 3). Je ne sais pas ce qu'elle entend par là parce que cet adjectif est polysémique. Quoi qu'il en soit, c'est probablement un sens positif. Il est peu probable que le sens soit le suivant :
Juste : aq. Qui manque d'ampleur. "C'est un peu juste !". Guillaume Lefebvre, essayant un jeans après s'être gavé de chocolats de Pâques.
Chaque mois, j'écris quelques mots sur la couverture de l'Orthophoniste pour pouvoir retrouver facilement telle ou telle référence. Le mois dernier, c'était "démographie". Ce mois-ci, j'ai écrit "avenant 19". C'est quand même le gros changement de 2022-23.
Je vous passe les détails, puisque vous allez recevoir l'Orthophoniste de mars. Mais la conclusion (page 25) est une vraie punchline, comme on dit maintenant :
"Les seules revalorisations des actes ciblés par l'avenant 19 équivalent à un AMO à 2,90 €. En conclusion : l'ensemble des revalorisations issues des 3 avenants équivaut à une augmentation de l'AMO à 2,65 €."
Ce n'est pas très clair mais si je comprends bien, une orthophoniste qui ne pratiquerait que les cotations concernées par l'avenant 19 bénéficierait d'ici le 1/07/2023 de l'équivalent d'un passage de l'AMO de 2,50 à 2,90 € (+16%).
Avec une patientèle classique, elle aurait plutôt l'équivalent d'un passage à 2,65 (+6%).
Ce n'est qu'une moyenne, donc certains seront en-dessous et d'autres au-dessus. Les plus chanceux parviendront à une augmentation à deux chiffres. Nous n'avons pas vu ça depuis longtemps !
Malheureusement, il y a un autre chiffre que nous n'avons pas pu depuis longtemps : en zone euro, l'inflation moyenne est actuellement de 7,5% en rythme annuel. Je vous recommande la lecture de cet article sur le sujet :
En France, nous ne sommes qu'à 4,5%. Ici, en pleine période électorale, l'inflation est artificiellement abaissée par les boucliers tarifaires du gouvernement sur le gaz, l'électricité et les carburants.
Les négociations de la FNO auront au moins amorti le début du retour de l'inflation. C'est déjà ça : en 2017, l'avenant 16 avait été plus décevant.
L'avenant 19 permettra donc à beaucoup d'entre nous d'absorber le choc inflationniste en cours. Si la situation économique revient ensuite à la normale, nous pourrons attendre sereinement les négociations conventionnelles de 2027 (ça a lieu seulement tous les 5 ans).
En revanche, si nous entrons dans une période d'inflation durable, nous arriverons en 2027 dans un sale état.
Certains craignent une stagflation, comme dans les années 70 : stagnation économique + inflation. Ce serait l'idéal pour ceux qui souhaitent une transition écologique intense : pour eux, la croissance est une horrible fuite en avant. Et la hausse du prix de l'énergie est un moyen de réduire nos émissions de CO2. Mais si la sécu peine à se financer, nous serons des dommages collatéraux faciles en 2027.
Plusieurs points nous poussent vers une inflation durable, d'après les économistes :
notre volonté de remplacer le gaz russe par le gaz de schiste américain et le gaz qatari (le Qatar est une démocratie exemplaire, comme chacun sait) ;
les énergies renouvelables coûtent bien plus cher que les énergies fossiles ;
des matières premières essentielles sont dans les mains des Russes et des Chinois ;
le vieillissement de la population va créer des besoins de financement énormes, avec des conséquences sur les prélèvements sociaux et donc sur les prix finaux.
Fort heureusement, nous sommes à l'époque des surprises. Elles ne peuvent pas être toutes mauvaises, tout de même. Un exemple : le vieillissement de la population, dont je viens de vous parler, a longtemps été considéré comme un élément déflationniste. Quels économistes auront raison ? Nous en aurons peut-être une idée en 2027...
Hier matin, sur le groupe Facebook des Clés de la Réussite, j'ai posté un sujet sur l'inflation. En France, elle tourne actuellement autour de 3 % par an. En Allemagne et en Espagne, c'est le double. En Estonie, elle atteint même 12 % ! Ce pays n'est pourtant pas une contrée exotique tenue par un dictateur qui ferait n'importe quoi : c'est une démocratie de la zone euro.
Autrement dit, avec notre perte de 3 % de pouvoir d'achat en un an, nous pouvons nous estimer chanceux.
Pourtant, ce post m'a attiré le commentaire le plus amusant de la journée :
Il est vrai que depuis 2008, je ne vous abreuve pas de bonnes nouvelles tous les jours. Tout simplement parce qu'elles sont rares. Mais aujourd'hui, je voudrais m'extraire de l'étau qui se resserre sur nous. Ok, nous sommes pris entre l'inflation et le gel de nos tarifs. Nous avons appris récemment que l'AMO était parti pour 15 ans à 2,50 € en Métropole.
La tendance fait peur, mais où en sommes-nous, à l'instant t ?
En 2019 (dernière année normale), le revenu moyen des orthophonistes affiliés à l'AGAO a été de 2 598 €. J'en ai parlé dans cette vidéo :
Cette moyenne est tirée vers le bas par les collègues qui ont choisi un exercice mixte (libéral + salariat à temps partiel) et par ceux qui travaillent peu pendant une période. Par exemple, les femmes enceintes dont le revenu s'effondre pendant plusieurs mois. Dans un métier où les hommes ne représentent que 3 % de l'effectif, ce facteur ne peut être évacué.
Extrayons-nous des statistiques.
Petit calcul rapide : regardons combien gagne un orthophoniste qui reçoit 60 patients en moyenne, 45 semaines par an : en gros, 5 semaines de congés et les jours fériés.
Les relevés individuels d'activité de la sécu (une sorte de flicage instauré en 2002) nous apprennent que l'AMO moyen est à 13.
13 x 2,50 x 60 x 45 = 87 750 € de recette.
Avec une recette de cet ordre, on peut arriver à 30 % de taux de dépenses pro, comme je l'ai expliqué ici. Mais prenons 40 % pour être large :
87 740 - 40 % = 52 650 € de bénéfice, soit un revenu de 4 388 € par mois.
Avec ce revenu, on vit confortablement dans la France de 2022. On peut même songer facilement à épargner pour compenser notre protection sociale anémique. Les 3000 formations que j'ai vendues en deux ans (voir ici) montrent que beaucoup de collègues se sentent concernés.
Jouons avec les paramètres, maintenant.
Si on passe de 60 à 70 patients en moyenne, le revenu monte à 5 119 €.
Si on passe de 60 à 50 : 3 656 €.
Si on revient à 60 mais qu'on ajoute deux semaines de congés : 4 193 €.
Si on fait 45 semaines mais qu'on adore le langage écrit et que l'AMO moyen du RIA est de 11 au lieu de 13 : 3 712 €.
Dans tous les cas, l'orthophonie libérale se situe nettement au-dessus du revenu médian français, qui n'est malheureusement que de 1 940 €.
En fait, cela nous situe plutôt au salaire net médian des cadres, qui est de 4 230 €. C'est assez cohérent, puisque nous avons bac+3 (pour la plupart des logopèdes rentrés en France) à bac+5 (pour les diplômés de ces dernières années).
Ces chiffres prouvent que l'orthophonie libérale en a encore sous le pied, grâce au travail de nos pionniers. Nous partions d'une excellente rentabilité horaire, dans les années 60-70. Ca baisse depuis le tournant de la rigueur de M. Mitterrand en 1983 et rien n'annonce un redressement, d'autant que l'inflation est de retour. Mais nous avons de beaux restes. Je n'en dirais pas autant de l'orthophonie salariée...
On peut donc sourire et se dire que les orthophonistes libéraux ne sont pas les plus à plaindre. Ok, le reste de la population bénéficie d'augmentations de salaire, contrairement à nous (ou si peu). Mais nous pouvons encore atteindre 5000 € par mois.
Quelques objections à ce joli tableau, tout de même
Les revenus que j'ai cités paraissent souvent hors d'atteinte pour beaucoup de collègues. Il y a plusieurs raisons à cela.
Objection n°1 : le taux de charges de 40 % est inaccessible dans les grandes villes, à cause du prix de l'immobilier.
C'est vrai. Nos tarifs sont un T-shirt à taille unique. Appliquer l'AMO de la Lozère dans le 16ème arrondissement de Paris, c'est comme mettre un crop-top de collégienne quand on mesure 1,80 m et qu'on pèse 120 kg (je n'ai pas d'image d'illustration, désolé). Les médecins aiment faire du dépassement d'honoraires à Paris, il y a une bonne raison à cela.
Objection n°2 : l'AMO 13 n'est qu'une moyenne.
Vrai aussi. J'en ai parlé un peu plus haut. Si vous vous spécialisez dans les cotations basses qui n'ont pas la faveur des caisses et de la FNO, vous en subirez les conséquences malheureuses. A l'inverse, vous pouvez aussi choisir d'aller vers les cotations hautes en vous formant sur les domaines qui plaisent à nos dirigeants.
Objection n°3 : les patients disparaissent pendant les vacances scolaires.
Ce point est plus vrai dans les grandes villes développées que dans les zones défavorisées où les gens n'ont malheureusement pas les moyens de partir. Ici, le cabinet est loin d'être vide en été. Peu de gens partent. Les enfants qui vont en centre aéré viennent le soir. Et les collègues qui reçoivent davantage d'adultes sont moins touchés par ce problème.
Enfin, là où l'orthophonie est un métier saisonnier, il faut raisonner comme un... saisonnier de Val d'Isère, qui ne se contente pas de 35 heures en février. Il sait qu'il mange son pain blanc, donc il l'engrange tant qu'il peut pour traverser les périodes de pain noir.
Objection n°4 : à 60 actes par semaine, je m'épuise.
Cela dépend du travail bénévole effectué à côté : paperasse de la sécu, mutuelles qui ne paient pas, préparations de séances, contacts multiples, comptabilité, rédaction de comptes rendus et de notes d'évolution, participation à des réunions ou à des actions de prévention, militantisme syndical, etc.
Mais tout s'optimise. Il existe des orthophonistes qui pratiquent 100 actes par semaine et qui le vivent bien, parce qu'ils sont organisés. Ce ne sont pas tous des margoulins qui sabotent le travail, comme on pouvait le lire souvent dans les années 2000 (à présent, ils semblent un peu plus respectés).
J'ai basé mes calculs sur 60 actes seulement. Ca reste raisonnable : 60 demi-heures font 30 heures. Allons jusqu'à 35 si on ajoute quelques actes plus longs et un peu de travail bénévole. 35 heures, c'est peu. En Suisse, les gens travaillent 42,5 heures par semaine en moyenne.
Tout est relatif. Si on se met dans la tête qu'on gâche sa vie à la 36ème heure, on se met volontairement en état de stress.
Faut-il se satisfaire de la situation actuelle ?
La situation actuelle, ce n'est pas que l'instant t : c'est aussi la prise en étau dont je parlais au début. Les médecins voient le C augmenter à un rythme légèrement supérieur à celui de l'inflation. Les paramédicaux français, eux, sont parmi les plus rentables de l'Occident pour les assurances (sécu + mutuelles). Ils le seront de plus en plus.
Cela dit, ne tombons pas dans le misérabilisme : nous pouvons encore vivre comme des cadres et anticiper le resserrement de l'étau. Surtout à la campagne et dans les villes moyennes. A ce propos, nous avons deux bureaux libres, si vous voulez vous mettre au vert (et au bleu) :
J'ai pris cette photo vendredi après-midi, en allant travailler. Quand on exerce hors de l'enfer des grandes villes, on vit sainement, tout en vérifiant chaque jour que l'orthophonie en a encore sous le pied !
L'an dernier, les auxiliaires médicaux libéraux ont eu la surprise de recevoir des aides. C'était une réelle surprise : d'habitude, nous n'avons droit à rien. C'est la contrepartie de notre relative liberté.
Les aides n'étaient pas financées, donc c'est de la dette. Peu glorieux. Mais ne boudons pas notre plaisir momentané et surtout, remercions nos enfants endettés. Ils le méritent. Et puis rassurons-les : dès cette année, nous allons rendre une partie de ces cadeaux au pays.
Evidemment, il était hors de question que ce soit simple : il y a eu des aides imposables, d'autres non. Nous ne saurons jamais pourquoi.
Commençons avec les aides douces-amères, qui sont imposables :
l'aide de la CPAM, qui s'est arrêtée en juillet ;
les indemnités journalières pour garde d'enfant ou COVID-19 ;
l'aide exceptionnelle d'un assureur ;
les éventuelles aides de collectivités locales (ce point dépend des endroits, vérifiez avec votre AGA).
Tout cela va dans les gains divers, d'après l'ANGAK et l'ANGIIL. C'est le poste 708 dans la plupart des logiciels.
Comme d'habitude, les AGA ne sont pas d'accord entre elles. L'AGPLA saupoudre les aides un peu partout :
Quoi qu'il en soit, le principal est bien de déclarer ces sommes pour qu'elles alourdissent votre bénéfice imposable et que vous rendiez une partie des sous.
Dans la déclaration DSPAMC de Net-Entreprises, les indemnités journalières seront à mettre dans les "revenus de remplacement". L'aide de la CPAM est un revenu conventionné. Les autres sont des revenus non conventionnés (à vérifier avec votre AGA pour connaître sa position exacte).
Encore un détail dans cette partie sur les aides imposables : si vous avez un salarié, les allocations pour chômage partiel sont à mettre en écriture négative dans le poste "salaires".
Poursuivons avec les aides les plus réjouissantes, celles qui ne sont pas imposables :
les 1000 € de la CARPIMKO ;
le fonds de solidarité (les 1500 € mensuels).
Ces deux aides sont exonérées d'impôt, d'URSSAF et de CARPIMKO. Un bonheur n'arrivant jamais seul, elles n'entrent pas dans le calcul du plafond du régime Micro-BNC, ni dans celui de l'exonération des plus-values (voir ici pour les textes légaux), contrairement aux aides imposables.
Si vous les avez touchées sur votre compte perso, ne faites rien dans la compta.
Si vous les avez touchées sur votre compte pro (ou perso à usage pro), passez-les en apport personnel, comme si vous aviez fait un virement depuis votre compte perso sur le compte pro. Généralement, le compte perso a le numéro comptable 108.
Terminons avec le prêt garanti par l'Etat (PGE), si vous en avez pris un.
Le capital n'est pas imposable. En contrepartie, la partie "capital" des remboursements n'est pas déductible.
Mais les frais et les intérêts bancaires sont déductibles, tout comme l'assurance du prêt.
Au niveau comptable, ça fonctionne comme tout emprunt pro :
Quand vous recevez le capital, vous mettez ça dans Emprunt (généralement le poste 164).
Les frais bancaires sont dans "frais financiers", ou "frais bancaires" (661).
Chaque remboursement est ventilé (dans l'autre sens) dans Emprunt (164), frais financiers (661) et assurance (616).
Les sources de ces infos sont dans les liens des AGA que j'ai mis dans l'article.
Approfondir chacun des sujet abordés la première fois, en leur consacrant une formation entière. Une sur l'immobilier, une sur la défiscalisation, une sur les actions, une sur l'assurance vie, une sur le PER, etc.
Explorer ce qui se passe en amont, en faisant une formation en ligne sur la compta.
Inconvénient de la seconde idée : beaucoup d'entre vous ont déjà décidé de faire ou de ne pas faire leur compta eux-mêmes. Si vous avez opté pour un comptable, vous n'avez pas besoin d'une formation pour apprendre à faire son boulot, a priori. Et si vous faites déjà votre compta, eh bien... vous savez la faire, donc vous n'avez pas besoin non plus d'une formation sur ce thème.
Par conséquent, j'ai décidé d'enregistrer une formation...
sur la compta.
Mon but n'est pas de convaincre ceux qui ont un comptable de l'abandonner. Chacun fait comme il veut.
Mais si vous hésitez à en prendre un, si vous en avez un mais que vous cherchez à reprendre vos affaires en main, si vous débutez, si vous trouvez ça compliqué, ou encore si vous terminez vos études actuellement, alors c'est fait pour vous.
Les petits sondages que j'ai récemment mis en ligne sur le groupe des Clés de la Réussite (merci à tous les participants) m'ont convaincu de plusieurs choses :
Un comptable, c'est cher. Même avec une réduction d'impôt, c'est plus cher que gratuit.
Beaucoup d'entre nous restent prêts à faire la compta eux-mêmes.
Ca reste une corvée, mais une corvée surmontable.
Pourquoi s'embêter à apprendre la comptabilité ?
Parce que nous, les paramédicaux indépendants, nous avons un privilège : nous avons une compta très simple. Pas de TVA, pas de notions d'actif et de passif. Des additions et des soustractions toutes simples, que nous ne calculons même pas nous-mêmes. C'est le logiciel qui le fait.
Nous pouvons donc gérer nos propres affaires de A à Z. Je vous disais dans ma formation précédente que l'objectif était de mener notre barque. En faisant notre compta nous-mêmes, nous savons tout sur notre activité. Nous en possédons tous les leviers. Comment t'y prends-tu pour nous montrer ça en quelques heures de vidéo ?
Je filme mon écran. Je montre un tableau blanc comme dans la formation précédente, bien sûr. Mais je vous montre aussi concrètement :
comment j'entre tel ou tel type d'écriture manuellement dans mon logiciel de gestion de patientèle (applicable avec n'importe quel logiciel de ce type), comme si vous regardiez par-dessus mon épaule
comment j'automatise les écritures : j'en rêvais déjà dans les années 90
comment je gère les immobilisations, les amortissements
comment fonctionne le site d'une AGA pour créer sa 2035
comment ramener le coût de l'AGA à 3 € par mois
comment décider entre Micro-BNC et 2035
comment faire la 2042 et simuler son impôt
comment comprendre le prélèvement à la source.
Au total, cette formation gravit l'ensemble de l'escalier qui va de la première écriture comptable de janvier à la régularisation de prélèvement à la source, à la fin de l'année suivante. On peut voir ça aussi comme un marathon de deux ans expliqué et résumé en quelques heures de vidéo.
Bien sûr, je continuerai à vous donner des tuyaux ici, comme je le fais depuis 2008.
Simplement, dans mes formations, je rassemble des années de données que j'ai collectées et mises à jour. Et je vous les transmets en bloc, en les mettant en perspective. L'un n'empêche pas l'autre. Vous pouvez évidemment vous cantonner aux contenus gratuits. Je publierai aussi probablement d'autres vidéos sur Youtube, comme celle sur les chèques vacances que j'ai mise en ligne il y a quelque temps.
Alors la compta, c'est facile, vraiment ?
Oui. J'espère vous en convaincre. L'idée est vraiment de vous permettre de fluidifier les choses pour que vous puissiez tenir tous les leviers de votre activité.
En France, le prélèvement à la source a été instauré par décret le 10 novembre 1939. Si, si, vous pouvez vérifier. C'était probablement plus urgent que le prolongement de la ligne Maginot dans les Ardennes... Le "stoppage à la source", comme on l'appelait, était un impôt simple : proportionnel, sans tranches, assis sur l'ensemble des rémunérations (source : l'Expansion). Il a même été maintenu après la débâcle du gouvernement de Vichy.
Bon, je pense que vous l'avez remarqué : ce stoppage a ensuite été... stoppé. En octobre 1948, la IVe République a réinstauré le décalage d'un an entre le revenu et le paiement de l'impôt. Mais le prélèvement à la source s'est mué en serpent de mer, comme le tunnel sous la Manche.
Ces deux grands rêves de l'humanité auront fini par devenir réalité !
Nous le savons maintenant : le dispositif est (probablement) prêt et 2018 sera bien une année blanche.
Ça a l'air simple, dit comme ça. Mais le diable se niche dans les détails. Vous pouvez lire ce bulletin officiel, si vous avec choisi Technocrate comme LV1 au collège. Mais alors éloignez les enfants agités, les oiseaux, le chat qui s'étale devant votre écran. Coupez Spotify. A la rigueur, mettez du Kitaro. Sa musique fait toujours du bien dans l'adversité.
Vous pouvez aussi lire la suite de cet article. Je vais tenter de vous expliquer en vrai français comment la réinstauration du prélèvement à la source va se passer concrètement pour nous.
En fait, nous sommes déjà prélevés à la source !
La source, c'est actuellement notre compte pro pour l'URSSAF et la CARPIMKO.
En 2018, nous payons les cotisations URSSAF de 2018. Nous leur faisons des acomptes, qu'ils appellent "cotisation provisionnelle". Le montant est estimé à partir du bénéfice de 2016. Le tout sera régularisé à l'automne 2019, suite à notre déclaration sur Net-Entreprises.
Le prélèvement à la source du fisc va fonctionner de la même manière. En 2019, il va prendre comme référence le bénéfice 2017 (puis celui de 2018 à partir de septembre), pour estimer 12 acomptes mensuels ou 4 acomptes trimestriels. Ce sera régularisé dans un sens ou dans l'autre à l'automne 2020. Amis des régularisations qui font peur, soyez heureux : en voici une de plus !
Notez que si vous percevez des revenus fonciers, ce sera exactement le même calendrier, tant pour l'impôt sur le revenu que pour les prélèvements sociaux.
Seconde remarque : si vous créez votre activité libérale en 2019 ou après, vous pourrez estimer vous-même votre bénéfice et verser des acomptes dès le début. Vous pourrez aussi choisir d'attendre le mois de septembre de l'année suivante pour tout régler en bloc.
Notre vie sera-t-elle simplifiée ?
Pas vraiment. Nous vivons en France, que diantre ! Ici, les chocs de simplifications sont aussi tangibles que le Graal.
L'Etat nous dit que le prélèvement à la source, c'est moderne parce que ça permet d'adapter l'impôt aux variations de revenus. C'est expliqué dans cette section du bulletin officiel. Nous pourrons simuler une modulation de nos acomptes et en faire la demande sur l'espace Particuliers du site impots.gouv.fr. C'est un dispositif particulièrement judicieux pour les consœurs enceintes, par exemple ; mais aussi pour ceux qui débutent et dont l'activité se développe à grande vitesse. C'est souvent le cas chez les médecins et les paramédicaux libéraux.
Pour augmenter vos acomptes, il n'y aura aucune condition préalable, bien entendu : l'Etat aime votre argent. Mais si vous voulez moduler à la baisse, il faudra que cela représente au moins 10 % ou 200 € de diminution de l'impôt annuel. Le problème, c'est que si vous sous-estimez trop vos revenus, il y aura des pénalités.
Êtes-vous prêt à prendre le risque de vous tromper ?
Moi non. Si mes revenus baissent, j'attendrai sagement la fin de l'année suivante pour avoir une régularisation dans le bon sens. Et s'ils montent, je mettrai le surplus de côté pendant un an et demi, au lieu de le verser directement dans le tonneau des Danaïdes.
N'attendez pas non plus de modernisation en ce qui concerne vos déclarations. Les 2035 et 2042 sont des dures à cuire. Vous continuerez à les remplir (seulement la 2042 si vous êtes en Micro-BNC).
Voilà pour le monde merveilleux qui nous attend le 1er janvier. Mais qu'en est-il de la période de transition ?
Y a-t-il vraiment une année blanche ?
Le concept d'année blanche paraît merveilleux, à tel point que beaucoup de gens n'y ont pas cru au départ. Vous verrez plus loin qu'ils n'avaient pas complètement tort.
Si rien n'avait changé, nous aurions dû payer en 2019 l'impôt sur le revenu 2018. Mais finalement, nous paierons les acomptes 2019. Il aurait été difficile de nous faire payer deux impôts la même année. Donc celui de 2018 sera annulé.
Concrètement, le fisc va calculer un "crédit d'impôt modernisation du recouvrement" (CIMR) pour effacer l'impôt sur le revenu 2018. Malheureusement, la formule c'est pas : CIMR = Impôt sur le revenu 2018.
Le vrai calcul est celui-ci : CIMR = Impôt sur le revenu 2018 x (revenu habituel / revenu total)
Vous saisissez la subtilité, je présume ?
Dans cette formule, il y a une déception et un cadeau. Commençons par la déception : les bonnes nouvelles permettent d'oublier les mauvaises.
Le CIMR n'effacera pas complètement l'impôt sur le revenu 2018, parce que le fisc a voulu éviter l'effet d'aubaine de l'année blanche. Cette année, nous aurions pu améliorer artificiellement nos recettes. Par exemple, nous aurions pu arrêter de facturer nos séances pendant les deux derniers mois de 2017. Nous aurions pu aussi bloquer des dépenses pour les reporter sur 2019. Les salariés avaient beaucoup moins de possibilités que nous pour jouer à ce petit jeu. Nous n'aurions donc pas été tous égaux devant l'impôt, alors que ce point est un totem du Conseil constitutionnel.
Le CIMR n'annulera donc que les revenus considérés comme habituels. La meilleure des trois années précédentes (donc 2015, 2016 ou 2017) sera retenue comme base. Si nous avons un meilleur bénéfice 2018, nous resterons imposés sur le surplus. Nous paierons la note à l'automne 2019.
Il y aura tout de même moyen de négocier avec le fisc si nous pouvons prouver que le surplus correspond à une tendance ou à des événements indépendants de notre volonté.
Voilà comment l'année blanche est aussi grisâtre qu'un vieux t-shirt. Impossible de laver plus blanc que blanc. Coluche nous avait prévenus.
J'ajoute que Bercy a mis en place des règles spéciales sur les travaux effectués par les propriétaires bailleurs (à voir sur cet excellent site). Il y en a d'autres sur le PERP (à découvrir ici).
Malgré tout, je vous ai dit qu'il y avait un cadeau dans le CIMR. C'est suffisamment rare pour être signalé !
Le calcul du CIMR permet à l'Etat de taxer votre surplus selon votre taux d'imposition moyen (voir la définition ici). Mais d'habitude, les surplus sont taxés au taux marginal, nettement plus haut ! Si vous voulez décortiquer le mécanisme, vous pouvez lire cet article de cbanque.com. Je vous donnerai juste un exemple, très explicite.
Imaginons que la meilleure de vos trois dernières années affiche un bénéfice de 30000 € et qu'en 2018, vous soyez à 35000. Vous avez un "revenu exceptionnel" de 5000 €. Si vous êtes célibataire, vous êtes dans la tranche marginale à 30 % (voir le barème ici). Normalement, vous devriez payer 1500 € d'impôts sur ce surplus.
Mais dans cette gamme de revenus, votre taux moyen est de 13,7 % : dans vos 35000 €, il y a tout le début de l'année qui est taxé à 0 %, le milieu à 14 % et seulement la fin à 30 %.
Au lieu de payer 1500 € au titre de 2018, vous allez descendre à 685 €. L'Etat vous fait donc un cadeau de 815 € sur 2018 ! Tant de bonté ne peut que nous émouvoir.
En parlant de bonté : qu'en est-il des niches fiscales ?
Le
fisc l'a martelé : les réductions et crédits d'impôts acquis au titre de 2018 resteront
acquis. Mais tel que le projet était initialement ficelé, les acomptes de janvier à août 2019 ne devaient pas en tenir compte. Cela revenait à avancer de l'argent à l'Etat.
Les médias ont surtout parlé de la niche des frais de garde d'enfants, qui concerne beaucoup de gens. On pouvait craindre un retour massif du travail dissimulé.
Edouard Philippe a donc rectifié le tir. Il a annoncé que le fisc verserait un acompte de 60 % le 15 janvier 2019 au titre des niches fiscales suivantes :
garde d'enfant de moins de 6 ans (crèche, centre aéré...)
employé à domicile (femme de ménage, aide soignante...)
investissement locatif (ex : dispositifs Pinel, Duflot, Scellier, investissement social)
Concernant les particuliers-employeurs, le dispositif d'acompte est spécial (voir ici), à cause de l'impréparation du système de déclaration.
Personne ne parle des achats de parts de SOFICA, de FIP ou de FCPI, ni des dépenses d'amélioration de la résidence principale. Je ne trouve pas non plus de confirmation concernant les lois Malraux, Girardin et Monuments historiques, qui ont probablement plus de chances d'être concernées par l'acompte de 60 % parce qu'elles impliquent un investissement locatif. Mais la liste exhaustive n'est pas encore parue au Journal Officiel, à ma connaissance.
Cela dit, que vous utilisiez une niche fiscale ou pas, il vous reste un choix urgent à faire. C'est l'objet de l'avant-dernière partie de cet article.
Quel taux de prélèvement choisir ?
Vous avez jusqu'à samedi, le 15 septembre 2018, pour choisir entre trois types de taux de prélèvement à la source pour l'année prochaine :
Le taux personnalisé normal : c'est celui que le fisc propose par défaut. D'ailleurs, la plupart des contribuables l'ont conservé. C'est le taux classique de prélèvement, appliqué indistinctement à tous les revenus du foyer fiscal (même si l'un de ses membres gagne beaucoup moins).
Le taux neutre : c'est un moyen de se protéger du regard de son employeur. C'est un barème national (voir ici). Un patron n'a ainsi aucun moyen de savoir que son collaborateur a une femme orthophoniste qui travaille beaucoup, par exemple ; ou qu'il perçoit d'importants loyers. Si le taux neutre est trop bas (ce qui est probable, sinon à quoi bon), le fisc puisera le complément sur votre compte en banque.
Le taux individualisé : cette dernière option est uniquement ouverte conjoints mariés ou pacsés. Elle permet à chacun de payer l'impôt en fonction de ses propres revenus. Mais le total sera le même qu'avec les autres taux, bien évidemment.
Si vous souhaitez aller plus loin avant de vous décider, Thibault Diringer a consacré un article très intéressant à ce sujet sur son site corrigetonimpot.fr.
Pourquoi l'Etat revient-il au prélèvement à la source, 70 ans après sa suppression ?
En tant que Gaulois réfractaires, nous pouvons douter de l'utilité du passage au prélèvement à la source :
Ce n'est pas une réforme fiscale. Elle change juste le mode de recouvrement.
Elle n'est pas moderne, puisque nos arrière-grands-parents l'ont connue.
Elle transforme les employeurs en receveurs des impôts, comme s'ils n'avaient que ça à faire. Ça leur coûte cher. Ça leur prend du temps. Un pays dont la compétitivité ressemble au Titanic peut-il se permettre de charger encore un peu plus la chaloupe des entreprises en tracasseries administratives ? J'ai récemment entendu un employeur, Laurent Vronski, dire qu'il avait autantbesoin de cette réforme que de fourmis dans un sac de couchage.
Le prélèvement à la source pénalise les jeunes et avantage les nouveaux retraités, en supprimant le décalage d'un an. Il y a des gagnants (qui votent) et des perdants (qui s'abstiennent beaucoup plus).
On nous dit aussi que cette réforme nous aligne sur l'ensemble des pays modernes. Mais ils n'ont pas tous un impôt familial, qui transforme le prélèvement à la source en horrible usine à gaz. D'autre part, quand il s'agit d'effectuer les vraies réformes structurelles que les autres pays de l'OCDE ont mises en place depuis vingt ans, on ne trouve plus personne en France. Nous continuons à endetter nos enfants, tout en paupérisant les services publics. Nous nous moquons de ce qui a réussi ailleurs et en nous nous payons même le luxe de donner des leçons. Autrement dit, l'alignement sur nos voisins est encore un argument fallacieux.
Alors pourquoi l'avoir fait ? Nous entendons déjà parler des phases suivantes.
Tout d'abord, le prélèvement à la source permettrait d'individualiser l'impôt, en sortant du concept de foyer fiscal. Admettons. On peut imaginer que le quotient familial devienne une réduction d'impôt individuelle.
Mais voici le pire, pour les membres des classes moyennes et supérieures : le prélèvement à la source permet une fusion très facile de la CSG et de l'impôt sur le revenu. Si c'est pour transformer le second en flat tax avec une assiette large, pourquoi pas. Mais les choses étant ce qu'elles sont dans ce pays, c'est plutôt la CSG qui deviendra progressive comme l'impôt sur le revenu. Beaucoup de gens ne la paieront plus, laissant le soin à une minorité de la régler à leur place. Forcément, vous figurerez parmi cette minorité.
Et si le gouvernement actuel ne le fait pas, un autre le fera, au nom de la justice sociale et avec la bénédiction de Thomas Piketty. C'était d'ailleurs une promesse de campagne du précédent président. En attendant ce jour funeste, carpe diem !