ABONNEZ-VOUS A MA NEWSLETTER : CLIQUEZ ICI
Chaque semaine, vous recevrez des infos, des bons plans, des astuces, des liens vers des discussions utiles et intéressantes...
Affichage des articles dont le libellé est charges. Afficher tous les articles

mercredi 2 octobre 2024

Avantage social vieillesse de la Carpimko = peanuts ?


L'avantage social vieillesse (ASV) est notre troisième régime de retraite : il a été inventé après le régime de base et le régime complémentaire. On nous parle d' "avantage" parce que la sécu y cotise aussi pour nous.
 

Elle y cotise même plus que nous :

  • elle paie 2/3 de la cotisation forfaitaire à l'ASV (657 € pour tous cette année)
  • elle paie 60 % de la cotisation proportionnelle (0,4 % des revenus conventionnés).
C'est très gentil. Encore un avantage conventionnel, à côté de la grosse réduction d'Urssaf sur les revenus conventionnés.


Mais ne nous emballons pas. Voici ce que ça représente dans la pension des retraités actuels :
 

source : Carpimko


Prenons le cas des ex-orthophonistes :  

  • 1 684 € d'ASV sur 12 263 € de pension annuelle brute
  • en net par mois : 134 € sur 975 €
  • l'ASV ne représente donc que 14 % du total.


Vous allez rire : ce sera encore moins pour vous.


Les retraités actuels bénéficient d'un ASV 1ère génération, celui d'avant la réforme cataclysmique de 2008 qui a divisé la valeur du point par deux. Il faut dire que ce régime filait tout droit vers la faillite. Il n'avait plus que quelques mois de réserve.
 
Vous, vous aurez accumulé bien plus de points post-2008, voire uniquement ça. Des mini-points. Mais bon, comme toujours, la génération des baby-boomers conserve ses privilèges grâce à son poids politique. Et puis la clause du grand-père fait toujours mieux avaler une réforme impopulaire.

Quoi qu'il en soit, pour vous l'ASV sera probablement anecdotique.
 

Fun fact

Au passage, vous aurez remarqué que la pension moyenne des ex-orthophonistes libérales se situe sous le minimum vieillesse (qu'on appelle "ASPA" actuellement) : 975 € contre 1012. C'est dû aux carrières hachées. On peut donc espérer que nos anciennes collègues ont aussi une pension d'autres emplois salariés, en plus de leurs maigres 975 €.

Mais revenons à l'ASV.
 

Chez les médecins, c'est un autre monde :

 
source : CARMF


33 % pour eux, 14 pour nous. Une fois de plus, c'est une leçon de modestie pour les paramédicaux. La sécu cofinance bien plus la retraite des médecins que la nôtre. 
 
Notre ASV est plus symbolique qu'autre chose : c'est un régime-nain appelé à rabougrir encore plus.
 
Nous n'irions pas pleurer si la Carpimko l'éteignait progressivement. Mais méfiance : les autorités de tutelles seraient capables de continuer à percevoir la cotisation pour financer autre chose. Elles l'ont déjà fait pour la vignette automobile.


En fait, notre véritable avantage conventionnel reste dans l'Urssaf : 0,1 % de cotisation à l'assurance maladie sur les revenus conventionnés, contre 9,7 sur les revenus non conventionnés. Là, on peut parler de niche sociale. Le reste n'est (quasiment) que littérature.

lundi 9 septembre 2024

Couverture sociale des paramédicaux libéraux : 1) le risque Maladie


Quand j'ai ouvert ce blog en 2008, j'ai commencé par un état des lieux de notre protection obligatoire : maladie, maternité, allocations familiales, retraite. L'idée, c'était de commencer par regarder ce qu'on nous forçait à payer ; et quels droits ça nous donnait.

Il est temps de mettre tout ça à jour ! Commençons par la maladie.

Combien paie-t-on ?


Pour s'assurer contre son risque de maladie, l'orthophoniste doit cotiser à l'Urssaf et à la Carpimko. Il y a cinq cotisations obligatoires pour cela. 

La CSG (contribution sociale généralisée)

C'est une invention de Michel Rocard. Son taux était de 1,1 % en 1991. Aujourd'hui, il est de 9,2 % sur [Bénéfice + assurances Madelin + PER + cotisations sociales].

Seulement 6,8 de ces 9,2 % sont déductibles de l'impôt sur le revenu. On paie donc un impôt sur les cotisations sociales déjà payées, sans pouvoir le déduire complètement.. 

Le pire est peut-être à venir : l'un des trois blocs politiques souhaite rendre le taux de CSG progressif, pour mieux décourager le travail que la ponction soit équitable et solidaire. Notez que seule une partie des 9,2 % part à l'Assurance Maladie : 5,95 %. Voir ici pour le reste.

La CRDS (contribution au remboursement de la dette sociale)

Cette taxe sert plus à payer les soins de vos parents que les vôtres : elle éponge les anciens déficits de la sécu. 

Son taux est de 0,5% de [Bénéfice + assurances Madelin + PER + cotisations sociales].

Initialement, elle était vouée à disparaître en 2024. Mais en France, un impôt est généralement aussi immortel que Connor MacLeod.


La cotisation à l'Assurance Maladie 

On aurait pu penser que cette cotisation aurait été la seule à concerner la maladie, vu son nom. Mais dans un pays où on ne simplifie jamais les choses, c'eût été étonnant. Plus amusant encore : notre principale cotisation n'est pas celle-ci !

Son taux fait le grand écart : il va de 0 à 9,75 % de [Bénéfice + assurances Madelin + PER]. Voir ici pour le détail. 

Dans les faits, une orthophoniste ne paie généralement que 0,1 % : la CPAM règle le reste à sa place sur les revenus conventionnés.

C'est une superbe niche sociale (équivalent des niches fiscales en matière d'Urssaf). Une sorte de compensation du fait que nous acceptions d'avoir des tarifs décrochés de l'inflation. En général, nous prenons conscience de cette niche le jour où nous percevons des revenus non conventionnés : rétrocession d'une collaboratrice libérale, honoraires de formation ou autres prestations extérieures... Ca fait exploser le montant de la cotisation à l'Assurance Maladie.


La cotisation aux indemnités journalières

C'est la petite dernière des 7 cotisations Urssaf. Les syndicats des professions libérales avaient revendiqué son instauration. Voir des représentants de libéraux réclamer de nouvelles charges sociales avait de quoi surprendre, mais c'est passé comme une lettre à la poste. L’État français nous a accordé ce privilège, dans sa grande mansuétude.

Le taux est de 0,3 % de [Bénéfice + assurances Madelin + PER]. C'est peu. Mais comme pour la CSG, on peut s'attendre à ce qu'on nous dise que ce n'est pas assez. Nos représentants ont peut-être mis le doigt dans un engrenage.

Le régime invalidité-décès de la Carpimko

Le R de "Carpimko" signifie"retraite", bien sûr. Mais le P veut dire "prévoyance". Cette année, elle nous prélève 1022 € pour trois risques : l'incapacité de travail, l'invalidité et le décès. 

Chaque année, les augmentations de cette cotisation sont faramineuses parce que ce régime est déficitaire. +18 % en 2024, après +11 en 2023 et +12 en 2022. La Carpimko explique cela par notre vieillissement et par des "changements de comportements".


Quels droits ?

Après la douloureuse, voyons les droits.

Les soins


Grâce au conventionnement, nous bénéficions de la couverture maladie des salariés concernant les soins.

Mieux encore : nous pouvons déduire de notre revenu imposable notre complémentaire santé et notre prévoyance facultative, dans le cadre de la loi Madelin.
 

Incapacité de travail du 4ème au 90ème jour


Elle correspond à 1/730ème du revenu d’activité annuel moyen (RAAM), calculé sur la moyenne des revenus cotisés des trois années civiles précédant la date de l’arrêt de travail. 

Par exemple, si vous avez un RAAM de 30 000 €, vous toucherez 41 €. Attention, on parle de bénéfice : recette - dépenses pro.

Plafond : la moyenne des revenus pris en compte est plafonnée à trois fois le montant du plafond annuel de la sécurité sociale (PASS), soit 3 x 46 368 € bruts en 2024. L'écrasante majorité des auxiliaires médicaux libéraux se trouve sous ce plafond.

Pour bénéficier de ces indemnités, il faut justifier d’au moins 12 mois d’affiliation continue dans votre activité.

Incapacité de travail entre le 91ème jour et la fin de la 3ème année


Là c'est la Carpimko qui gère. En 2024, l'indemnité journalière est de 55,44 € par jour, quel que soit votre revenu.
 
Il y a des majorations possibles, notamment pour enfants à charge. Elles vont fortement baisser en 2025 pour tenter de sauver le régime invalidité-décès sans asphyxier les cotisants. 
 
A partir du premier jour de la 4ème année suivant l’incapacité de travail médicalement reconnue, on bascule dans l'invalidité : 20 160 € bruts par an si l'invalidité est totale.
 
Je vous laisse regarder le détail ici. Vous y trouverez aussi les explications pour faire vos démarches.


En résumé

  • Nous avons la protection de M. Toulemonde en ce qui concerne les soins, en bénéficiant d'une niche sociale enviable.
  • Concernant les indemnités journalières, nous avons intérêt à prendre une prévoyance facultative et/ou à épargner pour avoir la protection de M. Toulemonde.
  • Le régime invalidité décès de la Carpimko ne va pas bien. Donc son coût continuera à augmenter pendant que les prestations se dégraderont. L'argent magique n'existe pas, quoi qu'en disent ceux qui aiment les taxes (enfin surtout les taxes des autres). On peut dire qu'on va tenter de plumer les collègues qui travaillent plus que nous. C'est ce que la Carpimko a annoncé pour la retraite. Mais elle risque de décourager ces cibles faciles ; et donc de créer des armes dissuasives contre le soin de la population, au nom de la solidarité.

vendredi 19 juillet 2024

Le jour de libération fiscale des orthophonistes

Mercredi 17/07/24, c'était le jour de libération fiscale des Français : le 1er jour de l'année où ils travaillaient pour eux, après 7 mois et demi passés à travailler pour les impôts et les charges sociales.


Vous trouverez la méthodologie ici.

L'économiste Milton Friedman proposait même une nouvelle fête nationale  : "Le Jour de l'Indépendance personnelle : le jour de l'année où nous cesserions de travailler pour payer les dépenses du gouvernement et où nous commencerions à payer pour les biens que nous choisissons (individuellement ou à plusieurs) à la lumière de nos besoins et de nos désirs."

Bien entendu, depuis son invention en 1948, ce concept est critiqué par ceux qui aiment les impôts (des autres). Et il ne met pas en regard les services publics offerts par toutes ces taxes.

Il n'en demeure pas moins que ce jour est facile à comparer avec celui des autres pays comparables : 5/07 pour l'Allemagne, 3/07 pour l'Italie, 8/06 pour l'Espagne (voir ici). Il est aussi intéressant de le suivre sur la tendance longue : par exemple, dans la France de 2017, c'était le 31 juillet. Donc la ponction baisse.

Qu'en est-il pour les paramédicaux libéraux ?

Nous payons beaucoup moins de charges sociales que les salariés, en proportion. Alors a priori nous étions déjà libres avant-hier. Peut-être même en juin ? Vérifions !

Prenons les dernières statistiques de l'AGAO concernant les orthophonistes libérales :
  • recette moyenne : 57 115 €
  • charges du cabinet : 17 335 €
  • total avant les ponctions de l'Etat : 39 780 €
Mettons ça dans le simulateur de l'Urssaf :


Sur les 39 780 €, il ne reste que 27 102 € pour soi. Le pays a pris 12 678 €. Pour mieux comparer, il faut encore ajouter 1900 € de TVA, comme pour les salariés. On arrive à 14 578 €, soit 37 %.


En moyenne, nous sommes donc libres le 12 mai.


Deux mois avant les salariés !

Nous avons l'impression de payer énormément de charges sociales et d'impôts parce que nous les voyons sortir de nos comptes bancaires. Les salariés ne les voient que s'ils lisent leur fiche de paie. Simplement, ils ont l'impression qu'ils sont mal payés alors que leur entreprise paie plus de deux fois leur salaire.

Notre bonus de deux mois tient surtout à l'absence de charges sociales patronales, qui sont en fait quand même des cotisations qu'on prend au salarié. Bien entendu, la contrepartie est une protection sociale anémique pour nous : quasiment pas de chômage, IJ ridicules en cas de maladie et de grossesse, retraite en berne (surtout pour les carrières amorcées après 2008), pas de protection contre les maladies professionnelles dans le forfait de base, etc.

Mais ces deux mois de liberté nous permettent de fabriquer notre protection par nous-mêmes par l'épargne, hors des fourches caudines de Papa Etat. En fait les salariés sont surprotégés, donc moins libres. Un peu comme un ado qui n'a jamais le droit de sortir parce que sa mère veut contrôler sa vie. Il ne lui arrive rien, mais sa vie est terne.

A nous le vent du grand large, la responsabilité, l'autoprotection, l'auto-cotisation patronale !


Bon, du calme. C'est quand même le 12 mai, pas le 12 mars.

Il ne reste plus qu'à payer la taxe foncière, la taxe sur les carburants, la taxe de séjour, les taxes écologiques sur l'électricité... Mais les salariés aussi. Et nous ne sommes pas tous propriétaires, ni possesseurs d'un véhicule, ni touristes. Entrer dans ces considérations introduirait trop de paramètres personnels.

vendredi 28 juin 2024

Comprendre son avis Carpimko


"Je n’y comprends rien comme d’habitude, à part que je vais payer plus."

 
Cette phrase d'une collègue m'a marqué cette semaine. Elle évoquait son avis de Carpimko. Alors je me suis dit que j'allais faire un tuto pour traduire cet avis en français courant. Merci à la collègue qui m'a confié son avis 2024 : je n'ai pas le mien parce que je pense remplir ma déclaration ce soir.

Vous pouvez stocker ce tuto pour l'an prochain. Et si vous comprenez déjà tout à votre avis de Carpimko, vous pouvez passer sans hésiter à la section suivante de ce mail.

Commençons par une vue d'ensemble :


On voit qu'il y a 4 régimes :
  • Régime de base : 2 cotisations en haut, 2 cotisations plus bas parce que c'est le seul régime qui pratique des acomptes (ce qu'ils appellent "régime de base provisionnel) et des régularisations, comme à l'Urssaf et avec l'impôt sur le revenu.
  • Régime complémentaire : 2 cotisations.
  • Avantage social vieillesse : idem
  • Régime invalidité décès : 1 seule cotisation, qui a pris +19 % sans coup férir cette année.
Donc 4 régimes, 7 cotisations, 16 lignes.


Trop tard, je continue.
 
C'est parti pour le "ligne par ligne", ou au moins "paragraphe par paragraphe" :


Ici la Carpimko estime que la collègue va gagner 40 964 € cette année (bénéfice + assurances Madelin + PER), comme l'an dernier. Le régime de base va lui prendre
8,23 % + 1,87 % de ce revenu, donc 3 371 + 766 €
.


Rien à voir avec le régime de base, mais ça fait mal quand même. Pour ce régime, la Carpimko annonce d'abord qu'elle prend 2 176 € à la collègue. C'est le même prix pour tous. Ensuite elle prend 3 % de tout ce qui dépasse 25 246 € dans le revenu 2023.
Pour la collègue : (40964 - 25246) x 3 % = 471 €.


Là c'est moins cher. Ce régime est réservé aux revenus conventionnés parce que la sécu y cotise plus que nous. Mais les montants sont si bas que ça aboutit à des clopinettes à 67 ans, contrairement à ce qui se passe à la CARMF pour nos seigneurs et maîtres les médecins. Facture : 219 € pour tous, puis 0,16 % du revenu de 2022 (44 €).


Simple, basique : 1 022 € pour tous. Le cap des 1000 € a été irrémédiablement franchi cette année avec la hausse de 19 %.


On pourrait s'arrêter là. Mais ce serait trop simple, on risquerait d'avoir compris ! En fait les histoires d'acomptes et de régularisation viennent compliquer les choses.


Cette partie n'a rien à voir avec les autres. Elle mériterait d'être encadrée, imprimée en vers, entourée d'espaces, enfin à part. Mais là aussi, ce serait trop facile à lire. Allez je vous mets la suite en rouge.
Ces 5 lignes concernent le régime de base de l'an dernier. Maintenant que la Carpimko connaît le revenu de la collègue, elle constate qu'en fait il manquait 881 €. Elle a plus travaillé en 2023 qu'en 2022, donc on vient lui rechercher 10,1 % du surplus
(8,23 % + 1,87 %).


Ici on additionne le total de 2024 (calculé plus haut) avec la régularisation 2023 :
8069 + 881 = 8 950 €. Il manque "s'il vous plaît".


Ici, on rappelle à la collègue qu'elle a déjà payé 3 275 € depuis janvier 2024. Donc elle doit encore 8 950 - 3 275 = 5 675 €, qui vont être étalés jusqu'en novembre sur l'échéancier du haut de la page 2.

Ensuite on lui annonce l'échéancier de 2025 qui sera forcément faux :
  • la Carpimko aggravera son barème en janvier ;
  • la collègue ne gagne pas exactement la même chose tous les ans.
Et puis la Carpimko finit en menaçant notre collègue : pénalité si elle paie par chèque, autres pénalités si elle règle en retard. Là on est loin du pays des Bisounours solidaires et bienveillants. Cependant, on ne la menace pas de lui envoyer les huissiers au cas où elle chercherait à résilier (c'est juste évident : on est en France).

Voilà. J'espère ne pas vous avoir endormi(e). Sinon je vous envoie Minouche.
 
 
Je ne vous dirai pas "en fait c'est simple, vous voyez bien". Ce système est le résultat de strates qui sont venues s'ajouter les unes aux autres entre la fin de la guerre et les années 80. Puis chaque chaque décennie a vu au moins une réforme de telle ou telle strate. Aujourd'hui, la Carpimko n'a plus rien à voir avec ce qu'elle était quand elle m'a embrigadé (en 1992).

On se retrouve avec une usine à gaz, comme à l'Urssaf et avec l'impôt sur le revenu. Je n'ai pas mis mon nez là-dedans par masochisme, mais dans l'état d'esprit de celui qui attaque un Sudoku. A la base je voulais comprendre pour coder mon appli Carpimko pour iPhone et Android (qui n'est plus mise à jour parce que des simulateurs officiels existent).


Pourquoi s'embêter avec ça ?


Question judicieuse, je me remercie de l'avoir posée (quel melon hein) : après tout, il faut payer, on n'a aucun levier contre ça. Alors pourquoi dépenser de l'énergie mentale pour chercher à comprendre ?

Déjà, je détesterais qu'on me prenne l'équivalent d'une Dacia Sandero par an sans que je sache pourquoi.


Je veux bien offrir cette merveilleuse voiture roumaine à nos anciens, mais en comprenant la mécanique, ne serait-ce que pour savoir combien on va me ponctionner si je travaille plus ou si je réduis mon activité.

Pour bien piloter sa barque, il faut aussi savoir à quel moment tombera la sanction si on décide de soigner plus de gens ou de fabriquer des revenus pro annexes. Comme on l'a vu, les quatre régimes ne se comportent pas de la même manière sur ce plan. Le plus dangereux est le régime de base, piloté par la Cnavpl dont la Carpimko est membre. Notez en passant que c'est ce régime qui finance les vieux notaires, entre autres métiers à la pyramide des âges dégradée.

Restent trois questions :
  • Est-ce que ça augmentera même si je gagne exactement la même chose que l'an dernier ? 👉 Oui, parce que les cotisations indépendantes des revenus augmentent chaque année de manière démentielle et parce qu'une grosse du régime complémentaire a été annoncée. Il faut bien financer les nouvelles dépenses que la Carpimko a mises en place cette année.
  • Faut-il faire confiance aux camarades syndicalistes qui cogèrent la Carpimko ? 👉 Oui, si on a les mêmes opinions pro-retraite par répartition qu'elles. Pour les connaître, je vous renvoie à la newsletter de jeudi dernier.
  • Que peut-on faire si on n'a pas les mêmes opinions qu'elles ? 👉 Pas grand-chose : on ne peut pas faire changer d'avis des militants. S'ils militent, c'est parce qu'ils sont sûrs d'être dans la vrai. Et quand en plus il y ajoutent des arguments moralisateurs, vous savez que c'est fichu d'avance. S'ajoute à cela le rôle des autorités de tutelles qui pensent la même chose.
Il ne nous reste que la compréhension du système, le droit de vote et l'auto-assurance. La Carpimko ne rafle pas encore toutes nos capacités d'épargne, même si elle tend à le faire. La réforme Delevoye, qui allait transformer les caisses de retraite des indépendants en Gargantua, est morte du Covid. C'était tout ce qu'elle méritait.


On peut donc encore forger un second pilier, comme disent les Suisses. C'est pour ça que je parle inlassablement du vaste éventail de solutions (immo, prévoyance, livrets, assurance vie, PEA, défiscalisation...) depuis l'ouverture de mon blog en 2008. Il faut aussi comprendre ce système-là quand on se défie du système des collègues bienveillantes qui veulent faire notre bien à notre place. Mais qui font surtout le bien des retraités actuels qui ont moins cotisé que nous.


lundi 5 février 2024

Carpimko 2024 : comment faire face ?


La Carpimko a publié son barème 2024. Le plus simple est de s'acquitter de sa punition sans chercher à comprendre, puisque c'est obligatoire.

En même temps, chercher à comprendre, c'est notre métier. Alors pourquoi le ferions-nous pour nos patients, mais pas pour nous ?

Comprendre la Carpimko, c'est aussi savoir où on va. Ne pas se laisser surprendre par les cotisations des années qui viennent, ni par le montant de sa retraite quand on arrivera à 64 ou 67 ans.

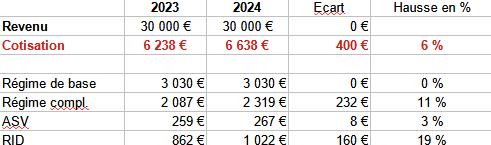
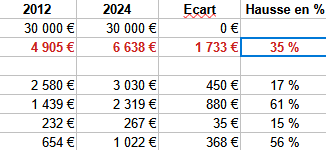
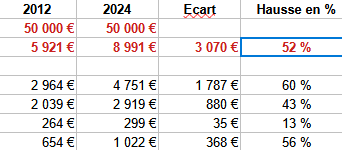
Cet article se focalise sur l'évolution des cotisations depuis l'an dernier, mais aussi entre 2012 (année de la dernière hausse de l'AMO) et 2024. Pour comparer ce qui est comparable,  nous allons le faire à revenu constant. C'est assez cohérent puisque les petites augmentations de tarifs que la sécu nous a accordées ont été largement englouties par l'inflation de nos dépenses professionnelles.

Comparons d'abord 2023 et 2024 avec un revenu constant de 30 000 € par an :


La hausse varie selon les régimes, allant de 3 à 19 %. Mais le montant total augmente de 6 %, alors que l'inflation s'est limitée à 4,9 % en un an.

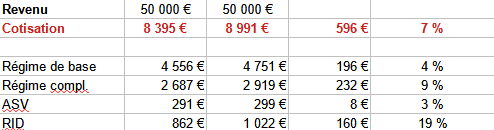
Voyons ce que ça donne avec un revenu de 50 000 € :


Cette fois, la hausse du montant total est de 7 % en un an.

Avec ce revenu, on pâtit un peu moins de la dérive du régime complémentaire. Mais le régime de base fait plus mal. Le seuil du bonheur, à partir duquel le régime de base devient frugal, a augmenté de 5 %. Une fois de plus, des euros anciennement taxés à 1,87 % sont passés à 10,1 %.

Pire : à revenu constant, le nombre de points de retraite engrangés a encore baissé, à revenu constant. Je vous épargne les chiffres, d'autant que j'en ai déjà parlé. En fait, tous les ans, la Carpimko nous inflige une réforme des retraites silencieuse.


A présent, prenons du recul pour observer les évolutions de fond. 

Comparons avec le barème de 2012.

Voici ce que ça donne pour 30 000 € :

Et pour 50 000 € :

Là aussi, cela va de pair avec une baisse continue du rendement des cotisations. La hausse de 52 % de la cotisation ne s'accompagne absolument pas d'une hausse de 52 % des droits à la retraite. 

La Carpimko ne peut pas faire de miracles : ses clients (captifs) vieillissent. Les boomers sont partis massivement en retraite. Leurs enfants de 40 à 50 ans ont des pépins de santé qui impactent le régime invalidité-décès. La caisse écrit aussi que nous changeons nos comportements et que cela lui coûte cher (Assistance et prévoyance 2023, p.7).


Par ailleurs, nous sommes contraints de nous montrer solidaires avec les professions dont la pyramide des âges est pire que la nôtre : d'autres libéraux au sein de la CNAVPL, tout d'abord. Puis l'ensemble des autres régimes au titre de la compensation généralisée vieillesse.

C'est assez logique : si la pyramide des âges de la Carpimko s'inversait, nous serions bien contents de voir les autres métiers venir à la rescousse. Ca a été le cas de la caisse des mineurs quand on a fermé les fosses, par exemple.

Et à l'avenir ?

Dans un avenir proche, les choses vont empirer pour ceux qui soignent plus de patients que les autres. 

Dans son bulletin de 2023, la Carpimko a annoncé une nouvelle réforme de son régime complémentaire qui va épargner les bas revenus (au moins dans un premier temps) pour mieux s'en prendre aux autres. On va nous présenter cela comme une mesure juste, d'autant que cela va permettre de financer de nouveaux droits pour nos anciens.

Mais dans les métiers libéraux, le niveau de travail est un choix individuel et non quelque chose de subi. Il y a donc de quoi s'étonner du fait que nos propres syndicats, qui co-gèrent la Carpimko, organisent le découragement du soin. C'est une politique de santé à l'envers.

Après cette réforme du régime complémentaire, nous aurons une réforme de la CSG. Une fois de plus, on nous présentera cela comme une mesure équitable : nous paierons moins de CSG grâce à un alignement sur celle des salariés. Mais cet article des Echos nous explique que le gain sera confisqué par les caisses de retraite


A plus long terme, on peut penser que la disparition de la génération des boomers et l'élargissement du numerus clausus apporteront de l'air à la Carpimko. C'est le même principe que celui d'une pyramide de Ponzi : il faut toujours plus d'entrants.

Cependant, rien n'est sûr : 

  • L'Etat peut à nouveau essayer de fusionner la Carpimko avec d'autres régimes, comme il l'a tenté en 2020.
  • On ne sait pas si l'économie du pays lui permettra encore longtemps d'avoir des auxiliaires médicaux libéraux conventionnés, donc des clients de la Carpimko.
  • La rémunération au forfait est dans l'air : le Président  l'a fortement vantée pendant sa dernière conférence de presse. Quelle sera la capacité de survie de nos cabinets (et donc le financement de la Carpimko) si la rémunération à l'acte vient à disparaître ?

En attendant d'y voir plus clair sur cet avenir hypothétique et lointain, il ne nous reste qu'à travailler de plus en plus pour absorber les chocs annuels de la Carpimko. Nous pouvons aussi réduire notre train de vie de quelques pourcents par an : le frugalisme est dans l'air du temps. 

Mieux : nous pouvons fabriquer des revenus de l'épargne (je vous en ai souvent parlé sur Orthogestion), voire lancer une activité secondaire scalable qui nous redonnerait un bol d'air.

Enfin, nous pouvons aussi réfléchir au statut de SELAS ou de SELASU (une SELARL n'échappe pas aux fourches caudines des charges sociales), en distribuant le plus possible de revenus sous forme de dividendes. A voir avec un spécialiste...

mardi 14 novembre 2023

Faut-il laisser 50 % sur le compte pro ?

La règle des 50 % est un conseil qu'on donne souvent aux orthophonistes libéraux débutants : "Ne prends que 50 % de tes honoraires pour toi. Le reste va payer le cabinet, l'Urssaf et la Carpimko. Si tu ne fais pas ça, tu seras mal quand tu recevras les régularisations".

Version alternative, qui veut dire la même chose : "Verse-toi un salaire qui sera la moitié de ta recette".

A première vue, c'est du bon sens. 

D'ailleurs, si ce n'était pas le cas, ce conseil n'aurait pas tant de succès.

En début de carrière, l'Urssaf et la Carpimko ne savent pas combien vous gagnez mais ils vous taxent quand même. Ils estiment donc votre revenu au doigt mouillé : 19% du plafond annuel de la sécurité sociale (PASS), soit 8 358 € en 2023 (regardez ici si vous me lisez après 2023). 

Il faut bien mettre un chiffre... mais évidemment, c'est beaucoup trop bas pour nous, qui sommes attendus comme le Messie dans la plupart des régions à l'heure actuelle. Il est plus probable d'atteindre d'emblée 30 000 à 50 000 € de bénéfice en année pleine que de plafonner à 8 358. C'est l'un des bonheurs de l'exercice libéral.

Conséquence : quand les taxmen s'aperçoivent de leur sous-estimation flagrante, ils récupèrent leur dû. Ils prennent tout ce qu'ils n'ont pas pris auparavant. C'est ça, une régularisation.


Soit dit en passant, on peut aussi avoir des régularisations dans le bon sens : par exemple après un accouchement ou une maladie qui a fait chuter l'activité. Mais elles augmentent le bénéfice quand elles tombent, donc elles génèrent des régularisations dans le mauvais sens l'année d'après.

Tout ça tangue beaucoup parce que l'Urssaf ajuste la cotisation provisionnelle de l'année en cours, en plus de la régularisation de la cotisation de l'année d'avant. Le régime de base de la Carpimko et le fisc fonctionnent aussi comme ça, ce qui ne fait qu'empirer le tangage.

Prévoir 50 % pour tout le pro permet de se rassurer.

On sait qu'en gros, on aura de quoi payer ce qu'on doit. On laisse sur le compte pro l'argent qui n'est pas vraiment à soi, mais à l'Etat français.


On peut optimiser un peu en se démensualisant et en plaçant l'argent qui n'est pas à soi sur le livret A ou le LDDS, voire sur le livret d'épargne populaire si on y a droit ; puis en le récupérant in extremis, juste avant que l'Urssaf et la Carpimko viennent se servir. Avec la remontée des taux liée à l'inflation, ça a du sens.

Mais alors, pourquoi avoir écrit "à première vue" ?

Parce que si la moitié des honoraires part dans le cabinet, on commence à gagner sa vie le 1er juillet de chaque année. C'est déjà une idée sinistre.

Puis on paie :

  • l'impôt sur le revenu
  • le logement : loyer ou remboursement, factures d'énergie, internet, éventuelle taxe foncière
  • les assurances

Le "reste à vivre", comme disent les économistes, n'intervient qu'ensuite. En gros, vous travaillez pour ça en novembre et décembre. Ajoutez octobre si vous menez bien votre barque. Et même là-dessus, vous payez encore la TVA, voire l'énorme taxe sur les carburants.

N'oublions pas non plus qu'il y a généralement une partie de ce reste à vivre qui nous sert à épargner comme un adulte responsable...

Que faire quand le bon sens est en fait une idée sinistre ?

Nous exerçons un métier où les dépenses augmentent beaucoup plus vite que les tarifs. Quelques exemples, rien que cette année :

  • +11 % sur le régime invalidité décès de la Carpimko
  • +5 % sur la cotisation forfaitaire du régime complémentaire de la Carpimko, qui se rapproche dangereusement des 2 000 € dans un silence assourdissant
  • +7 % sur les valeurs locatives qui sous-tendent la taxe foncière et la CFE ; sans parler des hausses de pourcentages de taxation des collectivités locales
  •  +7 % sur l'ILAT qui sert à calculer les loyers des baux professionnels

En fait nous travaillons de plus en plus pour les autres.

Si vous admettez la règle des 50 % de dépenses pro, il est clair qu'un jour ce sera 60%. Votre reste à vivre ne sera qu'une peau de chagrin. Comment continuer à travailler avec le sourire, dans ces conditions ?

Il faut donc absolument viser 30 % de dépenses pro.

Même si vous n'atteignez que 35 %, la différence sera significative. Vous ne travaillerez plus pour rien la moitié de l'année.

Bien sûr, c'est plus facile à Marly-Gomont que sur les Champs-Elysées.

Mais de toute manière, comme le martèle Mapie Jaujay dans son podcast, l'exercice de l'orthophonie à Paris n'est plus vraiment rentable. L'AMO est un T-shirt à taille unique. Il offre donc de belles opportunités dans les vastes zones où le marché immobilier est détendu. Tout y est moins cher et on vous subventionne pour y aller : énorme avantage fiscal des ZRR, primes de la sécu, mairies qui pratiquent des loyers faibles... En plus on y vit tellement mieux ! Et si le prix de l'essence vous effraie, passez à l'électrique, dont les prix s'écroulent sur la Centrale. Pur bonheur en perspective.

Mais le déménagement n'est pas la seule manière de viser les 30 %. Je vous renvoie à cet article où j'ai détaillé huit stratégies qui m'ont permis de descendre si bas :
https://orthogestion.blogspot.com/2018/08/orthophonie-comment-passer-de-50-30-de.html

L'idée, c'est de sortir de la rat race.

On peut travailler davantage pour descendre à 30 % de dépenses professionnelles. C'est l'une des stratégies : paradoxalement, travailler davantage, ce n'est pas une entrée dans la rat race. C'est une sortie. Vos charges fixes pèsent de moins en moins. Vous devenez plus rentable, donc vous améliorez votre reste à vivre. 

Vous pouvez même dépasser le seuil du bonheur, au-delà duquel la Carpimko prend 5% au lieu de 13.

Bien sûr, le fisc va chercher à en profiter. Mais vous pouvez défiscaliser. Les niches fiscales ne manquent pas pour les classes moyennes : FIP, SOFICA, SCPI défiscalisantes, FCPI, dispositif IR-PME, PER, déficit foncier... Il est beaucoup plus facile de faire baisser l'impôt sur le revenu que les charges sociales.

Cette stratégie n'est pas forcément facile à appliquer quand on a de jeunes enfants et que le conjoint n'est pas disponible. Mais il y en a d'autres : se former en DPC, s'associer, lutter contre l'absentéisme (certains vont jusqu'au surbooking), fabriquer son matériel de rééducation au lieu de l'acheter...

Il faut aussi s'ôter de la tête l'idée qu'il faut "faire des frais" pour payer moins de taxes. Il faut se tranformer en cost-killer : réduire les frais tant que possible, pour augmenter son bénéfice et donc son reste à vivre ; puis éventuellement défiscaliser, tout en épargnant intelligemment.

Nous travaillons pour les autres : toute notre activité est tournée vers eux. Mais de là à en faire un sacerdoce, il y a une marge.


Travailler pour soi seulement en novembre et en décembre, c'est se faire moine ou nonne. Or, nous ne sommes pas entrés dans les ordres après nos études. Il faut donc tout faire pour ne pas avoir besoin de la règle des 50 % !

mercredi 26 octobre 2022

Comment (et pourquoi) dégager 1000 € de capacité d'épargne ?


Mille euros disponibles par mois : pourquoi ? comment ? Ça représente quel effort de travail ?

Ce sont des questions complexes parce qu'on n'a pas tous la même fiscalité, ni les mêmes frais de fonctionnement. Cela dit, on peut quand même chercher à avoir des ordres de grandeur. C'est ce que cet article va vous apporter.


Mais d'abord, pourquoi chercher à investir 1000 € par mois ?


Nous, les travailleurs indépendants, nous sommes moins bien protégés que les salariés. Nous cotisons moins qu'eux. En retour, notre protection sociale s'avère nettement moins bonne sur plusieurs plans :

  • congé maternité
  • indemnités journalières en cas de maladie
  • chômage (pas trop grave)
  • retraite

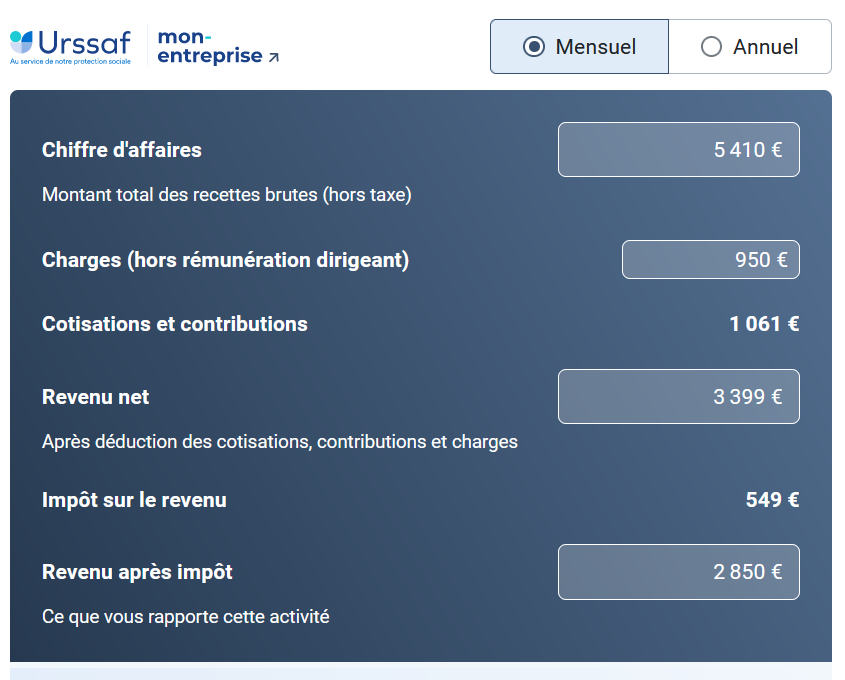
A partir de 2850 € nets après impôt, un salarié célibataire travaille plus pour la France que pour lui. Il coûte 6000 € à son entreprise (source : Guillaume Poitrinal, patron de Woodeum, dans l'émission Les Experts de BFM Business). 

Nous en sommes loin, comme le montre le simulateur de l'URSSAF :

J'ai mis 950 € de dépenses pro hors charges sociales parce que c'est ce que je dépense ici, dans une ville moyenne.
 Il y a pire en grande ville, il y a mieux en pleine campagne.


Ce tableau est trompeur : on pourrait croire que l'équivalent des 6000 € du salarié est à 5410 € pour nous. Ca ne ferait que 590 € en notre faveur. 

En fait c'est beaucoup mieux parce qu'il ne faut pas tenir compte des 950 € de dépenses liées au cabinet : les dépenses de l'entreprise (loyer, véhicules, factures, etc) n'entrent pas non plus dans le raisonnement de M. Poitrinal concernant les salariés.

Il faut donc comparer les 6000 € de superbrut du salarié avec 5410 - 950 = 4460 €. Notre avantage n'est donc pas de 590 €, mais de 1540 € par mois. C'est énorme !

En résumé : nous sommes nettement moins taxés que les salariés. Nous n'occupons pas une niche fiscale comme celle des journalistes, mais une niche sociale : notre cabinet n'a pas à verser pour nous l'équivalent des charges sociales patronales.

Dans ces conditions, nous pouvons vivre de deux manières :


  • Pilule bleue : profiter de notre niche sociale, en atténuant éventuellement le danger grâce à une prévoyance Madelin et à un petit plan épargne retraite (PER) ou une assurance vie investie essentiellement sur des fonds sans risque. Puis dire qu'on ne peut pas épargner davantage sans vivre comme un moine ; et compter sur le conjoint qui ne sera peut-être pas toujours là.
  • Pilule rouge : définir une stratégie pour optimiser notre avantage et créer une auto-protection. Une auto-protection contre les baisses de revenus, qu'elles soient liées aux aléas de la vie, à l'inflation, aux tarifs gelés ou au départ en retraite.


1000 € disponibles par mois : un objectif illusoire ?

NON ! Et je vais vous le prouver.

Reprenons le simulateur de l'URSSAF et regardons quel effort de travail doit produire une orthophoniste célibataire sans enfants (c'est encore plus rapide si elle a des enfants) pour augmenter son revenu disponible de 1000 €.

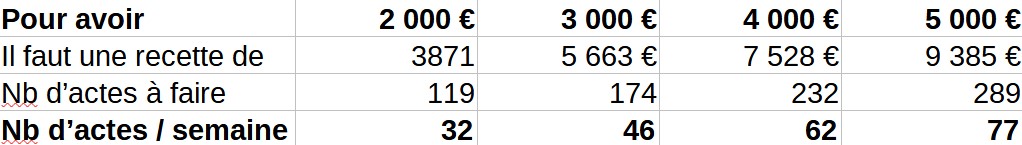
Je ne voudrais pas vous endormir avec une ribambelle de captures d'écran. Alors je synthétise l'essentiel des résultats du simulateur dans ce tableau :

 Le nombre d'actes mensuel correspond à la cotation moyenne des orthophonistes, d'après les relevés d'activité individuels de la sécu : AMO 13. Ca devrait monter encore grâce à l'avenant 19.
Le nombre d'actes par semaine n'est pas une simple division par 4 du nombre mensuel. Je l'ai annualisé, puis divisé par 45 semaines (5 semaines de congés + les jours fériés et quelques ponts).
Par exemple, pour dégager 1000 € de capacité d'auto-protection quand on gagne à 3000 € après impôts, il faut passer de 46 à 62 actes par semaine ; et donc probablement avec certaines semaines à 70 pour encaisser les semaines de vacances scolaires.

En moyenne, il faut donc 16 patients de plus. Une journée. C'est d'ailleurs exactement ce que j'ai fait quand j'ai réalisé que je fonçais dans le mur avec ma petite assurance vie : je suis passé de 4 à 5 jours de travail par semaine et j'ai dégagé 1000 € par mois que je n'ai pas dépensés, mais que j'ai investis.

Il me reste tout de même deux jours de farniente par semaine. Mes grands-parents n'avaient que le dimanche pour les uns, le lundi pour les autres.

Farniente humide, dimanche dernier


Que faire de ces 1000 € ?

Mille euros nets d'impôt par mois permettent déjà une stratégie significative, loin des mesurettes qui vous attireraient des déconvenues le jour venu.

Votre stratégie évoluera au fil du temps en fonction de vos besoins, de votre appétence au risque et de vos connaissances (tout s'apprend). Vous pouvez faire les choses de manière séquentielle, ou vous transformer en Vishnou en vous diversifiant d'emblée.

A 30 ans, par exemple, vous n'avez pas les études de vos enfants à financer. Et vous n'avez pas encore trop souffert du gel de l'AMO. Mais vous pouvez chercher à acheter une résidence principale pour vous mettre à l'abri d'un loyer à verser pendant vos vieux jours.

A 50 ans, en revanche, vous sentez tout le poids du gel de l'AMO (et de son décrochage avant son gel total). Vous avez peut-être les études des enfants à financer, ou leur installation à aider. Et vous commencez à songer à sécuriser vos avoir pour ne pas partir en retraite pendant un krach financier ou immobilier.

25 ans, 30-50 ans, 50-67 ans, puis retraite : quel besoins, quelles stratégies ? C'est tout l'objet de ma dernière formation en ligne : "Jeux et stratégie" (70 € au lieu de 90 jusqu'au 28/10/22).


Je vous y donne les outils qui permettent d'établir votre diagnostic, puis d'agir en faisant appel aux professionnels quand il le faut. Mais avant cela, il faut découvrir l'énorme éventail des possibilités qui s'offrent à vous.

L'Etat nous traite en adultes partiellement responsables, alors qu'il a infantilisé les salariés en leur confisquant le choix de leur protection sociale. Il est étonnant qu'un salarié à 2850 € accepte de travailler davantage pour l'Etat que pour lui. Bien sûr, on l'endort en lui parlant de salaire différé.

Il ne faudrait pas qu'il se révolte. Mais il y a tellement de redistribution dans les charges sociales (notamment de la part des actifs vers les baby boomers qui se sont voté des privilèges exorbitants) qu'il s'agit bel et bien de dispositifs solidaires proches de l'impôt sur le revenu.

A notre petit niveau, nous le voyons bien quand nous regardons les bilans de la CARPIMKO : une partie importante de nos cotisations sort pour financer les retraités d'autres professions. Les vieux notaires, par exemple.

Quant à l'URSSAF, elle nous prélève des allocations familiales même si nous n'avons ni enfants, ni APL. Elle nous ponctionne aussi une cotisation au chômage (dans la CSG), dont nous n'avons pas besoin. Sans parler de sa CFP qui finance les formations labellisées "FIF-PL", même si nous nous formons avec le DPC et nos lectures. Le concept de salaire différé est donc au minimum un abus de langage ; au pire : une escroquerie intellectuelle.

Profitons donc pleinement de la liberté qu'on nous laisse ! C'est l'un des grands bonheurs de l'exercice libéral.