ABONNEZ-VOUS A MA NEWSLETTER : CLIQUEZ ICI
Chaque semaine, vous recevrez des infos, des bons plans, des astuces, des liens vers des discussions utiles et intéressantes...

mercredi 13 février 2019

Self-Med : la comptabilité à jour sans effort


Ah, la compta... voilà une des plaies de l'exercice libéral. Lequel d'entre nous est devenu orthophoniste pour avoir la chance de faire sa compta ?

Au début des années 2000, avec l'arrivée de la carte Vitale, nous avons vu arriver une première simplification de cette corvée : la génération des écritures comptables intégrée au processus de facturation. J'ai d'ailleurs dit ici tout le bien que je pensais de cette intégration et de ses évolutions.

Une seconde phase de simplification a commencé récemment : on voit maintenant arriver des éditeurs de logiciels qui automatisent la comptabilité ! Cela ouvre des perspectives réjouissantes. La principale est l'idée d'être à jour en permanence, sans effort. Avec les logiciels de gestion de cabinet, cette synchronisation permanente avec la banque n'existe pas.

Self-Med est l'un de ces nouveaux logiciels, dédié aux professions de santé libérales. Son principe est simple : il aspire les données de notre compte bancaire professionnel, il les analyse et il génère les écritures comptables.

Il existe en deux versions, qui fonctionnent de concert : 
  • une version web, principalement utilisable avec un PC ou un Mac au cabinet ou à la maison ;
  • une application pour Android, iPhone et iPad, pour tenir sa compta n'importe où.
L'utilisation s'effectue en plusieurs phases, que j'ai testées. Voici le compte rendu de cet essai (ils offrent 15 jours pour évaluer leur produit).

1) Inscription et paramétrage

Tout commence avec le numéro de SIRET, les coordonnées, la profession. Vous devez ensuite vérifier que votre banque est compatible : ils en acceptent 300. Il manque Qonto, par exemple. Mais les grands établissements français sont gérés.

Vous choisissez donc votre banque, vous donnez les identifiants à Self-Med, puis vous cochez le compte pro. L'éditeur garantit la sécurité de ces données très confidentielles. Il met en avant son système de cryptage.

Le tout prend juste trois minutes, voire un peu plus si vous avez plusieurs comptes professionnels dans des banques différentes.

2) La magie opère

La phase suivante est assez spectaculaire : Self-Med aspire votre compte pro et il prépare les écritures comptables. Et si c'est ambigu, il demande juste de préciser, en nous aiguillant. Regardez par exemple ce prélèvement de Swisslife, correspondant à un contrat de retraite Madelin. Ca donne ceci sur le téléphone (toutes les captures d'écran de cet article peuvent être agrandies en cliquant dessus) :


L'appli a détecté Swisslife, donc elle a pré-affecté le prélèvement au poste "Assurances". J'ai appuyé sur la ligne, puis sur la case  "Niveau 2" d'affectation et j'ai pu dire ce que c'était exactement.


Tout cela est intuitif, d'autant que l'éditeur s'est exclusivement orienté vers les professions de santé. Comme vous le voyez sur la pendule des captures d'écran, ça m'a pris une minute alors que c'était la première fois que je faisais ça. En cas de doute, il y a un support par email (tarif le plus bas) et par téléphone (tarifs Premium).

On peut aussi saisir manuellement des écritures :


3) Suivre son activité

Tout cela permet de gérer facilement sa compta, d'être à jour toute l'année et d'accéder à des statistiques sur son activité sans attendre la clôture. Le graphique suivant, trouvé sur leur site, en est un exemple.


En voici un autre, issu de la version web. Il est vide parce que je n'avais pas encore assez d'écritures.
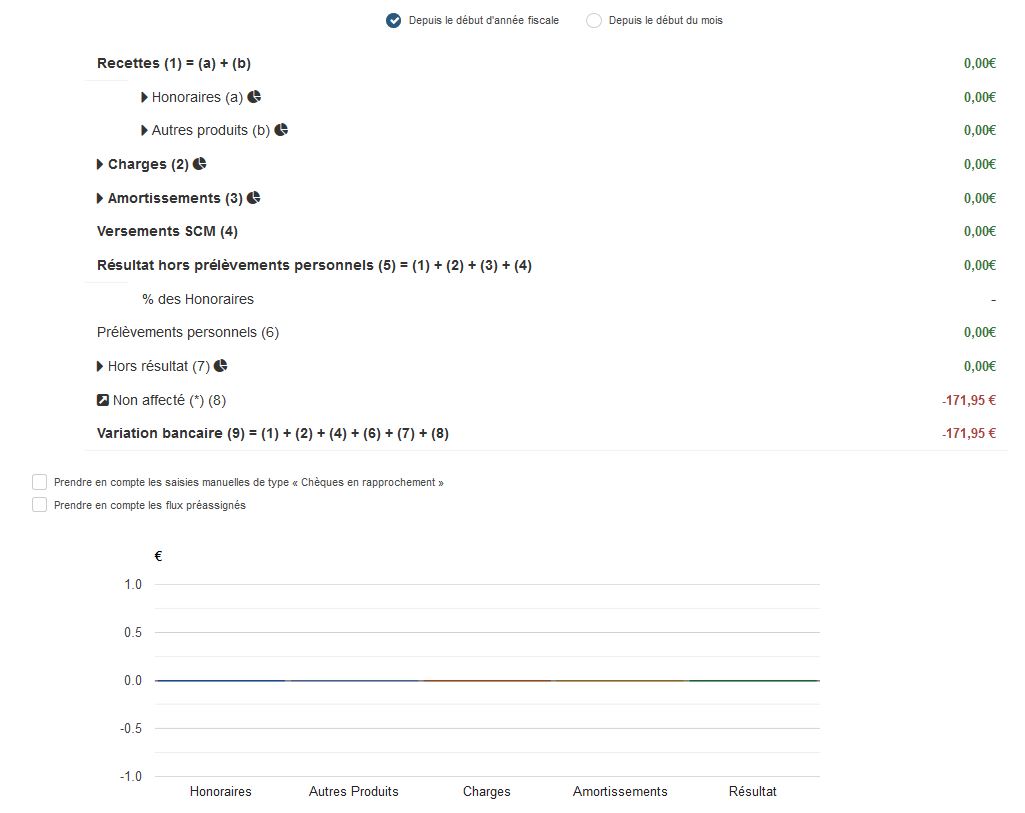

Évidemment, l'appli gère aussi les immobilisations, les frais de voiture (réels ou kilométriques) et les éventuels frais de blanchissage.

4) Déclarer

Comme tout logiciel de compta BNC, celui-ci produit la déclaration 2035 et les nouveaux fichiers FEC destinés aux AGA et au fisc en cas de contrôle. En option, c'est un expert-comptable partenaire qui s'occupe de la 2035, de la déclaration Net Entreprises et des documents à envoyer à l'AGA. Cette prestation est accessible dans leur offre Premium +.


Que penser de Self-Med, au final ?

Ce logiciel apporte une simplification de la corvée que constitue encore la comptabilité. Son aspiration des opérations bancaires et sa ventilation automatique constituent ses gros points forts, d'autant qu'il est spécialisé dans les professions médicales et paramédicales.

Le tarif "standard" à 9,90 € par mois apporte la moitié de cette magie : à ce prix, le logiciel affecte automatiquement les recettes, mais pas les dépenses. La version Premium, à 39,90 € par mois, constitue le cœur de leur offre comme vous pouvez le constater sur la page des tarifs. Avec le code promo SELF19, Self-Med nous offre un mois gratuit.. Elle vous permettra de décider si le gain de temps et la simplification méritent une nouvelle dépense. Vous le savez, je suis plutôt un cost-killer. J'ai les yeux rivés sur mon taux de charges, comme je l'expliqué dans cet article. Mais si vous privilégiez votre temps et votre confort, cette solution mérite d'être examinée.


[billet sponsorisé, dans lequel j’ai exprimé mon opinion en toute liberté (cf l'avis sur le prix) !]

vendredi 8 février 2019

Les chèques vacances pour les indépendants


Vous aimez la CARPIMKO, l'URSSAF, le fisc ? Ils vous aiment aussi ! Et comme une déclaration n'est rien à côté d'une preuve d'amour, ils le prouvent en vous payant une partie de vos loisirs.

Les travailleurs indépendants ont accès aux chèques vacances depuis l'ordonnance n°2015-333 du 26 mars 2015, confirmée par un courrier de l'Administration fiscale à la FNAGA du 7 décembre 2016. C'est un peu comme les tickets restaurant, mais pour les loisirs. Vous trouverez 200 000 utilisations possibles en consultant cette page. Cela va des campings aux hôtels, en passant par les restaurants, les centres de loisirs, les forfaits, la location de skis ou de vélos, etc. 

Les salariés y ont droit depuis 1982. Ils ont un énorme avantage sur nous : leur patron peut participer au financement de ces chèques.

Mais à quoi cela nous sert-il, sans abondement patronal ?

Tout est dans la déduction d'impôt et de charges sociales : quand vous achetez des chèques vacances, vous pouvez les déduire de votre revenu professionnel. Et plus vous payez d'impôts, plus cette opération sera utile pour vous.

Imaginons par exemple que vous achetiez un forfait de ski à la Plagne. Six jours, pour un adulte, c'est 269 € (oui, c'est affreux).

Maintenant, imaginons que vous soyez une orthophoniste célibataire qui gagne 30 000 euros par an.

Eh bien dans ce cas de figure, les chèques vacances vous permettent de récupérer :
  • 30 % en impôt sur le revenu
  • 10,1 % en régime de base CARPIMKO
  • 3 % en régime complémentaire CARPIMKO
  • 0,16 % en avantage social vieillesse
  • 0,1 % en URPS
  • 0,1 % en assurance maladie
Soit un total de 43,46 %. En définitive, votre forfait à la Plagne vous revient à 152 € au lieu de 269 !

Il serait dommage de se passer de ce cadeau, non ?

Bon, comme d'habitude, toutes les bonnes choses ont une fin, donc y a un plafond de déductibilité. Et même deux :
  • Concernant les charges sociales : 30 % du SMIC brut, soit 456 € en 2019.
  • Concernant l'impôt sur le revenu : 1 SMIC brut, soit 1521 € en 2019.
Il y a aussi une date de péremption pour ces chèques, mais elle est lointaine : 31 décembre 2021 pour des chèques achetés en 2019.
Alors comment procéder ?

Il faut d'abord s'inscrire sur la page de l'ANCV réservée aux petites entreprises (voir ici).

Ensuite vous pouvez commander des chèques vacances sur papier, ou des e-chèques vacances :


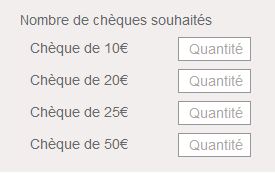
Si vous optez pour le papier, vous choisissez le détail de vos chèques :


Je choisis uniquement 10 € parce que les commerçants ne rendent pas la monnaie sur les chèques vacances. C'est plus pratique pour vous offrir une bonne petite dose de cholestérol, par exemple.


Cette année, on peut tout de même prendre un chèque de 25 € pour atteindre 455 €, si on veut se rapprocher le plus possible du plafond de 456 €.

Le règlement s'effectue par carte bancaire, chèque ou prélèvement (utile si vous n'avez pas de carte bancaire sur le compte pro). Notez que lors du premier achat, l'ANCV vous prendra un forfait de 75 € de frais d'inscription. De temps en temps, elle fait une promo qui annule cette somme et nous relayons la nouvelle sur Orthogestion.

Puis vous recevez vos chéquiers ou vos chèques virtuels. La première fois, ça peut donner une drôle d'impression, pour nous qui n'avons jamais droit à quoi que ce soit habituellement.

Reste la phase cruciale :

Comment déduire les chèques vacances ?

Les AGA ne semblent pas d'accord entre elles, donc vérifiez bien avec la vôtre. Certaines d'entre elles disent de ne rien écrire en comptabilité mais d'abaisser directement le BNC dans la case 5QC de la déclaration 2042 (plafond haut, 1 SMIC maxi) et dans la déclaration Net Entreprises (plafond bas, 30 % du SMIC maximum).

D'autres ont expliqué la méthode ci-dessous. Je l'ai utilisée et mon AGA n'a rien dit à ce sujet après m'avoir fait subir son examen de sincérité.


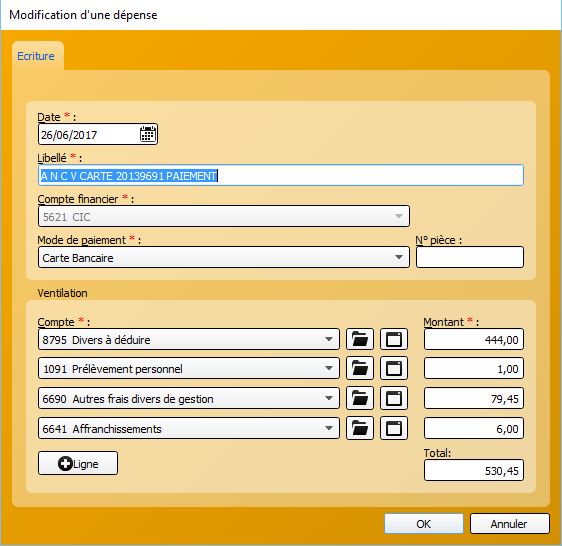
Si vous vous limitez au premier plafond de 456 €, c'est assez simple. Il faut commencer par ventiler une écriture dans la comptabilité. Je vous montre une capture d'écran de mon écriture de 2017 dans Orthomax. Cette année-là, le plafond était à 444 € et j'en avais acheté 445 €, donc j'avais 1 € à passer en prélèvement personnel.


Tout cela s'est retrouvé dans les bonnes cases de ma déclaration 2035, puis dans la déclaration Net Entreprises.

Concernant cette dernière, il y a une subtilité : les chèques vacances ne sont pas déductibles de la CSG, ni de la CRDS. Rien n'est parfait. Vous pouvez donc ajouter le montant dépensé à la case J, qui ne concerne que la CSG-CRDS.

Si vous dépassez le premier plafond parce que vous avez acheté entre 456 et 1521 € de chèques vacances, vous devez commencer par la procédure ci-dessus, en mettant 456 € dans "divers à déduire". Le surplus n'apparaîtra donc pas dans la déclaration 2035, ni dans la déclaration Net Entreprises. Mais vous pourrez le soustraire de votre bénéfice au moment où vous le reporterez dans la déclaration personnelle, la 2042.

Par exemple, si vous vous êtes mis au taquet, vous avez acheté 1520 € de chèques vacances en 2019. Au moment de déclarer, 456 € passeront dans la 2035. Si votre bénéfice 2019 est de 30 000 €, vous mettrez dans la case 5QC de la 2042 :

30 000 - (1520 - 456)  = 28 936 €.

Voilà, à vous de voir si c'est un bon plan pour vous.

Si vous n'êtes pas imposable, seul le plafond de 456 € vous intéressera. C'est déjà ça. La majeure partie du gain viendra de la CARPIMKO, dans ce cas.

Pour une fois que nous avons droit à quelque chose, profitons-en, tant que c'est possible ! Ce dispositif a failli prendre un coup sur la tête dans la loi de finances 2019 : un député avait fait voter un amendement dangereux en première lecture. Mais le Sénat a annulé cet article et l'Assemblée n'est pas revenue à la charge.


Autrement dit, rien n'est sûr à long terme, comme toujours en matière de fiscalité française. Carpe diem !

EDIT du 17/07/19 : si vous voulez le mode d'emploi concret, j'ai publié cette vidéo :


EDIT du 10/01/23 : en 2023, le plafond 1 passe à 513 € (30 % du SMIC). Plafond 2 : 1709 € (1 SMIC brut).
Source : https://www.service-public.fr/particuliers/actualites/A14534


lundi 7 janvier 2019

Comment ventiler ses dépenses dans la 2035 ?


La déclaration 2035, c'est simple.

Si, si. Essayez de remplir la liasse fiscale d'une SCI assujettie à l'impôt sur les sociétés. Et on en reparle.

Commençons par dédramatiser la situation : 

LA VÉRITÉ N'EXISTE PAS


S'il y a une chose que j'ai comprise en deux décennies d'exercice libéral, c'est bien celle-ci. Une association de gestion vous dit une chose. Vous en faites part sur un forum. Et quelqu'un vous répond que sa propre AGA lui soutient une autre version. C'est ce qui s'est passé il y a deux ans avec les chèques vacances, par exemple : une partie des associations continuaient à dire que nous n'y avions pas droit, alors que d'autres affirmaient l'inverse.

Il en est de même avec les ventilations des dépenses. Certains points figurent clairement dans les textes officiels (ex : les montants de déductibilité des repas). D'autres sont sujets à interprétation, d'où les discours variables des AGA.

Il faut tout de même respecter quelques principes fondamentaux.


Pour qu’une dépense soit déductible de l’impôt sur le revenu, il faut qu’elle respecte plusieurs conditions :
  • Elle doit être nécessitée par l’exercice de la profession.
  • Le paiement doit être effectué durant l’année d’imposition.
  • Il faut déduire le montant réellement payé (et non un devis, par exemple).
  • Un justificatif doit pouvoir être fourni.
Certaines dépenses de plus de 500 € hors taxes (600 € TTC) doivent être « amorties », donc déduites sur plusieurs années. Nous y reviendrons une autre fois. Mais les autres doivent être déduites d’un coup, en les ventilant du mieux possible dans les différentes rubriques comptables.

Et si elles concernent à la fois le cabinet et votre usage privé, il faut leur appliquer une quote-part.

Voici une liste  des rubriques de la 2035 et de ce que l'on peut y loger :

Achats : ce sont les fournitures et les produits revendus aux patients. Cette ligne concerne donc peu les auxiliaires médicaux.

Salaires nets et avantages en nature : il faut y noter les salaires versés après déduction des charges sociales. Celui que l’on peut verser à son conjoint entre aussi dans cette rubrique, s’il fait l’objet de versements de charges sociales. On note aussi ici les indemnités versées au personnel, les avantages en espèces (ex : ticket repas) et les aides payées au titre du chèque emploi service universel.


Charges sociales sur salaires : part patronale et part ouvrière des charges sociales liées aux salaires de la précédente rubrique.

Taxe sur la valeur ajoutée : les auxiliaires médicaux conventionnés tiennent une comptabilité hors taxe. Cette ligne ne nous concerne donc pas.

Contribution économique territoriale : on note ici la cotisation foncière des entreprises (CFE) et une éventuelle CVAE, pour ceux qui la paient.

Autres impôts : taxe sur les salaires, contribution à la formation professionnelle (payée à l’URSSAF), taxe foncière (si vous êtes propriétaire du cabinet et s'il est inscrit au registre des immobilisations), taxe d’enlèvement des ordures ménagères, malus d’une voiture (inscrite au registre des immobilisations), droits d’enregistrement et frais de timbre. Mais on ne peut pas déduire l’impôt sur le revenu, la taxe d’habitation, les pénalités de retard, ni les amendes pénales.


CSG déductible : on ne peut porter ici que la fraction déductible de la CSG-CRDS payée à l’URSSAF (6,8 / 9,7 concernant les revenus du travail). L’autre partie est perdue, considérée par le fisc comme une dépense personnelle.

Loyer et charges locatives : il ne faut pas y mettre les dépôts de garantie, qui ne sont pas déductibles. En revanche, il faut y inscrire la taxe foncière qu’un orthophoniste locataire rembourse à son propriétaire, si le bail le prévoit. Attention, si votre local vous sert aussi de logement, il faut appliquer une quote-part pour ne déduire que la partie professionnelle.

Location de matériel et de mobilier dont redevances de collaboration : attention de ne pas noter ici le leasing d’une voiture, qui entre dans « frais de véhicule ». Les collaborateurs doivent noter le total de leurs rétrocessions à part dans la case BW de la déclaration 2035, puis les incorporer avec les locations de matériel et de mobilier dans la case BG.

Entretien et réparations : ce sont les dépenses visant à maintenir en bon état les locaux, le matériel (sauf les véhicules) et les meubles. Les frais liés à un agrandissement ou à un réaménagement ne sont pas à noter ici : il faut les inscrire au registre des immobilisations et les amortir sur plusieurs années.


Personnel intérimaire : sommes versées aux entreprises de travail temporaire.

Petit outillage : il faut inscrire ici le matériel dont la valeur n’excède pas 500 € HT (600 € TTC), y compris les logiciels. Concernant les meubles, on ne peut pas déduire dans cette rubrique l’équipement d’origine du cabinet, ni un renouvellement global. Il faut alors passer par le registre des immobilisations, même en dessous de 600 € TTC. 

Chauffage, eau, gaz, électricité : comme pour les loyers, si le local sert aussi de logement, il faut appliquer une quote-part.


Honoraires ne constituant pas des rétrocessions : il faut inscrire ici les honoraires correspondant à des prestations, telles que l’adhésion à une association de gestion (certaines AGA mettent plutôt ça dans Entretien et réparations) ou les honoraires d’un comptable. Ces sommes, dès qu’elles dépassent 1 200 € par an et par bénéficiaire, doivent être notées dans la déclaration DAS2, au même titre que les honoraires rétrocédés. Voir ici : https://www.service-public.fr/professionnels-entreprises/vosdroits/R14651

Primes d’assurances : il s’agit notamment de l’assurance responsabilité civile professionnelle et de celle du cabinet. Si l’on est propriétaire et que le local est inscrit au registre des immobilisations, l’assurance des murs doit aussi être inscrite ici. Comme toujours, en cas d’usage mixte du local, il faut déduire la seule partie professionnelle. Attention, il ne faut pas porter ici les assurances Madelin, qui sont des charges sociales facultatives, ni l’assurance des véhicules, qui entrent dans la rubrique « frais de véhicules ».

Frais de véhicule : on met ici le total des frais réels, ou les frais kilométriques issus du barème officiel (voir ici).


Autres frais de déplacement : ce sont les frais de voyages professionnels, hors frais de véhicule : transport en train, péages, parking, taxi, métro, hôtel... 

Charges sociales personnelles obligatoires : il s’agit des cotisations à la CARPIMKO et à l’URSSAF, dont on aura ôté la CSG-CRDS, la contribution aux URPS et la CFP. La CSG-CRDS déductible dispose de sa propre rubrique, comme on l’a vu. La contribution aux URPS doit être reportée dans « cotisations syndicales et professionnelles ». La contribution à la formation professionnelle entre dans « autres impôts ».


Charges sociales personnelles facultatives : on place ici les cotisations déductibles dans le cadre de la loi Madelin : contrats retraite, prévoyance, complémentaire santé.

Frais de réception, de représentation, de congrès et de repas : comme toujours, ces frais ne sont déductibles que s’ils présentent un rapport direct avec la profession. La loi permet d’y inclure les frais de repas pris au restaurant durant des formations ou des congrès, ou pris à domicile pour un « repas d’affaires ». En revanche, les frais de repas, de transport et de séjour du conjoint ne sont pas déductibles. Concernant les frais de repas pris au cabinet, ils sont très réglementés. Il faut absolument qu’ils ne soient pas le résultat de convenances personnelles : l’éloignement entre le cabinet et le domicile doit être réel, sans pour autant être démesuré. Il faut aussi pouvoir produire tous les justificatifs, comme pour toute dépense professionnelle. Si ces deux conditions sont réunies, on peut déduire la partie de la dépense de repas située entre 4,80 et 18,60 € (montants de 2018 pour la déclaration 2019). Exemples :
         Pour un repas à 8 €, la déduction sera de 8 - 4,80 = 3,20 €.
         Pour un repas à 20 €, le plafond sera retenu et la déduction sera de 18,60 – 4,80 = 13,80 €.

Fournitures de bureau, frais de documentation, de correspondance et de téléphone : les fournitures de bureau, comme le petit outillage, ne peuvent être déduites que si elles restent sous la barre de 500 € HT (600 € TTC). La documentation n’est déductible que si elle présente un rapport avec la profession, mais la jurisprudence admet aussi de noter dans cette rubrique les revues généralistes ou enfantines déposées dans la salle d’attente. Concernant la téléphonie, cela englobe aussi l’accès internet et un éventuel fax. Comme toujours, si l’usage est mixte, il faut appliquer une quote-part pour ne pas déduire l’utilisation personnelle.


Frais d’acte et de contentieux : on enregistre dans cette rubrique les frais de greffe (ex : constitution d’une SCM) et d’enregistrement d’actes notariés liés à la profession (ex : achat d’une place de parking), lorsqu’ils ne sont pas effectués lors de l’installation. On y entre aussi les éventuels frais de contentieux professionnels.

Cotisations syndicales et professionnelles : il s’agit des cotisations à la FNO ou à la FOF, mais aussi à des associations comme Orthophonistes du Monde ou ORA. On y loge également la partie de la cotisation URSSAF qui sert à financer les URPS (qui sont des sortes d'associations professionnelles obligatoires inventées par Roselyne Bachelot avant qu'elle quitte le navire).


Autres frais divers de gestion : on y trouve, pêle-mêle :

  • les frais d'inscription à l'association des chèques vacances (ANCV) ; je consacrerai prochainement un article à ce sujet, si la loi de finances 2019 nous permet de continuer à en bénéficier
  • les cadeaux professionnels
  • l’achat de cartes de crédit
  • les pourboires
  • l’achat et le blanchissage de vêtements de travail, s’ils sont réellement nécessités par l’exercice de la profession (ex : une blouse blanche), ce qui s’avère assez rare en orthophonie
  • les annonces dans la presse locale (attention de ne pas tomber dans la publicité)
  • les frais de déménagement du cabinet
  • la formation professionnelle du titulaire, de son conjoint-collaborateur et de ses éventuels salariés
  • les frais d’études universitaires si on a perçu un revenu non commercial dans la même année. 
Frais financiers : on déduit dans cette rubrique les intérêts des emprunts contractés pour les dépenses d’installation (y compris le local s’il est inscrit au registre des immobilisations), pour un droit de présentation ou pour l’acquisition de parts dans une SCM ou une SCP. On y note aussi les frais de banque et les agios et intérêts de découverts bancaires, s’ils ne font pas dû à une convenance personnelle (ex : vider artificiellement le compte professionnel pour placer des sommes à titre privé).

Pertes diverses : on entre ici tout ce qui n’entre pas dans les rubriques précédentes, comme par exemple le vol de matériel professionnel. Mais l’indemnité versée par l’assurance doit être entrée dans les recettes. Les vols d’espèces au cabinet ne sont pas déductibles, en revanche.

Frais d’établissement : ce sont les dépenses effectuées lors de l’installation du professionnel. On y trouve les frais d’acquisition des éléments affectés à l’exercice du métier (commissions, frais notariés), les frais de « premier établissement » (frais de prospection, de recherche, d’étude) et les frais de constitution d’une société. Les frais de premier établissement peuvent être étalés sur un à cinq ans, sur simple demande au fisc. Si des frais d’établissement sont constatés avant le début de l’activité, ils créent un « déficit catégoriel » que l’on impute sur le revenu global.

Dotation aux amortissements : l'amortissement de l'année, concernant les biens immobilisés (ex : un ordinateur qui dépasse 500 € hors taxes). Ce montant est calculé dans la page 2 de la 2035.

OUF ! Nous voici enfin en bas de la liste. Et si vous voulez encore plus de détails, je ne peux que vous conseiller ce PDF


jeudi 8 novembre 2018

URSSAF : notre amie, vraiment ?

Régulièrement, les chaînes de télévision nous montrent des reportages sur les inspecteurs de l'URSSAF. Certains d'entre eux sont d'ailleurs devenus des personnages récurrents. Ils ont sûrement des contacts avec les journalistes, ce sont de bons clients.

Ces fonctionnaires zélés débarquent à l'improviste chez des restaurateurs ou sur des chantiers. Immanquablement, ils découvrent des employés non déclarés. Parfois, si le journaliste a de la chance, il nous montre des migrants exploités.

Tout cela donne une image de sérieux et d'efficacité à l'URSSAF. Après tout, le travail dissimulé est une plaie, un danger pour l'équilibre de notre précieux modèle social. En tant que paramédicaux, cela ne peut que nous plaire, puisque nous vivons de ce système.

Le Président va plus loin : il dit que l'URSSAF est notre amie. Cette phrase en a fait sourire plus d'un. Vous aussi, probablement.


Notre amie, vraiment ?

Oui. J'aime tellement l'URSSAF que je lui ai dédié une application pour iPhone et Android. Et je vais vous montrer tout le bien qu'il faut penser de cette administration, grâce aux aventures palpitantes que j'ai vécues cette année. D'ailleurs, je ne suis pas un cas isolé.

L'année 2018 s'annonçait pourtant faste.

Pensez donc : c'était l'année blanche (voir ici pour mon article sur le prélèvement à la source) ! Le cadeau fiscal n'était pas celui que nous avions espéré, mais il y en avait un quand même.


Du côté des charges sociales, c'était la routine. La CARPIMKO augmentait ses tarifs comme d'habitude, sans tenir compte du blocage de nos lettres-clés. Bien entendu, elle n'en profitait pas pour nous attribuer plus de points de retraite. En somme : business as usual.

L'URSSAF, elle, avait trouvé une petite martingale pour nous soutirer un peu plus d'argent : elle avait décidé de nous prélever deux fois la contribution à la formation professionnelle (CFP). Vous savez, c'est la taxe qui finance le FIF-PL. Vous la payez tous, même si vous n'utilisez pas cet organisme pour vous former. C'est comme la redevance audiovisuelle : vous n'aimez pas les chaînes d'Etat ? Vous trouvez que France Télévisions et Radio France sont des repaires de gens étranges qui pensent tous la même chose ? Pas grave. Vous financez quand même ce microcosme.

La CFP a doublé il y a quelques années, pour atteindre une centaine d'euros. En 2018, c'est le jackpot pour le FIF-PL : l'URSSAF vous aura soutiré 98 € en février et 99€ en novembre ! Regardez bien les petits astérisques en bas de votre appel de cotisations de décembre 2017. C'est toujours comme ça : le diable se niche dans les notes de bas de page.

Vous vous dites que c'est l'année blanche, que ces 99 € supplémentaires ne sont même pas déductibles, qu'ils auraient pu attendre 2019 pour nous pomper la CFP deux fois ? Je suis d'accord avec vous.


Mais allons, ne chipotons pas sur 99 € non déductibles. C'est cadeau pour ceux qui utilisent le FIF-PL. Il faut bien participer à ce système qui transforme les indépendants en usagers de dispositifs étatiques. Nous sommes en France.

Et surtout, ce n'était rien à côté de ce qui s'est passé ensuite.

Rupture de contrat

Pendant les deux premiers trimestres de 2018, j'étais guilleret, malgré cette triste histoire de CFP : je continuais à bénéficier d'une remise de 5,25 % sur ma cotisation aux allocations familiales, grâce à la localisation du cabinet dans un désert orthophonique. C'était la 5ème et dernière année du contrat incitatif, dont j'espérais profiter jusqu'au bout. J'avais signé. Je m'étais engagé à rester à cet endroit pendant cette période, en contrepartie de ces -5,25 % de charges.

J'interromps ce récit palpitant pour vous donner un aperçu de notre désert, où un bureau se libérera l'an prochain :


Un contrat est normalement un accord entre deux parties qui s'engagent à le respecter. En théorie.

En juin, l'URSSAF et les caisses ont mis ce contrat par terre, de manière unilatérale et sans réaction syndicale visible. L'URSSAF s'est assise sur son appel de cotisation de décembre 2017. Elle l'a remplacé par un nouvel avis : de 5908 €, je suis passé à 8888€ pour 2018. Il ne restait plus que 6 mois pour payer la différence, donc les prélèvements ont subitement doublé. Imaginez les réactions syndicales si on infligeait pareil traitement à un fonctionnaire de l'URSSAF ! Avec les travailleurs indépendants, tout est possible.

Ce doublement des prélèvements était en fait le résultat de plusieurs mesures, appliquées de manière rétroactives au 1er janvier 2018 :
  • hausse de 1,7 % de la CSG, comme c'est le cas pour tout le monde en France
  • baisse de 2,15 % de la cotisation aux allocations familiales, pour compenser
  • pour ceux qui ont signé le contrat incitatif : remplacement de la réduction de 5,25 % par la promesse d'une prime forfaitaire de 1000 €, versée par la CPAM en 2019 à une date inconnue.
Evidemment, ceux qui travaillent beaucoup sont perdants, comme toujours. Mais il y a un double effet Kiss Cool : la prime de 1000 € sera versée au titre de 2018, mais après l'année blanche, donc elle sera imposable ! Qui s'en soucie ? Qui trouve anormal qu'on change un contrat en cours de route et qu'on nous surtaxe en pleine année blanche, donc sans possibilité de déduire tout ça fiscalement ? Personne.

Cafouillages en série


Après ce coup de massue non déductible, l'URSSAF aurait pu rentrer dans le rang et attendre 2019 pour faire parler d'elle. Mais chez eux, c'est comme aux Galeries Lafayette : à chaque instant, il s'y passe quelque chose.

Vous connaissez la fameuse régularisation qui fait peur. Celle du mois de novembre. En général, nous sommes prévenus 10 ou 15 jours avant. C'est déjà court.

J'écris ces lignes le 8 novembre, donc après le prélèvement du 4ème trimestre. Je n'ai toujours aucune nouvelle de ma régularisation. Pas de courrier, pas de mail, pas de signaux de fumée, pas d'avis sur le site internet de l'URSSAF depuis le funeste coup de bambou de juin.

Pour certains, c'est pire, comme nous l'explique le SML dans son communiqué du 30 octobre : il semble que les recettes aient été confondues avec les bénéfices. Amusant, non ?

http://www.lesml.org/fr/13-communique-de-presse-du-sml.php

Ne sachant rien, j'ai calculé moi-même ma régularisation et j'ai provisionné le compte bancaire où l'URSSAF prélève sa dîme depuis 1664.

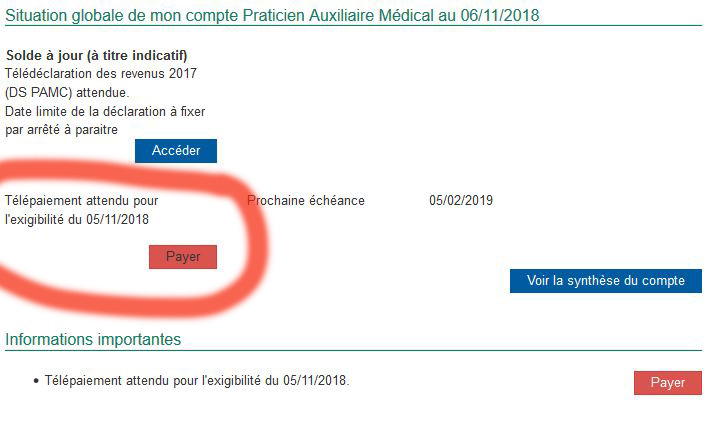
Quelle ne fut pas ma frayeur avant-hier en découvrant ceci sur leur site :

Malédiction, j'étais en retard ! Je voyais déjà venir les pénalités. Pénalités non déductibles, puisque nous étions encore en année blanche ! Tous les frais contraints sont une double peine en 2018.

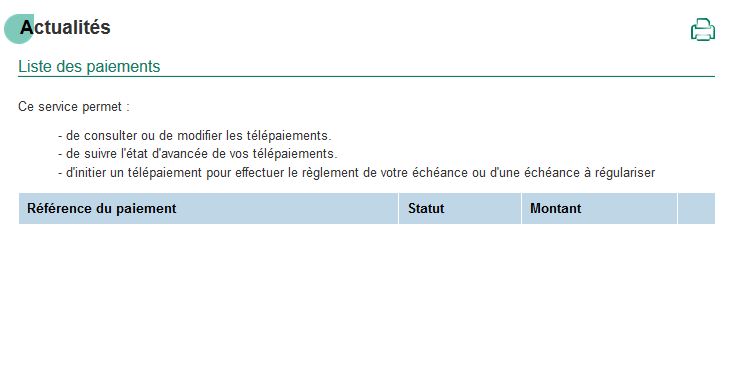
Haletant, transpirant, le cœur à 140, j'ai cliqué sur "Payer", pour voir. Résultat :

Le néant, comme pour la régularisation. C'était juste pour me faire angoisser une minute.


Alors, l'URSSAF est-elle vraiment notre amie ?

Oui. Définitivement oui.

Explication bien-pensante : sans l'URSSAF, nos patients ne seraient plus remboursés, donc une bonne partie d'entre eux renonceraient aux soins et nous n'aurions plus qu'à fermer.

Mais il y a mieux. Avec l'URSSAF, il y a toujours du suspense, des surprises, des rebondissements. Côtoyer ces amis, c'est vivre dans un roman de Stephen King. Les salariés n'ont pas ce privilège, accordé uniquement aux indépendants et aux employeurs.

Rien n'est jamais sûr, avec l'URSSAF. Essayez de changer de département, vous aurez des chances de passer plusieurs mois sur des montagnes russes. Et ça, ça n'a pas de prix.

En un mot : avec notre amie l'URSSAF, la vie prend tout son sel.