L'URSSAF, c'est compliqué. Vous le savez. Ils ne sont pas à l'abri d'erreurs. Ils vous compliquent volontiers la vie quand vous changez de département. Ils vous prélèvent plusieurs taxes, cotisations, et autres généreuses contributions qui ne vont pas toutes dans la même case de la déclaration 2035.
Du coup, il faut ventiler. Rien de plus logique, avec quelque chose qui fait suer.
Ventiler : quésaco ?
Tous les mois, ou tous les trimestres, vous entrez dans votre comptabilité un prélèvement URSSAF, généralement attribué au poste "charges sociales personnelles obligatoires". C'est aussi le poste comptable où on entre les prélèvements de la CARPIMKO.
Mais en fait, parmi tout ce que l'URSSAF nous prélève, il n'y a que deux cotisations qui doivent rester dans les charges sociales :
les allocations familiales, si vous avez la malchance d'en payer encore
l'assurance maladie
Du coup tout le reste doit aller dans d'autres postes comptables :
la CSG déductible dans "CSG"
la CSG non déductible et la CRDS dans "prélèvement personnel"
la contribution à la formation professionnelle dans "impôts"
la cotisation aux URPS dans "cotisations syndicales" (oui, nous avons un syndicat obligatoire depuis la loi Bachelot).
A quoi ça sert ?
Déjà, ça sert à éviter de frauder, puisque la CSG n'est pas déductible à 100 %.
A l'inverse, ça permet de déterminer précisément le poste "charges sociales personnelles". Et c'est important d'en réduire le montant, parce que nous payons de la CSG sur ces cotisations. Le principe est d'ailleurs étonnant : on paie un impôt sur des charges sociales. Mais nous sommes en France, donc rien n'est étonnant en matière fiscale. Cette double peine existe aussi sur les carburants, avec la TVA qu'on paie sur la TICPE. Personne n'y trouve à redire.
Comment s'y prendre ?
Si vous avez une association de gestion réactive et dégourdie, vous pouvez attendre qu'elle calcule tout ça à votre place et qu'elle vous indique comment ventiler sur son site au moment de la déclaration.
Mais si vous voulez calculer ça vous-même, par principe, pour vérifier ou pour connaître votre bénéfice réel sans l'aide de quiconque, vous pouvez le faire. Et c'est facile, en fait.
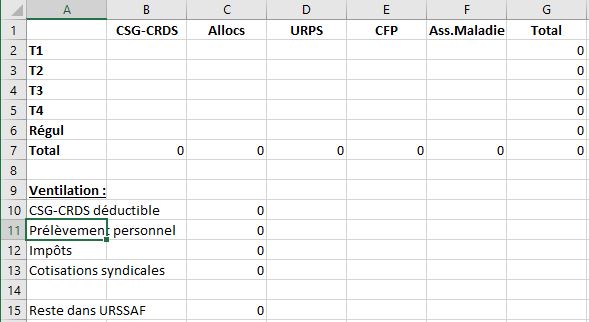
Il suffit d'aller sur le site de l'URSSAF, onglet Compte > Echéancier. Ensuite vous entrez le détail de vos échéances dans mon tableau Excel (que vous pouvez télécharger en cliquant ici). Il y a une page pour les prélèvements trimestriels, une autre pour ceux qui sont mensualisés.
Sur la dernière ligne, vous recopiez votre notification de régularisation, reçue en novembre.
Et c'est tout.
Vous obtenez le détail de votre ventilation. Vous savez exactement quelle partie de votre URSSAF est déductible, et où elle va dans la déclaration 2035.
Et ensuite ?
Vous avez deux solutions.
Soit votre AGA vous fournit une page spéciale pour déclarer ça sur son site et vous l'utilisez, soit vous entrez ce type d'écriture dans votre comptabilité au 31 décembre :
Petit bémol : n'utilisez pas mon tableau si vous avez de la CSG sur des revenus de remplacement (ex : indemnités de maladie ou de maternité). Dans ce cas précis, les taux sont différents, donc ça fausse les formules.
[EDIT du 12/02/2020] J'ai expliqué la même chose dans un tuto vidéo :
La CARPIMKO vient de sortir d'hibernation : elle a enfin publié son barème de cotisations 2019. Oui, à la mi-février... Cela ne l'a pas empêchée de prélever déjà deux fois ceux qui sont mensualisés.
Il est intéressant de comparer les années. Nous savons que la CARPIMKO augmente sa ponction tous les ans, à revenu égal ; mais de combien exactement ? C'était mon défi du jour.
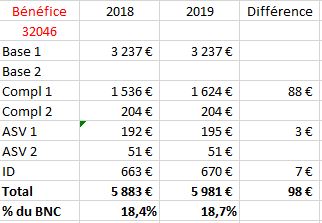
Prenons comme premier exemple le revenu moyen des orthophonistes. Selon l'AGAO, il était de 32046 euros en 2017 (dernière statistique disponible), en y incluant les assurances Madelin qui sont taxées par la CARPIMKO.
On constate que la cotisation totale augmente de 98 € cette année, à revenu égal. Sans attribution de points de retraite supplémentaires. On constate aussi que cette année, cet orthophoniste au revenu moyen versera 18,7 % de son revenu à la caisse de retraite.
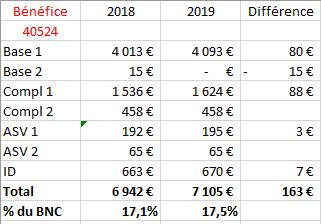
Passons maintenant à quelqu'un qui travaille suffisamment pour entrer dans la seconde tranche du régime de base. Rappelons que c'est la tranche où on respire un peu : son taux est de 1,87 %, contre 10,1 % pour la première tranche. Cette année, ce privilège concerne ceux qui dépassent 40 524 euros de bénéfice. Tous les ans, la frontière entre les deux tranches augmente en suivant le plafond de la sécurité sociale, sans aucun lien avec l'AMO, l'AMI ou l'AMK évidemment. Donc chaque année, des revenus taxés à 1,87 % deviennent des revenus taxés à 10,1 %, avec une réduction des points de retraite acquis.
Ce second collègue voit une augmentation de 163 € cette année. Il va payer 7105 € au total, soit 17,5 % de son revenu.
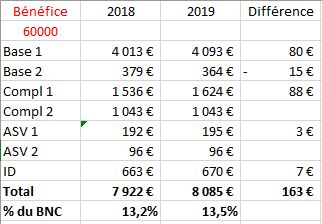
Enfin, prenons un paramédical qui gagne 60 000 €. Vous constatez la même augmentation de 163 € :
Pour lui aussi, le nombre de points attribués baisse légèrement, à cause de la fonte régulière de la tranche 2 du régime de base. Mais au total, il s'en sort mieux : il ne donne que 13,5 % de son revenu à la CARPIMKO. A lui de se forger une retraite personnelle s'il le juge nécessaire.
Les fondamentaux de notre caisse de retraite perdurent :
Tous les ans, la situation empire, à revenu égal : c'est plus cher, pour moins de points gagnés.
Il vaut mieux travailler un maximum pour bénéficier de sa relative mansuétude.
Quel que soit notre revenu, nous restons pour l'instant très loin de la cotisation à 33 % qu'on nous annonce pour 2025 (voir ici). Profitons bien de nos dernières années de relative prospérité : si ce tsunami déferle sur nous, la situation actuelle nous paraîtra paradisiaque.
Ah, la compta... voilà une des plaies de l'exercice libéral. Lequel d'entre nous est devenu orthophoniste pour avoir la chance de faire sa compta ?
Au début des années 2000, avec l'arrivée de la carte Vitale, nous avons vu arriver une première simplification de cette corvée : la génération des écritures comptables intégrée au processus de facturation. J'ai d'ailleurs dit ici tout le bien que je pensais de cette intégration et de ses évolutions.
Une seconde phase de simplification a commencé récemment : on voit maintenant arriver des éditeurs de logiciels qui automatisent la comptabilité ! Cela ouvre des perspectives réjouissantes. La principale est l'idée d'être à jour en permanence, sans effort. Avec les logiciels de gestion de cabinet, cette synchronisation permanente avec la banque n'existe pas.
Self-Med est l'un de ces nouveaux logiciels, dédié aux professions de santé libérales. Son principe est simple : il aspire les données de notre compte bancaire professionnel, il les analyse et il génère les écritures comptables.
Il existe en deux versions, qui fonctionnent de concert :
une version web, principalement utilisable avec un PC ou un Mac au cabinet ou à la maison ;
une application pour Android, iPhone et iPad, pour tenir sa compta n'importe où.
L'utilisation s'effectue en plusieurs phases, que j'ai testées. Voici le compte rendu de cet essai (ils offrent 15 jours pour évaluer leur produit).
1) Inscription et paramétrage
Tout commence avec le numéro de SIRET, les coordonnées, la profession. Vous devez ensuite vérifier que votre banque est compatible : ils en acceptent 300. Il manque Qonto, par exemple. Mais les grands établissements français sont gérés.
Vous choisissez donc votre banque, vous donnez les identifiants à Self-Med, puis vous cochez le compte pro. L'éditeur garantit la sécurité de ces données très confidentielles. Il met en avant son système de cryptage.
Le tout prend juste trois minutes, voire un peu plus si vous avez plusieurs comptes professionnels dans des banques différentes.
2) La magie opère
La phase suivante est assez spectaculaire : Self-Med aspire votre compte pro et il prépare les écritures comptables. Et si c'est ambigu, il demande juste de préciser, en nous aiguillant. Regardez par exemple ce prélèvement de Swisslife, correspondant à un contrat de retraite Madelin. Ca donne ceci sur le téléphone (toutes les captures d'écran de cet article peuvent être agrandies en cliquant dessus) :
L'appli a détecté Swisslife, donc elle a pré-affecté le prélèvement au poste "Assurances". J'ai appuyé sur la ligne, puis sur la case "Niveau 2" d'affectation et j'ai pu dire ce que c'était exactement.
Tout cela est intuitif, d'autant que l'éditeur s'est exclusivement orienté vers les professions de santé. Comme vous le voyez sur la pendule des captures d'écran, ça m'a pris une minute alors que c'était la première fois que je faisais ça. En cas de doute, il y a un support par email (tarif le plus bas) et par téléphone (tarifs Premium).
On peut aussi saisir manuellement des écritures :
3) Suivre son activité
Tout cela permet de gérer facilement sa compta, d'être à jour toute l'année et d'accéder à des statistiques sur son activité sans attendre la clôture. Le graphique suivant, trouvé sur leur site, en est un exemple.
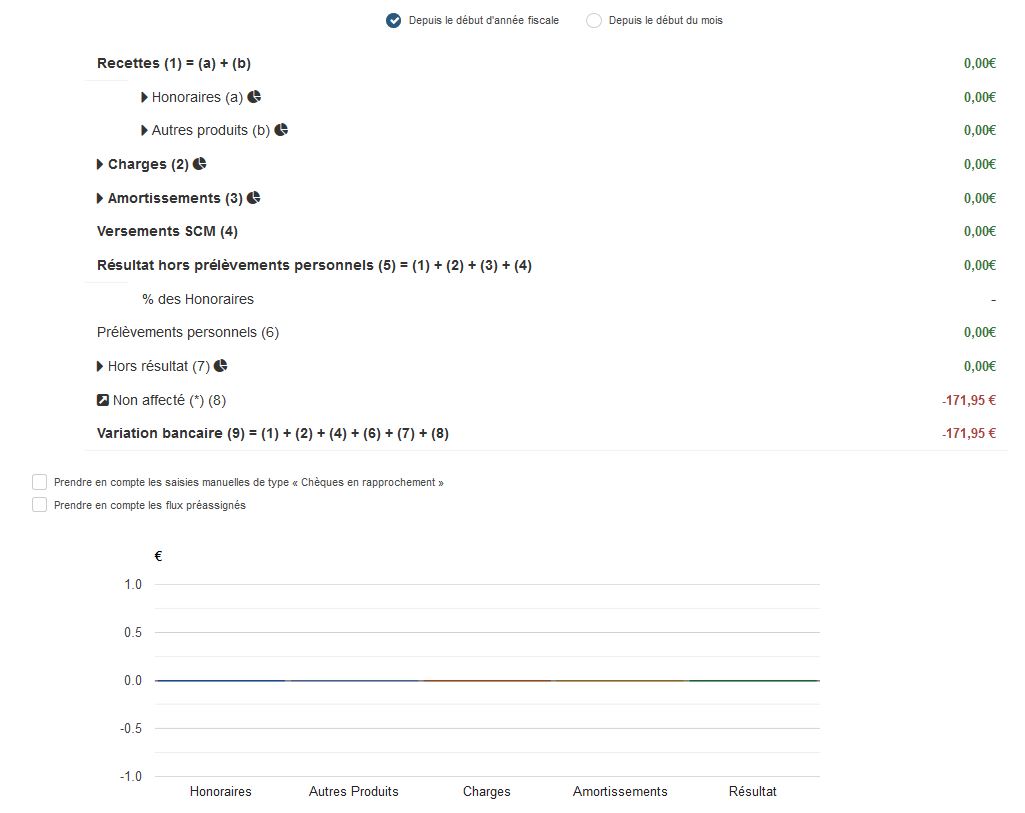
En voici un autre, issu de la version web. Il est vide parce que je n'avais pas encore assez d'écritures.
Évidemment, l'appli gère aussi les immobilisations, les frais de voiture (réels ou kilométriques) et les éventuels frais de blanchissage.
4) Déclarer
Comme tout logiciel de compta BNC, celui-ci produit la déclaration 2035 et les nouveaux fichiers FEC destinés aux AGA et au fisc en cas de contrôle. En
option, c'est un expert-comptable partenaire qui s'occupe de la 2035, de
la déclaration Net Entreprises et des documents à envoyer à l'AGA. Cette prestation est accessible dans leur offre Premium +.
Que penser de Self-Med, au final ?
Ce logiciel apporte une simplification de la corvée que constitue encore la comptabilité. Son aspiration des opérations bancaires et sa ventilation automatique constituent ses gros points forts, d'autant qu'il est spécialisé dans les professions médicales et paramédicales.
Le tarif "standard" à 9,90 € par mois apporte la moitié de cette magie : à ce prix, le logiciel affecte automatiquement les recettes, mais pas les dépenses. La version Premium, à 39,90 € par mois, constitue le cœur de leur offre comme vous pouvez le constater sur la page des tarifs. Avec le code promo SELF19, Self-Med nous offre un mois gratuit.. Elle vous permettra de décider si le gain de temps et la simplification méritent une nouvelle dépense. Vous le savez, je suis plutôt un cost-killer. J'ai les yeux rivés sur mon taux de charges, comme je l'expliqué dans cet article. Mais si vous privilégiez votre temps et votre confort, cette solution mérite d'être examinée.
[billet sponsorisé, dans lequel j’ai exprimé mon opinion en toute liberté (cf l'avis sur le prix) !]
Vous aimez la CARPIMKO, l'URSSAF, le fisc ? Ils vous aiment aussi ! Et comme une déclaration n'est rien à côté d'une preuve d'amour, ils le prouvent en vous payant une partie de vos loisirs.
Les travailleurs indépendants ont accès aux chèques vacances depuis l'ordonnance n°2015-333 du 26 mars 2015, confirmée par un courrier de l'Administration fiscale à la FNAGA du 7 décembre 2016. C'est un peu comme les tickets restaurant, mais pour les loisirs. Vous trouverez 200 000 utilisations possibles en consultant cette page. Cela va des campings aux hôtels, en passant par les restaurants, les centres de loisirs, les forfaits, la location de skis ou de vélos, etc.
Les salariés y ont droit depuis 1982. Ils ont un énorme avantage sur nous : leur patron peut participer au financement de ces chèques.
Mais à quoi cela nous sert-il, sans abondement patronal ?
Tout est dans la déduction d'impôt et de charges sociales : quand vous achetez des chèques vacances, vous pouvez les déduire de votre revenu professionnel. Et plus vous payez d'impôts, plus cette opération sera utile pour vous.
Imaginons par exemple que vous achetiez un forfait de ski à la Plagne. Six jours, pour un adulte, c'est 269 € (oui, c'est affreux).
Maintenant, imaginons que vous soyez une orthophoniste célibataire qui gagne 30 000 euros par an.
Eh bien dans ce cas de figure, les chèques vacances vous permettent de récupérer :
30 % en impôt sur le revenu
10,1 % en régime de base CARPIMKO
3 % en régime complémentaire CARPIMKO
0,16 % en avantage social vieillesse
0,1 % en URPS
0,1 % en assurance maladie
Soit un total de 43,46 %. En définitive, votre forfait à la Plagne vous revient à 152 € au lieu de 269 !
Il serait dommage de se passer de ce cadeau, non ?
Bon, comme d'habitude, toutes les bonnes choses ont une fin, donc y a un plafond de déductibilité. Et même deux :
Concernant les charges sociales : 30 % du SMIC brut, soit 456 € en 2019.
Concernant l'impôt sur le revenu : 1 SMIC brut, soit 1521 € en 2019.
Il y a aussi une date de péremption pour ces chèques, mais elle est lointaine : 31 décembre 2021 pour des chèques achetés en 2019.
Alors comment procéder ?
Il faut d'abord s'inscrire sur la page de l'ANCV réservée aux petites entreprises (voir ici).
Ensuite vous pouvez commander des chèques vacances sur papier, ou des e-chèques vacances :
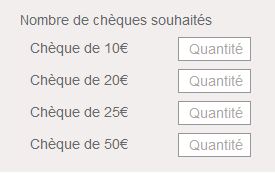
Si vous optez pour le papier, vous choisissez le détail de vos chèques :
Je choisis uniquement 10 € parce que les commerçants ne rendent pas la monnaie sur les chèques vacances. C'est plus pratique pour vous offrir une bonne petite dose de cholestérol, par exemple.
Cette année, on peut tout de même prendre un chèque de 25 € pour atteindre 455 €, si on veut se rapprocher le plus possible du plafond de 456 €.
Le règlement s'effectue par carte bancaire, chèque ou prélèvement (utile si vous n'avez pas de carte bancaire sur le compte pro). Notez que lors du premier achat, l'ANCV vous prendra un forfait de 75 € de frais d'inscription. De temps en temps, elle fait une promo qui annule cette somme et nous relayons la nouvelle sur Orthogestion.
Puis vous recevez vos chéquiers ou vos chèques virtuels. La première fois, ça peut donner une drôle d'impression, pour nous qui n'avons jamais droit à quoi que ce soit habituellement.
Reste la phase cruciale :
Comment déduire les chèques vacances ?
Les AGA ne semblent pas d'accord entre elles, donc vérifiez bien avec la vôtre. Certaines d'entre elles disent de ne rien écrire en comptabilité mais d'abaisser directement le BNC dans la case 5QC de la déclaration 2042 (plafond haut, 1 SMIC maxi) et dans la déclaration Net Entreprises (plafond bas, 30 % du SMIC maximum).
D'autres ont expliqué la méthode ci-dessous. Je l'ai utilisée et mon AGA n'a rien dit à ce sujet après m'avoir fait subir son examen de sincérité.
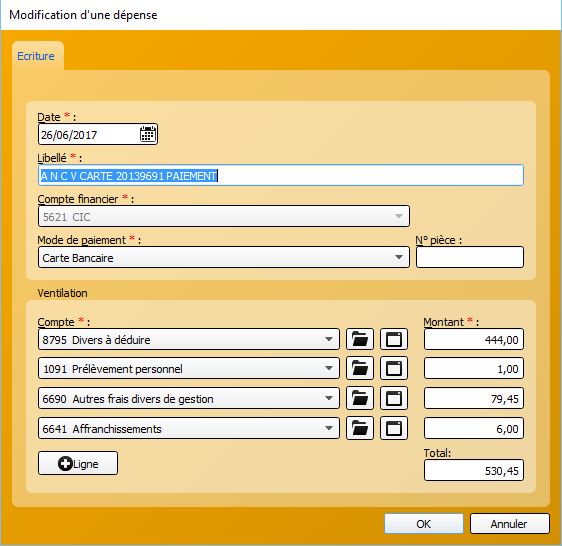
Si vous vous limitez au premier plafond de 456 €, c'est assez simple. Il faut commencer par ventiler une écriture dans la comptabilité. Je vous montre une capture d'écran de mon écriture de 2017 dans Orthomax. Cette année-là, le plafond était à 444 € et j'en avais acheté 445 €, donc j'avais 1 € à passer en prélèvement personnel.
Tout cela s'est retrouvé dans les bonnes cases de ma déclaration 2035, puis dans la déclaration Net Entreprises.
Concernant cette dernière, il y a une subtilité : les chèques vacances ne sont pas déductibles de la CSG, ni de la CRDS. Rien n'est parfait. Vous pouvez donc ajouter le montant dépensé à la case J, qui ne concerne que la CSG-CRDS.
Si vous dépassez le premier plafond parce que vous avez acheté entre 456 et 1521 € de chèques vacances, vous devez commencer par la procédure ci-dessus, en mettant 456 € dans "divers à déduire". Le surplus n'apparaîtra donc pas dans la déclaration 2035, ni dans la déclaration Net Entreprises. Mais vous pourrez le soustraire de votre bénéfice au moment où vous le reporterez dans la déclaration personnelle, la 2042.
Par exemple, si vous vous êtes mis au taquet, vous avez acheté 1520 € de chèques vacances en 2019. Au moment de déclarer, 456 € passeront dans la 2035. Si votre bénéfice 2019 est de 30 000 €, vous mettrez dans la case 5QC de la 2042 :
30 000 - (1520 - 456) = 28 936 €.
Voilà, à vous de voir si c'est un bon plan pour vous.
Si vous n'êtes pas imposable, seul le plafond de 456 € vous intéressera. C'est déjà ça. La majeure partie du gain viendra de la CARPIMKO, dans ce cas.
Pour une fois que nous avons droit à quelque chose, profitons-en, tant que c'est possible ! Ce dispositif a failli prendre un coup sur la tête dans la loi de finances 2019 : un député avait fait voter un amendement dangereux en première lecture. Mais le Sénat a annulé cet article et l'Assemblée n'est pas revenue à la charge.
Autrement dit, rien n'est sûr à long terme, comme toujours en matière de fiscalité française. Carpe diem !
EDIT du 17/07/19 : si vous voulez le mode d'emploi concret, j'ai publié cette vidéo :
Si, si. Essayez de remplir la liasse fiscale d'une SCI assujettie à l'impôt sur les sociétés. Et on en reparle.
Commençons par dédramatiser la situation :
LA VÉRITÉ N'EXISTE PAS
S'il y a une chose que j'ai comprise en deux décennies d'exercice libéral, c'est bien celle-ci. Une association de gestion vous dit une chose. Vous en faites part sur un forum. Et quelqu'un vous répond que sa propre AGA lui soutient une autre version. C'est ce qui s'est passé il y a deux ans avec les chèques vacances, par exemple : une partie des associations continuaient à dire que nous n'y avions pas droit, alors que d'autres affirmaient l'inverse.
Il en est de même avec les ventilations des dépenses. Certains points figurent clairement dans les textes officiels (ex : les montants de déductibilité des repas). D'autres sont sujets à interprétation, d'où les discours variables des AGA.
Il faut tout de même respecter quelques principes fondamentaux.
Pour qu’une dépense soit
déductible de l’impôt sur le revenu, il faut qu’elle respecte plusieurs
conditions :
Elle doit être nécessitée par l’exercice de la
profession.
Le paiement doit être effectué durant l’année
d’imposition.
Il faut déduire le montant réellement payé (et
non un devis, par exemple).
Un justificatif doit pouvoir être fourni.
Certaines dépenses de plus de 500 € hors taxes (600 € TTC) doivent être «
amorties », donc déduites sur plusieurs années. Nous y reviendrons une autre fois. Mais les autres doivent être déduites d’un coup, en les
ventilant du mieux possible dans les différentes rubriques comptables.
Et si elles concernent à la fois le cabinet et votre usage privé, il faut leur appliquer une quote-part.
Voici une liste des rubriques de la 2035 et de ce que l'on peut y loger :
Achats : ce sont les
fournitures et les produits revendus aux patients. Cette ligne concerne donc
peu les auxiliaires médicaux.
Salaires nets et avantages en
nature : il faut y noter les salaires versés après déduction des charges
sociales. Celui que l’on peut verser à son conjoint entre aussi dans cette
rubrique, s’il fait l’objet de versements de charges sociales. On note aussi
ici les indemnités versées au personnel, les avantages en espèces (ex : ticket
repas) et les aides payées au titre du chèque emploi service universel.
Charges sociales sur salaires
: part patronale et part ouvrière des charges sociales liées aux salaires de la
précédente rubrique.
Taxe sur la valeur ajoutée
: les auxiliaires médicaux conventionnés tiennent une comptabilité hors taxe. Cette
ligne ne nous concerne donc pas.
Contribution économique
territoriale : on note ici la cotisation foncière des entreprises (CFE) et une
éventuelle CVAE, pour ceux qui la paient.
Autres impôts : taxe sur
les salaires, contribution à la formation professionnelle (payée à l’URSSAF),
taxe foncière (si vous êtes propriétaire du cabinet et s'il est inscrit au registre des immobilisations), taxe
d’enlèvement des ordures ménagères, malus d’une voiture (inscrite au registre
des immobilisations), droits d’enregistrement et frais de timbre. Mais on ne
peut pas déduire l’impôt sur le revenu, la taxe d’habitation, les pénalités de
retard, ni les amendes pénales.
CSG déductible : on ne
peut porter ici que la fraction déductible de la CSG-CRDS payée à l’URSSAF (6,8
/ 9,7 concernant les revenus du travail). L’autre partie est perdue, considérée par le fisc comme une dépense
personnelle.
Loyer et charges locatives
: il ne faut pas y mettre les dépôts de garantie, qui ne sont pas déductibles.
En revanche, il faut y inscrire la taxe foncière qu’un orthophoniste locataire
rembourse à son propriétaire, si le bail le prévoit. Attention, si votre local vous sert aussi de logement, il
faut appliquer une quote-part pour ne déduire que la partie professionnelle.
Location de matériel et de
mobilier dont redevances de collaboration : attention de ne pas noter ici
le leasing d’une voiture, qui entre dans « frais de véhicule ». Les collaborateurs
doivent noter le total de leurs rétrocessions à part dans la case BW de la
déclaration 2035, puis les incorporer avec les locations de matériel et de
mobilier dans la case BG.
Entretien et réparations :
ce sont les dépenses visant à maintenir en bon état les locaux, le matériel
(sauf les véhicules) et les meubles. Les frais liés à un agrandissement ou à un
réaménagement ne sont pas à noter ici : il faut les inscrire au registre des
immobilisations et les amortir sur plusieurs années.
Personnel intérimaire :
sommes versées aux entreprises de travail temporaire.
Petit outillage : il faut
inscrire ici le matériel dont la valeur n’excède pas 500 € HT (600 € TTC), y
compris les logiciels. Concernant les meubles, on ne peut pas déduire dans cette
rubrique l’équipement d’origine du cabinet, ni un renouvellement global. Il
faut alors passer par le registre des immobilisations, même en dessous de 600 €
TTC.
Chauffage, eau, gaz,
électricité : comme pour les loyers, si le local sert aussi de logement, il
faut appliquer une quote-part.
Honoraires ne constituant pas
des rétrocessions : il faut inscrire ici les honoraires correspondant à des
prestations, telles que l’adhésion à une association de gestion (certaines AGA mettent plutôt ça dans Entretien et réparations) ou les
honoraires d’un comptable. Ces sommes, dès qu’elles dépassent 1 200 € par an et
par bénéficiaire, doivent être notées dans la déclaration DAS2, au même titre
que les honoraires rétrocédés. Voir ici : https://www.service-public.fr/professionnels-entreprises/vosdroits/R14651
Primes d’assurances : il
s’agit notamment de l’assurance responsabilité civile professionnelle et de celle
du cabinet. Si l’on est propriétaire et que le local est inscrit au registre
des immobilisations, l’assurance des murs doit aussi être inscrite ici. Comme
toujours, en cas d’usage mixte du local, il faut déduire la seule partie
professionnelle. Attention, il ne faut pas porter ici les assurances Madelin,
qui sont des charges sociales facultatives, ni l’assurance des véhicules, qui
entrent dans la rubrique « frais de véhicules ».
Frais de véhicule : on met
ici le total des frais réels, ou les frais kilométriques issus du barème
officiel (voir ici).
Autres frais de déplacement
: ce sont les frais de voyages professionnels, hors frais de véhicule : transport
en train, péages, parking, taxi, métro, hôtel...
Charges sociales personnelles obligatoires
: il s’agit des cotisations à la CARPIMKO et à l’URSSAF, dont on aura ôté la
CSG-CRDS, la contribution aux URPS et la CFP. La CSG-CRDS déductible dispose de
sa propre rubrique, comme on l’a vu. La contribution aux URPS doit être
reportée dans « cotisations syndicales et professionnelles ». La
contribution à la formation professionnelle entre dans « autres impôts ».
Charges sociales personnelles facultatives
: on place ici les cotisations déductibles dans le cadre de la loi Madelin : contrats retraite, prévoyance, complémentaire santé.
Frais de réception, de représentation,
de congrès et de repas : comme toujours, ces frais ne sont déductibles que s’ils
présentent un rapport direct avec la profession. La loi permet d’y inclure les
frais de repas pris au restaurant durant des formations ou des congrès, ou pris
à domicile pour un « repas d’affaires ». En revanche, les frais de repas, de
transport et de séjour du conjoint ne sont pas déductibles. Concernant les
frais de repas pris au cabinet, ils sont très réglementés. Il faut absolument
qu’ils ne soient pas le résultat de convenances personnelles : l’éloignement
entre le cabinet et le domicile doit être réel, sans pour autant être démesuré.
Il faut aussi pouvoir produire tous les justificatifs, comme pour toute dépense
professionnelle. Si ces deux conditions sont réunies, on peut déduire la partie
de la dépense de repas située entre 4,80 et 18,60 € (montants de 2018 pour la
déclaration 2019). Exemples :
•Pour un repas à 8 €, la déduction sera de 8 -
4,80 = 3,20 €.
•Pour un repas à 20 €, le plafond sera retenu et
la déduction sera de 18,60 – 4,80 = 13,80 €.
Fournitures de bureau, frais de
documentation, de correspondance et de téléphone : les fournitures de bureau,
comme le petit outillage, ne peuvent être déduites que si elles restent sous la
barre de 500 € HT (600 € TTC). La documentation n’est déductible que si
elle présente un rapport avec la profession, mais la jurisprudence admet aussi
de noter dans cette rubrique les revues généralistes ou enfantines déposées
dans la salle d’attente. Concernant la téléphonie, cela englobe aussi
l’accès internet et un éventuel fax. Comme toujours, si l’usage est mixte, il faut appliquer
une quote-part pour ne pas déduire l’utilisation personnelle.
Frais d’acte et de contentieux
: on enregistre dans cette rubrique les frais de greffe (ex : constitution d’une
SCM) et d’enregistrement d’actes notariés liés à la profession (ex : achat
d’une place de parking), lorsqu’ils ne sont pas effectués lors de
l’installation. On y entre aussi les éventuels frais de contentieux
professionnels.
Cotisations syndicales et
professionnelles : il s’agit des cotisations à la FNO ou à la FOF, mais aussi
à des associations comme Orthophonistes du Monde ou ORA. On y loge également la
partie de la cotisation URSSAF qui sert à financer les URPS (qui sont des sortes d'associations professionnelles obligatoires inventées par Roselyne Bachelot avant qu'elle quitte le navire).
Autres frais divers de gestion
: on y trouve, pêle-mêle :
les frais d'inscription à l'association des chèques vacances (ANCV) ; je consacrerai prochainement un article à ce sujet, si la loi de finances 2019 nous permet de continuer à en bénéficier
les cadeaux professionnels
l’achat de cartes de crédit
les pourboires
l’achat et le blanchissage de vêtements de travail,
s’ils sont réellement nécessités par l’exercice de la profession (ex : une
blouse blanche), ce qui s’avère assez rare en orthophonie
les annonces dans la presse locale (attention de
ne pas tomber dans la publicité)
les frais de déménagement du cabinet
la formation professionnelle du titulaire, de
son conjoint-collaborateur et de ses éventuels salariés
les frais d’études universitaires si on a perçu
un revenu non commercial dans la même année.
Frais financiers : on déduit
dans cette rubrique les intérêts des emprunts contractés pour les dépenses
d’installation (y compris le local s’il est inscrit au registre des
immobilisations), pour un droit de présentation ou pour l’acquisition de parts
dans une SCM ou une SCP. On y note aussi les frais de banque et les agios et
intérêts de découverts bancaires, s’ils ne font pas dû à une convenance
personnelle (ex : vider artificiellement le compte professionnel pour placer
des sommes à titre privé).
Pertes diverses : on entre
ici tout ce qui n’entre pas dans les rubriques précédentes, comme par exemple le
vol de matériel professionnel. Mais l’indemnité versée par l’assurance doit
être entrée dans les recettes. Les vols d’espèces au cabinet ne sont pas
déductibles, en revanche.
Frais d’établissement : ce
sont les dépenses effectuées lors de l’installation du professionnel. On y
trouve les frais d’acquisition des éléments affectés à l’exercice du métier
(commissions, frais notariés), les frais de « premier établissement » (frais de
prospection, de recherche, d’étude) et les frais de constitution d’une société.
Les frais de premier établissement peuvent être étalés sur un à cinq ans, sur simple
demande au fisc. Si des frais d’établissement sont constatés avant le début de
l’activité, ils créent un « déficit catégoriel » que l’on impute sur le revenu
global.
Dotation aux amortissements
: l'amortissement de l'année, concernant les biens immobilisés (ex : un ordinateur qui dépasse 500 € hors taxes). Ce montant est calculé dans la page 2 de la 2035.
OUF ! Nous voici enfin en bas de la liste. Et si vous voulez encore plus de détails, je ne peux que vous conseiller ce PDF.