ABONNEZ-VOUS A MA NEWSLETTER : CLIQUEZ ICI
Chaque semaine, vous recevrez des infos, des bons plans, des astuces, des liens vers des discussions utiles et intéressantes...

vendredi 12 novembre 2021

Chèques vacances : faisons le point


Il y a deux ans, j'ai écrit un article sur les chèques vacances pour les indépendants :
https://orthogestion.blogspot.com/2019/02/les-cheques-vacances-pour-les.html

Cet article est rapidement devenu l'un des plus lus du blog. A ce jour, il en est à 18 145 vues.

Rappelons le principe, en quelques points :

  • Vous achetez des chèques auprès de l'ANCV.
  • Montant annuel maximum : 1 SMIC mensuel brut. Vous trouverez le montant actuel ici. C'est 1709 € au 1er janvier 2023.
  • Vous les déduisez. Donc Bercy vous paie une partie de vos loisirs : 11, 30, 41 ou 45 % selon votre tranche marginale d'imposition. Suivez ce lien pour savoir dans quelle tranche vous êtes, et donc quel cadeau le fisc vous fait sur vos loisirs.
  • C'est impossible si vous êtes en régime Micro-BNC. Il faut faire une 2035.
  • C'est inutile si vous n'êtes pas imposable, d'autant que les AGA considèrent à présent que ce n'est pas déductible de l'URSSAF et de la CARPIMKO.

 J'ai publié un tuto vidéo sur la procédure d'achat des chèques :


Dans l'article, je vous disais que les AGA n'étaient pas d'accord entre elles sur le traitement des chèques vacances. C'était l'effet de la nouveauté : elles n'interprétaient pas les textes officiels de la même manière. Par exemple, l'ANGAK disait qu'il ne fallait rien déduire sur la 2035, contrairement à l'AGAO.

A présent, la plupart des AGA (mais pas l'AGAO) recommandent de déduire les chèques vacances au moment où on passe le BNC de la 2035 vers la 2042 (la déclaration de Monsieur Toulemonde). L'inconvénient, c'est que le fisc ne voit pas le même revenu sur les deux déclarations : il manque environ 1600 € dans la 2042. Mais on peut le justifier.

Les comptables ont aussi émis plusieurs sons de cloches. Certains continuent même à penser que nous n'avons pas droit aux chèques vacances. D'autres disent qu'on a le droit de déduire 30 % d'un SMIC brut sur l'URSSAF et la CARPIMKO, outre la déduction fiscale.

Malgré tout, il semble qu'on s'oriente vers une forme de consensus sur les points que j'ai énumérés plus haut. Les instructions des AGA convergent. L'AGAO elle-même, qui s'est longtemps singularisée, tend à s'aligner sur les autres, sur le principe. Cela dit, je ne peux que vous inciter à vérifier la position de votre propre AGA et de votre éventuel comptable.

En cette fin 2021, j'ai trois nouvelles choses à vous signaler.


Chargez votre badge
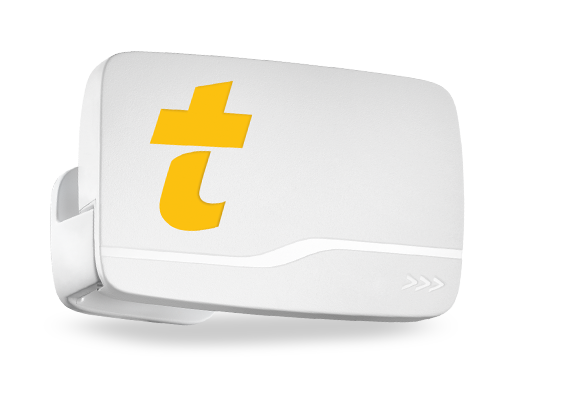
 

Jusqu'à l'an dernier, vous pouviez mettre jusqu'à 150 € sur votre badge de télépéage d'autoroute, valable aussi dans certains parkings. A présent, c'est 250 €. Il faut dire que les péages augmentent sans cesse...

APRR, par exemple, explique la procédure ici :
https://voyage.aprr.fr/aide-contact/offres-telepeage/comment-profiter-du-telepeage-grace-mes-cheques-vacances

Vous pouvez vous procurer ce badge par correspondance ou vous rendre dans un local commercial d'une société d'autoroutes. J'ai tout fait à distance en 2020. Depuis lors, j'envoie mes chèques en recommandé à Bobigny, en croisant les doigts pour qu'un postier ne les vole pas.


Commandez après Noël

Notez ça dans votre agenda !

En 2020, j'ai attendu la dernière semaine de l'année pour commander mes chèques vacances. L'ANCV n'a traité cette commande que début janvier. Donc je les ai déduits sur 2020, mais ils sont datés de 2021. Ils ont gagné un an de validité : au lieu d'être périmés à la fin 2022, ce sera fin 2023.

C'est la raison pour laquelle je n'ai rien commandé depuis janvier. J'attends patiemment la magie de Noël.
 

Echangez vos chèques périmés

Si vos chèques ne sont plus valables, l'ANCV accepte de les reprendre et de vous en envoyer d'autres. Vous trouverez un tuto complet ici :
https://www.fonctionpublique-chequesvacances.fr/cv/web/documents/pdf/Pas_a_pas_Beneficiaire_demande_echanges.pdf

Attention, ça ne fonctionne pas en permanence. L'ANCV ouvre des fenêtres de tir. Cette année, elle a accepté de reprendre les chèques périmés émis en 2019, mais uniquement entre le 1er janvier et le 31 mars 2021. Elle annoncera bientôt la fenêtre de tir pour les chèques de périmés de 2020. Comme le dit Frédéric :


Les chèques vacances sont un grand bonheur, dont il serait dommage de ne pas profiter. Les Whoppers à -41% ont un goût plus savoureux ! Et avec les petits aménagements récents, ce bonheur est encore plus intense.


Merci à Estelle pour l'idée de cet article.

lundi 25 octobre 2021

Pouvoir d'achat des orthophonistes : où en sommes-nous ?


Le blog Orthogestion a maintenant 13 ans. Le 1er août 2008, mon premier article mettait tout de suite à l'aise : il traitait de la baisse du pouvoir d’achat des orthophonistes depuis 1983, l'année du tournant de la rigueur du président Mitterrand… et donc celle où l’AMO a arrêté de suivre l’inflation.

Aujourd’hui, le pouvoir d’achat redevient la première préoccupation des Français. L’inflation est de retour, dopée par les prix de l’énergie. Le gouvernement se sent même obligé de soutenir une partie de la population avec des boucliers et des virements (avec de l’argent que le pays n’a pas) pour éviter un nouveau saccage de l'Arc de Triomphe.

Bien évidemment, nous n'avons pas droit à ces aides, comme d'habitude. Mais il est temps de regarder où en est notre pouvoir d'achat.

Deux éléments déterminent notre rémunération : l’AMO et les cotations de la nomenclature. Examinons-les tous les deux.


Commençons par l’AMO.

En 1983, l’AMO valait 1,75 €. Il est à 2,50 €. Donc il a pris 43 % en 38 ans. Formidable, me direz-vous, nos deux syndicats ont mérité leurs cotisations ! Il y a pourtant un biais dans ce raisonnement : il ne tient pas compte de l'inflation.

1,75 € de 1983 correspondent à 3,66 € de 2021 (source : INSEE), au lieu des 2,50 réels. Pour revenir au pouvoir d’achat de 1983, il faudrait donc une augmentation de 46 % ! Rappelons que la dernière revalorisation n’a apporté que 4 %. C’était il y a 9 ans. 


L’AMO ne fait pas tout : quid de la nomenclature ? 

Quand on parle du gel de l’AMO, il se trouve toujours quelqu’un pour dire que la NGAP a évolué dans le même temps. J’ai longtemps répondu que l’invention de l’AMO 15 avait été accompagnée de l’obligation d’effectuer 45 minutes sur les séances concernées. En taux horaire, l’AMO 15 vaut un AMO 10, alors qu’auparavant la neurologie était cotée en AMO 12. Il est incompréhensible que nous ayons accepté de nous tirer cette balle dans le pied.

Mais passons outre cette histoire de 45 minutes, d’autant que l’avenant 16 a introduit l’ambiguïté avec la durée de "45 minutes ne pouvant être inférieure à 30".

Actuellement, la cotation moyenne est de 12,7 en Normandie (source : le dernier RIA). Si celle de votre région diffère sensiblement, n’hésitez pas à l’écrire en commentaire. Ici, ça met l’acte moyen à 31,75 €.

Je n’ai pas trouvé la cotation moyenne de 1983, mais on peut chercher à l'estimer. Les deux cotations phares étaient l’AMO 10 (langage écrit, voix) et l’AMO 12 (langage oral, bilan, neurologie). Il y avait aussi un peu d’AMO 5 (articulation) et 8 (déglutition).

Si on part sur l’hypothèse d’un AMO moyen à 11 en 1983, l’acte moyen valait 11 x 1,75 = 19,25 €, soit 39,59 € avec l’inflation. Il nous faudrait donc une hausse de 25 % pour retrouver le pouvoir d’achat de 1983.

Si on part sur l’hypothèse d’un AMO moyen à 10 en 1983, l’acte moyen valait 10 x 1,75 = 17,50 €, soit 35,99 € avec l’inflation. Il nous faudrait alors une hausse de 13 % pour retrouver le pouvoir d’achat de 1983.

La réalité doit se trouver entre ces 13 et 25 % qui nous manquent, en sachant que les bilans et les AMO 15 nous prennent plus de temps. Nous travaillons plus pour gagner moins. 


Troisième approche : la cata

Une séance de langage écrit valait 17,50 € en 1983, soit 35,99 € avec l’inflation. Elle vaut maintenant 25,25 €. Il faudrait donc une hausse de 43 % pour que ce type de séance retrouve le pouvoir d’achat de 1983 !

On sent que certains types d'actes ont été laissés en déshérence, et notamment celui-ci. Heureusement que Claude Chassagny n’assiste pas à ça. Il ne faut pas se spécialiser dans le langage écrit. Ces 43 % montrent qu’il n’a pas la cote dans les hautes sphères. C’était pourtant l’un des piliers historiques de notre métier.


Heureusement, les négociations ont repris ce mois-ci !

Les négociations conventionnelles ont lieu tous les 5 ans. On se demande pourquoi : l’inflation, c’est tous les ans. Pire : la CARPIMKO n’attend pas 5 ans pour nous asséner +5 ou +6 % sur son régime complémentaire. Son appétit augmente tous les ans. Nous sommes donc décrochés de l’inflation, tout en ayant des charges qui augmentent.

Il est évident que les négociations actuelles entre la FNO et les caisses n’ont aucune chance d’aboutir à une hausse de 20 % ; et que +43 % sur le langage écrit, c’est du rêve. Nos aînés ont vécu un confort que nous ne reverrons pas. Nous devons en faire notre deuil pour ne pas déprimer, ou ressasser le passé

Pendant ce temps, le pouvoir d’achat de la population croît, contrairement à ce qu'on entend souvent :
https://www.francetvinfo.fr/replay-radio/le-decryptage-eco/emmanuel-macron-est-il-le-president-du-pouvoir-d-achat-comme-le-dit-jean-castex_4799229.html 

Quant à nous, non seulement nous ne reverrons pas 1983, mais notre décrochage va se poursuivre. Il n’y a aucun signe tangible du contraire. Il faut le dire aux jeunes, pour qu’ils n’aient pas le sentiment d’effectuer 5 dures années d’études pour tomber dans un piège.

Les étudiants de l’école de Besançon, par exemple, vivent des situations particulièrement éprouvantes :
https://www.fneo.fr/publication/cdp-besancon-une-situation-alarmante-alterant-la-qualite-de-vie-des-etudiants-en-orthophonie-21-10-21/


Tout ça pour finir dans un piège...

Nuançons, tout de même : ce piège s'avère moins dramatique que si l'AMO était l'alpha et l'oméga de nos revenus. La nomenclature adoucit notre pente descendante. Mais ça fait mal, malgré tout, de voir que nous figurons parmi les perdants du système français alors que nous consacrons notre vie aux autres.

Ne déprimons pas, ne râlons pas, ne lançons pas de pétitions. Tout ça ne sert à rien. Les solutions sont en nous. Nous pouvons explorer trois voies, sans quitter notre beau métier :

  • devenir frugaux ;
  • investir massivement dès le début de la carrière, en travaillant pour ça ;
  • créer une activité secondaire épanouissante, plus rentable, avec des tarifs libres. J’en ai déjà largement parlé dans ma formation en ligne "Contourner le blocage de l’AMO". Les possibilités sont très nombreuses. Je vous en reparlerai dans ma newsletter de jeudi (pour vous abonner c'est ici).

Et sinon, nous pouvons suivre l'exemple de M. Depardieu : devenons russes ! Rien n'est impossible.


lundi 13 septembre 2021

Le crédit d'impôt formation


[Edit du 9 mars 2022 : cette année, le crédit d'impôt est doublé (source : la loi de finances votée au Parlement en décembre 2021]
[Edit du 30/01/23 : c'est prolongé jusqu'au 31/12/24]

Si vous suivez une ou plusieurs formation(s) cette année, il y a des chances pour que vous soyez le boss, le grand Sachem, le Lider maximo !

Plus prosaïquement, le fisc vous voit comme un "dirigeant d'entreprise". Ca fait une drôle d'impression, parce que les paramédicaux évoluent complètement à l'écart du monde des affaires. Bien sûr, vous êtes chef de vous-même uniquement, mais les professionnels libéraux sont inclus dans ce dispositif depuis la loi en faveur des petites et moyennes entreprises du 2/08/2005, applicable à partir de 2006 (source : article 244 quater M du code général des impôts).

Cela se résume en une phrase : le fisc vous paie au SMIC brut pour vous former.

Actuellement, cela équivaut à 10,25 € de l'heure. Mais surveillez bien le site ci-dessous : avec le retour de l'inflation, le SMIC va augmenter mécaniquement (contrairement à nos tarifs...) dans les semaines qui viennent.

http://www.smic-horaire.com/

Bien entendu, vous pouvez tout de même déduire les dépenses liées à ces formations, telles que les frais d'inscription. Mais aussi l'hébergement, la restauration et le déplacement si c'est en présentiel. Tout ceci sera imputé comme d'habitude dans les charges de la déclaration 2035. Le crédit d'impôt dont je parle vient s'ajouter aux déductions. Ce n'est pas Noël tous les jours. Mais pour une fois, Bercy se montre généreux, quoi qu'on puisse penser de ce ministère.


Un exemple

Exemple pris tout à fait au hasard, bien sûr : ma formation en ligne Ortho'rganisation dure 6 heures. A la fin, le site génère une attestation de visionnage intégral pour prouver à votre AGA ou au fisc que vous avez tout suivi.

6 x 10,25 € = 62 € de crédit d'impôt.

Regardons maintenant la déduction de la facture de 90 €. Si vous êtes dans la tranche marginale à 30 % (c'est fréquent chez les paramédicaux), cette déduction vous rapporte :

  • impôt sur le revenu : 27 €
  • URSSAF : 9 € si vous ne faites pas partie des pauvres collègues qui paient encore des allocations familiales
  • CARPIMKO : 12 €
  • total : 48 €.

Total global, pour cette formation de 6 h à 90 € :
90 - 48 - 62 = -20 €

Vous avez bien lu : Orthor'ganisation vous rapporte 20 € ! 

Malheureusement, ce cas de figure s'avère assez rare parce que les formations coûtent généralement plusieurs centaines d'euros. En même temps, elles peuvent aussi vous donner droit à une aide du FIF-PL, ce qui permet de réduire le coût.

Précision : si vous n'êtes pas imposable, le fisc vous fera un virement de 62 €. C'est le principe du crédit d'impôt : contrairement à une déduction et à une réduction d'impôt, le crédit d'impôt peut aboutir à un impôt négatif, donc à un virement.


Quelles sont les exclusions ?

Si la formation est gratuite ou rémunérée, il n'y a pas de crédit d'impôt. C'est notamment le cas des formations du DPC (source : ici).

Autre exclusion : si vous fonctionnez en Micro-BNC au lieu de remplir une déclaration 2035, ça ne fonctionne pas non plus. Il faut être au régime réel (source : ici).

Et puis tout ce qui dépasse 40 heures par an ne compte pas. Donc le crédit d'impôt ne peut pas dépasser 40 x 10,25 € = 410 €, à l'heure actuelle.


Comment faire concrètement ?

Concrètement, pour bénéficier du crédit d'impôt "Formation du chef d'entreprise", vous pouvez utiliser l'imprimé fiscal 2079-FCE-SD (voir ici) pour faire vos calculs. Dans le cadre I-A de cet imprimé, vous entrerez votre nombre d'heures de formation sur l'année, que vous multiplierez par le taux horaire du SMIC : 10,25 € actuellement. 

Si vous êtes membre d'une association de gestion agréée (AGA), lors de l'élaboration de la 2035, le site vous proposera une page "crédit d'impôt" qui fera le calcul pour vous et qui le déclarera au fisc.

Enfin, il faut reporter également le total dans la déclaration personnelle 2042 complémentaire, en case 8WD. L'été prochain, vous aurez la joie de voir apparaître le crédit d'impôt sur votre avis d'imposition !

[Cet article est une mise à jour de celui que j'avais écrit en 2009 sur le sujet]

lundi 12 juillet 2021

Nouvelle cotisation URSSAF : une bonne affaire ?


Je vous ai déjà dit tout le mal que je pensais de la 14ème cotisation sociale des auxiliaires médicaux, voulue par les syndicats des professions libérales. 

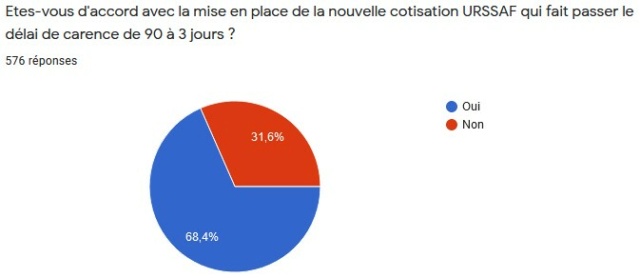
Mon enquête sur la prévoyance semble montrer que mon avis est minoritaire :


Quoi qu'on en pense, on n'y peut rien : les syndicats ont eu gain de cause. La nouvelle taxe est entrée en vigueur le 1er juillet 2021, y compris pour ceux qui n'en voulaient pas.


Reste une question : en l'état actuel des choses, cette 14ème cotisation sociale est-elle une bonne affaire ?

Prenons l'exemple d'une orthophoniste dont la recette est de 55 000 €, pour un bénéfice de 30 000 €.

Nouvelle cotisation obligatoire : 90 € par an, déductibles.
Indemnité entre le 4ème et le 90ème jours d'arrêt maladie : 41 € par jour.


Maintenant, regardons comment la cotisation d'une prévoyance privée peut baisser, si on réclame 41 € d'IJ en moins.

Pour ce faire, j'ai utilisé le simulateur de devis de chez Ampli : https://www.ampli.fr/prevoyance/devis-prevoyance-profession-liberale-independante/indemnite-journalieres

Si je prends les chiffres conseillés par le site, je vise 136 € d'IJ par jour (90 % de la recette / 365 jours) à partir du 15ème jour de maladie. Jusqu'alors, cette assurance coûtait 384 € par an chez Ampli pour quelqu'un de 25 ans qui ne prenait aucune autre option (ex : décès, hospitalisation, invalidité).

Mais comme j'ai maintenant 41 € qui arrivent de la CPAM, je peux demander seulement 95 € à l'assurance privée, au lieu de 136.  Ca fait baisser la cotisation de 96 €.

L'orthophoniste qui a 25 ans gagne donc 6 € bruts par an, tout en étant assurée dès le 4ème jour au lieu du 15ème. C'est une bonne affaire pour elle.


Prenons maintenant les mêmes revenus pour une collègue née en 1970.

Cette fois, l'assurance passe de 1 122 à 914 €. Vous remarquerez au passage que le prix a quasiment triplé, pendant que l'âge doublait. Mais la baisse est de 206 € !

La nouvelle cotisation, indépendante de l'âge et du risque, avantage beaucoup plus les aînés/seniors/vieux (rayez la mention politiquement incorrecte), comme votre serviteur. C'était prévisible : les assureurs privés évaluent le risque. Puis ils le tarifient. C'est leur métier. Le système public, lui, assure les personnes à risque grâce aux cotisations des citoyens sans risque, au nom de la solidarité.

Malgré tout, dans son état actuel, la nouvelle cotisation URSSAF avantage les aînés sans désavantager  les jeunes, si l'on en croit les devis d'Ampli. Il faudrait affiner les choses en multipliant les devis, mais je doute que cet assureur se place hors du marché.

C'est aussi excellent pour tous ceux qui étaient refoulés par les clauses d'exclusion des assureurs privés.


Peut-on sauter de joie comme un cabri, dans ces conditions ?

Je m'en garderai bien, pour une simple raison : le doigt est dans l'engrenage.

En France, une taxe est immortelle. Donc la petite nouvelle ne disparaîtra pas. Tant mieux, me direz-vous, puisque c'est une bonne affaire pour tout le monde. Le problème, c'est qu'en plus d'être immortelle, elle a toutes les chances d'augmenter. Regardez l'évolution de la CSG : 

  • 1991 : 1,1 %
  • 1993 : 2,4 %
  • 1997 : 3,4 % 
  • 1998 : 7,5 %
  • 2018 : 9,2 % 

Soit une augmentation de 736 %, sans compter l'invention de la merveilleuse CRDS !

(source :  https://fr.wikipedia.org/wiki/Contribution_sociale_g%C3%A9n%C3%A9ralis%C3%A9e)

Heureusement, la hausse de la CSG a souvent été compensée par des baisses sur d'autres charges. Cela pénalisait systématiquement les revenus de l'épargne (l'épargnant français est corvéable à merci). Mais ça allégeait souvent le coût du travail.

Nous verrons si l'avenir de la nouvelle cotisation s'avère aussi radieux que celui de la CSG. Si c'est le cas, les taux actuels auront juste été un moyen de nous faire digérer l'apparition d'une énième charge. En revanche, si les choses restent en l'état, les syndicats auront eu raison de faire pression sur le gouvernement pour obtenir cette mesure.

mardi 25 mai 2021

Nouvelle cotisation URSSAF : les détails

Si vous faites partie des paramédicaux affiliés à la CARPIMKO, vous savez que vous avez un délai de carence de 90 jours en cas d'arrêt de travail, contre 3 jours pour les salariés du privé et 1 jour pour les fonctionnaires.

Ces trois mois font le bonheur des assureurs, qui nous vendent leurs contrats de prévoyance. Ils améliorent aussi ce que la CARPIMKO nous verse à partir du 91ème jour.

Nous pouvons aussi nous auto-assurer, en accumulant trois mois de trésorerie immédiatement disponibles sur des livrets et/ou des assurances vie réactives. Si vous voulez approfondir le sujet des prévoyances, j'ai écrit cet article il y a quelques années, pour expliquer pourquoi j'avais résilié la mienne :

https://orthogestion.blogspot.com/2008/08/assurances-prvoyance-quen-penser.html

L'Union Nationale des Professions Libérales (UNAPL) a jugé que le système actuel n'était pas suffisant. Pour elle, il faut absolument nous faire cotiser pour percevoir des indemnités journalières avant 90 jours. Le premier confinement lui a permis de militer avec succès pour qu'une nouvelle cotisation URSSAF soit inventée.

Rappelons les six cotisations obligatoires que l'URSSAF nous prélève déjà : 

  • la contribution sociale généralisée (CSG)
  • la contribution pour le remboursement de la dette sociale (CRDS)
  • les allocations familiales
  • la cotisation à l'assurance maladie
  • la contribution à la formation professionnelle (CFP)
  • la contribution aux unions régionales des professionnels de santé (CURPS).

Il y en aura donc une septième à partir du 1er juillet 2021. Ajoutée aux sept de la CARPIMKO, nous arriverons à 14 cotisations sociales. C'est la fête.

A présent, nous connaissons les contours du nouveau dispositif. Examinons-les de près.


Le prélèvement 

L'URSSAF va ponctionner 0,30 % de plus sur notre bénéfice. Cela équivaudra donc à une baisse de nos tarifs. Cependant, on peut espérer que cette cotisation soit elle-même déductible. Rappelons que les contrats de prévoyance Madelin sont déductibles fiscalement, mais non déductibles des charges sociales.

La nouvelle cotisation sera par exemple de 90 € pour un bénéfice de 30 000 €. 

Il faudra atteindre un bénéfice de 123 408 € (chiffre de 2021) pour commencer à y échapper : au-delà, elle stagnera à 370 €. Autrement dit, quasiment aucun paramédical conventionné ne pourra s'en affranchir.

Outre ces 370 € maximaux, il y aura aussi une cotisation minimale : 49 € en 2021.

La prestation


Comme toujours, la ponction est sûre, mais la prestation s'avère moins probable (et non souhaitable). Regardons donc ce que nous allons nous offrir pour 0,3 % de notre revenu :

  • L'indemnité journalière sera de 1/730ème du revenu annuel. Pour reprendre l'exemple d'un bénéfice à 30 000 €, cela fera une IJ de 41 €.
  • Le délai de carence passera de 3 mois à 3 jours.
  • Au-delà des 90 jours, la CARPIMKO prendra le relais.

Une bonne affaire ?

Dans mon exemple d'un collègue ayant un bénéfice de 30 000 €, la cotisation d'un an sera remboursée en 2,2 jours ; soit 5,2 jours de maladie, avec les 3 jours de carence. Ca paraît excellent. Reste que les montants ne permettront pas de vivre : 41 € par jour, cela fait 1 230 € par mois, pour une personne qui gagne 2500 € en temps normal (30 000 / 12).

Deux catégories de personnes sont choyées par cette nouvelle assurance obligatoire :

  • Les anciens, comme votre serviteur, qui ne seront pas surtaxés au seul motifs qu'ils vieillissent.
  • Les collègues qui ont déjà un problème de santé qui entre dans les critères d'exclusion des assureurs.

Pour les jeunes en bonne santé, ce sera une dose supplémentaire de solidarité. Ils en ont l'habitude.

Sur le principe, il paraît étonnant que les représentants des libéraux aient imaginé un énième dispositif obligatoire, donc coercitif. Leur argument principal : 20 à 25 % seulement des libéraux se garantissent avec des indemnités journalières. Mais cela ne prend absolument pas en compte l'auto-assurance. Nous ne sommes pas tous des cigales ou des enfants.

Utiliser la pandémie comme moyen de pression s'est avéré astucieux. Il reste à espérer qu'on ne nous inventera pas une taxe à chaque crise.

Enfin, prenons les paris : maintenant que cette cotisation existe, peut-on espérer voir son taux stagner comme de vulgaires AMO, AMI ou AMK ? L'exemple de la CSG s'avère tragique (voir cet article) : elle est passée de 1,1 %, lors de sa création par Michel Rocard en 2009, à 9,2 % aujourd'hui. On peut aussi citer les cotisations de la CARPIMKO, qui dérivent nettement plus que l'inflation malgré des tarifs gelés.

L'UNAPL a mis le doigt dans son propre engrenage. Nous ne pouvons que subir, mais la suite des événements sera intéressante à observer...


Sources :

https://www.capital.fr/votre-argent/arret-maladie-voici-dans-quelles-conditions-les-professions-liberales-seront-indemnisees-1399364
https://www.argusdelassurance.com/les-distributeurs/prevoyance-des-professions-liberales-ce-que-prevoit-le-texte.181569
https://oosteo.com/blog/2021/05/prevoyance-des-professions-liberales-les-details-de-la-reforme/  https://fno.fr/actualites/indemnites-journalieres-des-professionnel%c2%b7les-en-liberal/